2026年6月24日
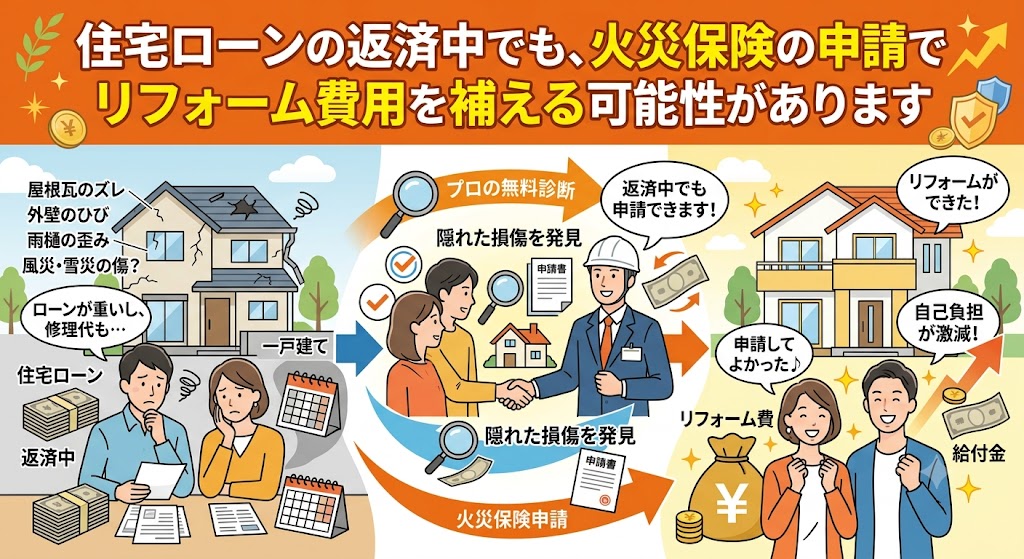
この記事の要点:住宅ローンの返済中でも、事故による損害は火災保険で請求できます。保険に金融機関の質権が設定されている場合は、受け取りの手続きを確認しましょう。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
ローン返済中でも火災保険は請求できる
住宅ローンを組むときに加入した火災保険も、通常の火災保険と同じく、契約の範囲で事故による損害を補償します。ローンの返済中であることは、保険金の請求に影響しません。
ただし、火災保険で補償されるのは、台風・大雪・水漏れなどの事故で壊れた部分を元に戻すための費用です。設備を新しくする、間取りを変えるといったリフォームの費用は対象外です。
| 工事の内容 | 火災保険の扱い |
|---|---|
| 台風で飛ばされた屋根材の補修 | 風災として対象になり得る |
| 水漏れで傷んだ床の張り替え | 水濡れとして対象になり得る |
| 被害を受けた部分より広い範囲の張り替え | 被害部分の復旧に必要な範囲のみが対象。それ以外は自己負担 |
| キッチンや浴室の入れ替えなどのリフォーム | 対象外 |
| 古くなった外壁の塗り替え | 経年劣化として対象外 |
質権設定がある場合の注意点
住宅ローンを借りる際に、金融機関が火災保険の保険金に「質権」を設定していることがあります。質権が設定されていると、保険金を受け取るときに金融機関の同意や手続きが必要になる場合があります。
- 保険証券や契約時の書類に「質権設定」の記載があるか確認します。
- 記載がある場合は、保険会社と金融機関の両方に、受け取りの手続きを確認します。
- 最近の住宅ローンでは質権設定をしないことも多いため、分からなければ金融機関に問い合わせましょう。
修理と申請の進め方
- 被害の写真を撮り、気づいた日と経緯をメモします。
- 保険会社へ連絡し、必要書類の案内を受けます。
- 修理業者に、被害部分の復旧と、希望するリフォームを分けた見積書を依頼します。
- 保険会社に書類を提出し、支払額の決定を待ちます。
- 保険金の受け取りの際、質権設定があれば金融機関の手続きを行います。
復旧工事とリフォームを同時に行う場合も、見積書を分けておくと、保険の対象となる部分が明確になります。
よくある質問
Q. 住宅ローンの返済中でも火災保険は使えますか?
A. 使えます。事故による損害であれば、ローンの返済中かどうかに関係なく請求できます。
Q. 火災保険でリフォーム費用をまかなえますか?
A. 補償されるのは事故で壊れた部分の復旧費用で、設備の入れ替えなどのリフォーム費用は対象外です。
Q. 質権設定とは何ですか?
A. 金融機関が、住宅ローンの担保として火災保険の保険金を受け取る権利を確保するものです。設定されている場合は、受け取りに金融機関の手続きが必要になることがあります。
Q. 質権が設定されているか分からない場合はどうすればよいですか?
A. 保険証券や契約時の書類を確認し、分からなければ金融機関や保険会社に問い合わせてください。
Q. 復旧工事とリフォームを同時にしてもよいですか?
A. 可能です。見積書を復旧部分とリフォーム部分に分けておくと、保険の対象が明確になります。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧