2026年2月17日
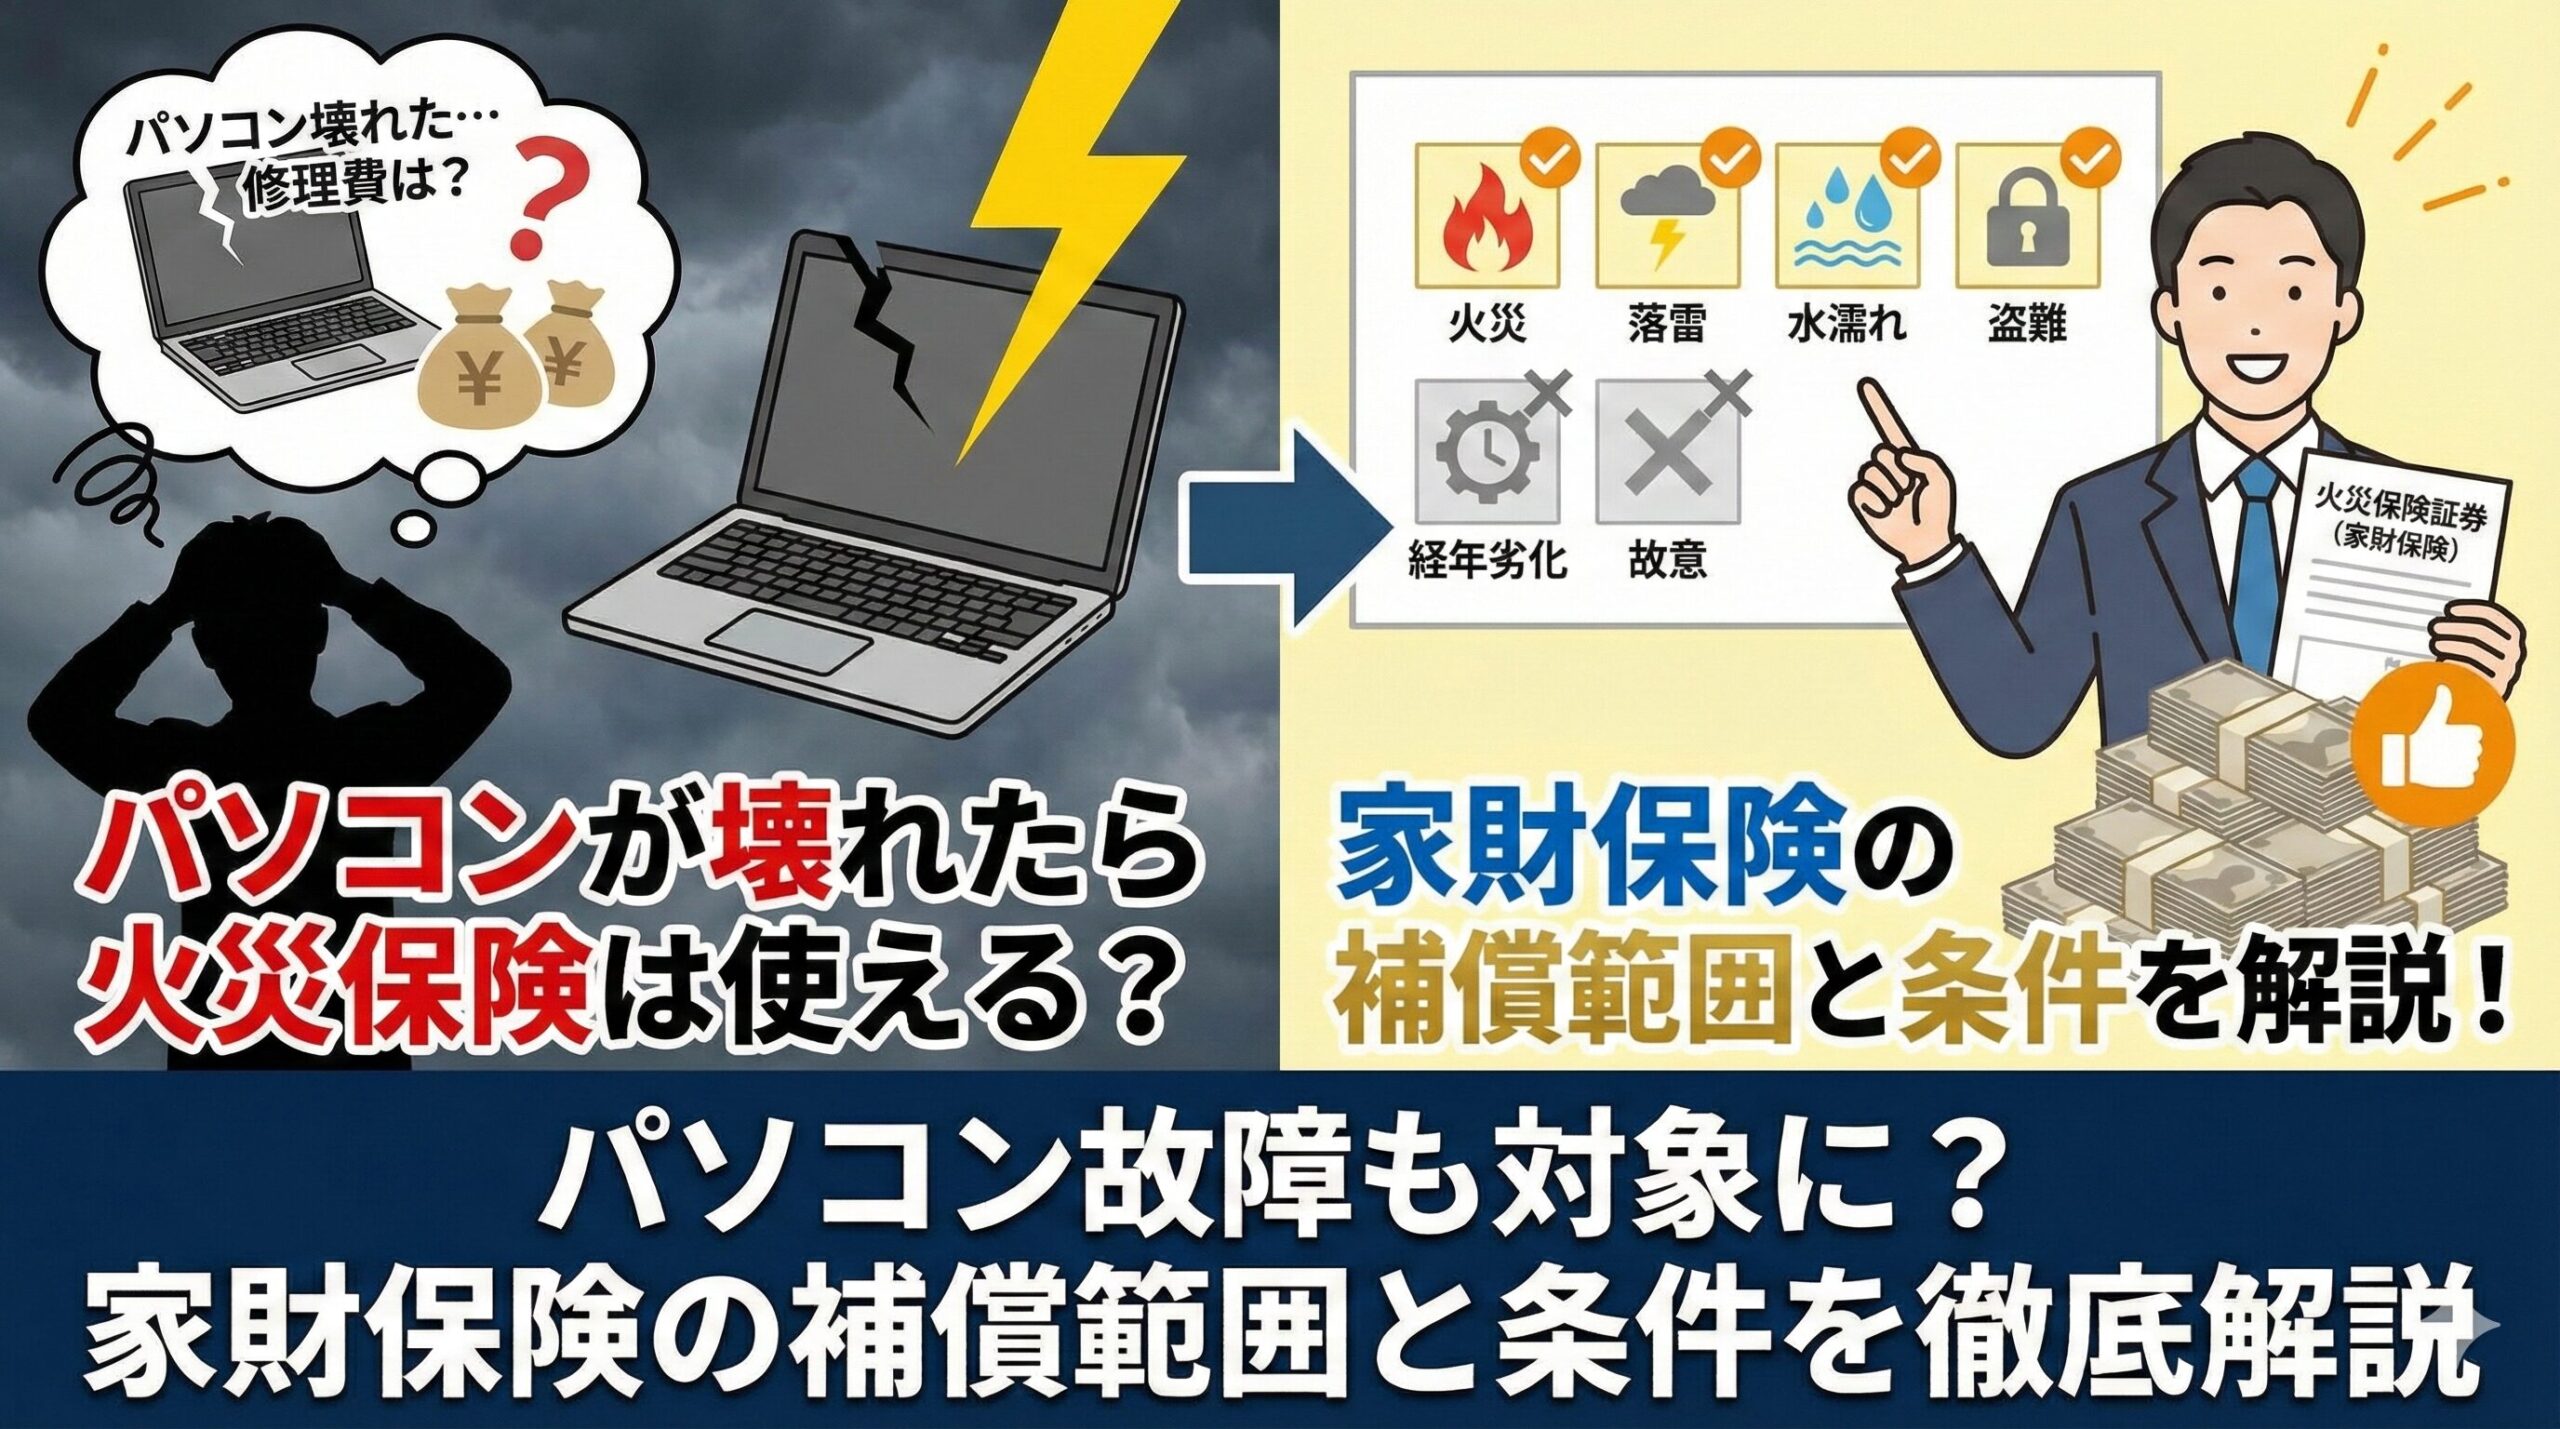
この記事の要点:パソコンは家財にあたり、落雷・落下などの事故で壊れた場合は家財保険の対象になり得ます。経年による故障やデータの復旧費用は、通常は対象外です。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
パソコンは「家財」として補償される
自宅で使っているパソコンは、火災保険の「家財」にあたります。家財の補償を契約していれば、事故によって壊れた場合に補償の対象になり得ます。建物だけの契約では、パソコンの損害は補償されません。
補償される壊れ方・されない壊れ方
| 壊れ方 | 関係する補償 | 扱いの目安 |
|---|---|---|
| 落雷(近くへの落雷による過電流を含む)で起動しなくなった | 落雷 | 対象になり得る |
| 机から落として画面が割れた | 破損・汚損 | 特約や選択式の補償を付けていれば対象になり得る |
| 飲み物をこぼして壊れた | 破損・汚損 | 同上 |
| 上の階からの水漏れで濡れて壊れた | 水濡れ | 対象になり得る |
| 空き巣に盗まれた | 盗難 | 警察への届け出が必要 |
| 外出先でノートパソコンを落とした | 携行品損害(特約) | 家の外での事故は家財の補償の対象外のことが多い |
| 使用による劣化や部品の寿命で故障した | - | 対象外 |
| データやソフトウェアの復旧 | - | 通常は対象外 |
デスクトップとノートパソコンの違い
デスクトップもノートパソコンも、自宅の中で起きた事故なら家財の補償の対象になり得ます。ノートパソコンは持ち歩くことが多いため、外出先での事故に備えるなら携行品損害の特約が必要です。業務用として会社が所有するパソコンは、個人の家財には含まれません。
修理か買い替えか
保険金は、修理できる場合は修理費、修理できない場合は同等の機種を買い直す費用をもとに算定されるのが一般的です。契約の評価方法が新価なら買い直す金額、時価なら経過年数分の価値の減少を差し引いた金額が基準になります。より高性能な機種への買い替えの差額は自己負担です。
請求の手順
- 壊れた状態の写真を撮る(画面の割れ、濡れた跡など)
- メーカー名・型番・購入時期・購入価格を確認する(通販の購入履歴も参考になる)
- メーカーや修理業者に、修理の可否と見積もり、または修理不能の証明を依頼する
- 保険会社へ連絡し、どの補償にあたるかを確認して書類を提出する
落雷が原因と考えられる場合は、落雷のあった日時もメモしておきましょう。メーカー保証や延長保証で修理できる場合もあるため、あわせて確認してください。
よくある質問
Q. パソコンが壊れたら火災保険で補償されますか?
A. 家財の補償を契約していれば、落雷・落下・水濡れなどの事故による故障は対象になり得ます。
Q. パソコンを落として壊した場合は?
A. 破損・汚損の補償を付けていれば対象になり得ます。免責金額も確認しましょう。
Q. ノートパソコンを外で壊した場合は?
A. 家の外での事故は、携行品損害の特約がないと補償されないことが多いです。
Q. データの復旧費用は補償されますか?
A. データやソフトウェアの復旧費用は、通常は対象外です。
Q. 古いパソコンでも買い替え費用は出ますか?
A. 新価の契約なら同等品を買い直す金額が基準になります。時価の契約では経過年数分が差し引かれます。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧