2026年5月15日
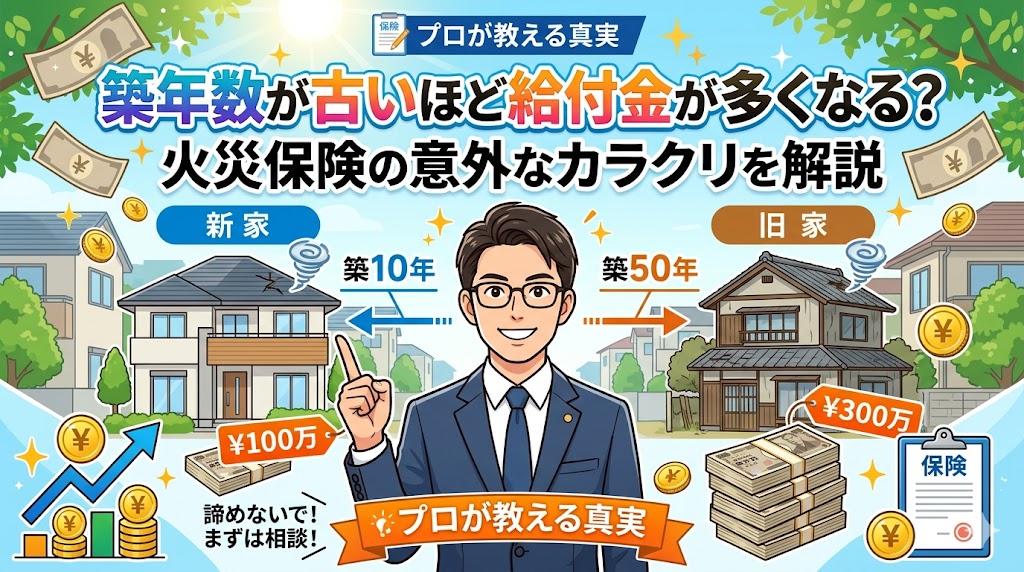
この記事の要点:築年数が古いほど保険金が多くなるわけではありません。支払額は損害額と契約の評価方法で決まり、時価の契約では経過年数分の価値の減少が差し引かれます。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
築年数と支払額の関係
「古い家ほど保険金が多く出る」という話を見かけることがありますが、そうした仕組みはありません。火災保険の支払額は、事故による損害額と、契約の評価方法・免責金額・保険金額などで決まります。
古い家では劣化による傷みが多く、事故による損害との区別が必要になる点にも注意が必要です。
新価と時価の違い
| 評価方法 | 考え方 | 古い家への影響 |
|---|---|---|
| 新価(再調達価額) | 同じ建物を新たに建て直したり、修理したりするのに必要な金額を基準にする | 経過年数による価値の減少は差し引かれない |
| 時価 | 新価から、経過年数や使用による価値の減少を差し引いた金額を基準にする | 築年数が古いほど差し引かれる額が大きくなる |
現在の火災保険の多くは新価で評価しますが、古い契約では時価で評価するものもあります。どちらの契約かは保険証券で確認できます。
古い家で確認したいこと
- 評価方法:新価か時価か。時価の場合、受け取れる額が修理費を下回ることがあります。
- 保険金額:建物の価値に対して保険金額が不足していないか。不足していると、損害額の一部しか支払われない契約もあります。
- 支払条件:風災などの「損害額20万円以上」の条件や、免責金額。
- 劣化との区別:被害が事故によるものであることを示す写真や記録があるか。
被害があったときの進め方
- 被害の写真と、以前の状態が分かる写真を用意します。
- 台風などの日付と、被害に気づいた経緯を整理します。
- 保険会社へ連絡し、評価方法と支払いの見込みを確認します。
古い家の傷みのうち、劣化によるものは補償の対象外です。事故による損害だけを、事実のとおりに申請しましょう。
よくある質問
Q. 築年数が古いほど保険金は多くなりますか?
A. そのような仕組みはありません。支払額は損害額と契約の条件で決まります。
Q. 新価と時価の違いは何ですか?
A. 新価は建て直しや修理に必要な金額、時価はそこから経過年数などによる価値の減少を差し引いた金額が基準です。
Q. 自分の契約が新価か時価かはどこで分かりますか?
A. 保険証券や約款に記載されています。分からない場合は保険会社に確認してください。
Q. 古い家でも火災保険は使えますか?
A. 事故による損害であれば、築年数に関係なく対象になり得ます。劣化による傷みは対象外です。
Q. 保険金額が古いままだとどうなりますか?
A. 建物の価値に対して不足していると、損害額の一部しか支払われない場合があります。更新時に見直しを検討しましょう。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧