2026年8月21日
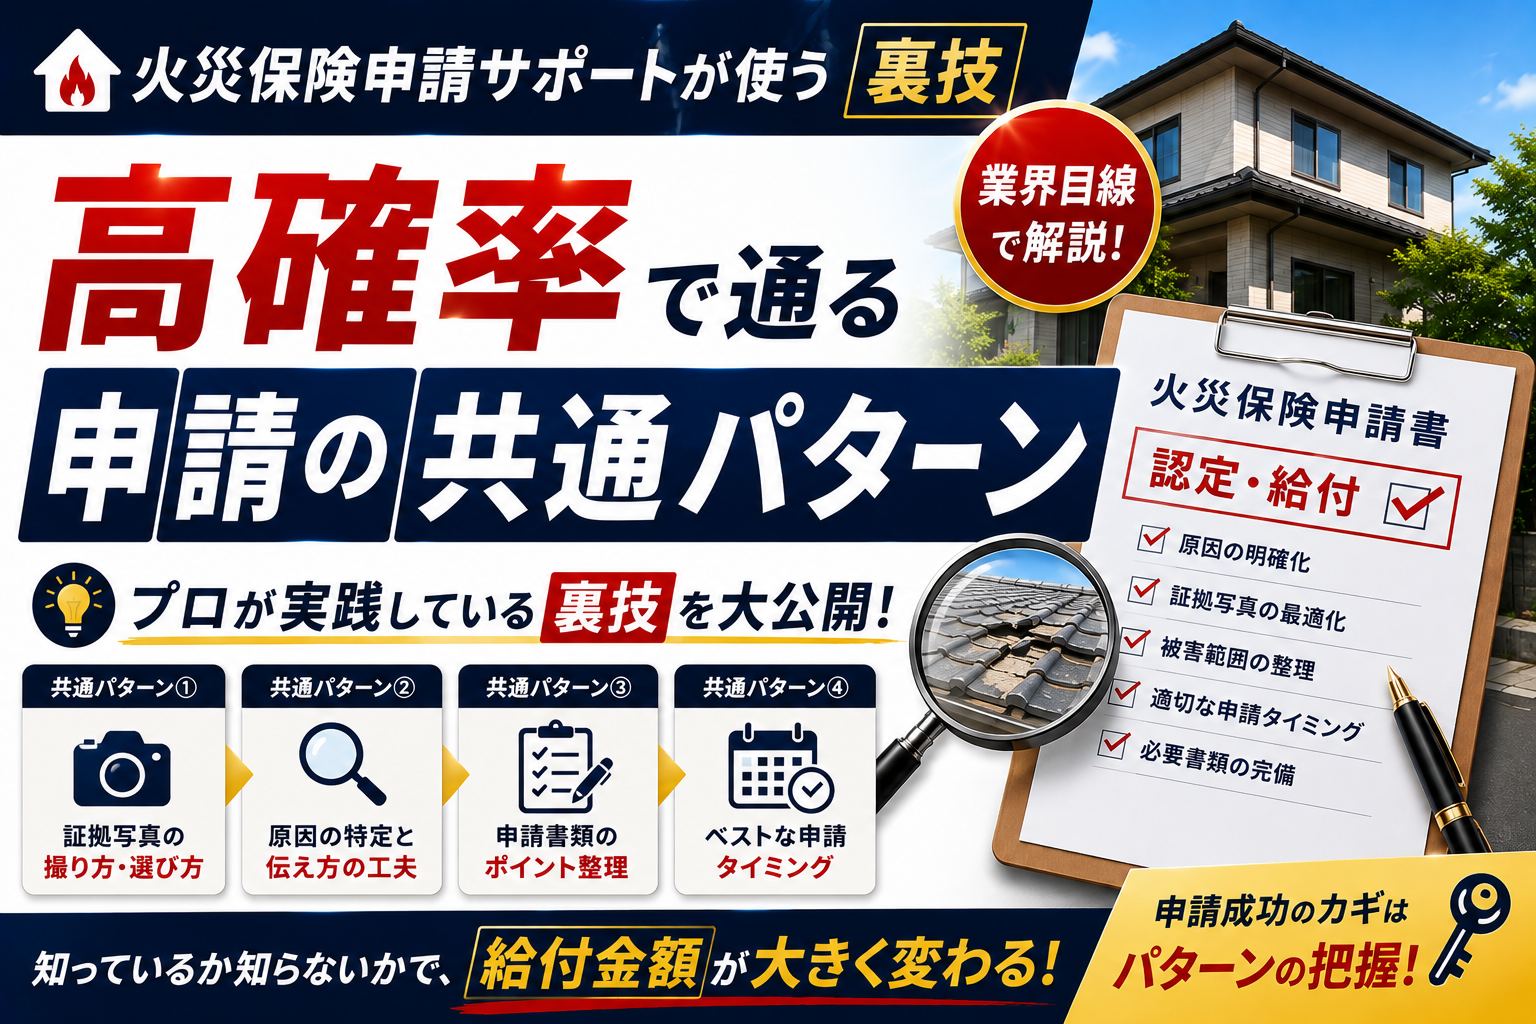
この記事の要点:確認がスムーズに進む申請の共通点は、被害の一覧・時系列の説明・写真・見積書がそろい、内容が一致していることです。結果を決めるのは保険会社です。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
「通りやすい申請」ではなく「確認しやすい申請」
火災保険の支払いの可否と金額は、契約内容と事故の状況をもとに保険会社が判断します。申請の工夫で結果を変えられるわけではありませんが、情報がそろっていないと、確認に時間がかかったり、被害の一部が伝わらなかったりします。
大切なのは、実際の被害を漏れなく、正確に伝えることです。ここでは、保険会社が確認しやすい申請に共通する5つのポイントを紹介します。
5つのポイント一覧
| ポイント | 内容 | できていないと起きやすいこと |
|---|---|---|
| 1. 被害の一覧 | 被害箇所に番号を振り、場所と状態をまとめる | 被害の一部が伝わらず、後から追加の連絡が必要になる |
| 2. 時系列の説明 | 災害の日、被害に気づいた日、きっかけを整理する | 損害の原因や発生日の確認に時間がかかる |
| 3. 写真 | 箇所ごとに全体・周辺・近景の3枚をそろえる | 被害の位置や範囲が分からず、撮り直しを求められる |
| 4. 見積書 | 箇所ごとの数量・単価・金額が分かる内訳を用意する | 金額の根拠を確認できず、説明を求められる |
| 5. 申請後の対応 | 追加資料の依頼に早めに応じ、やり取りを記録する | 手続きが止まり、入金が遅れる |
ポイント1・2:被害の一覧と時系列
同じ災害による被害は、まとめて申請するのが基本です。屋根・外壁・雨どい・カーポートなど、建物の周りを一通り確認し、被害箇所を一覧にしましょう。
あわせて、「○月○日の台風のあと、○月○日に雨どいの変形に気づいた」のように、時系列で経緯を整理します。台風や大雪の日付は、気象庁の過去の気象データで確認できます。
ポイント3・4:写真と見積書の対応
写真と見積書の項目が、一覧のどの被害に対応するかが分かるようにします。見積書は「一式」ではなく、箇所ごとの内訳があるものを用意しましょう。被害と関係のない工事が含まれていないかも確認します。
ポイント5:申請後の対応
保険会社から追加の資料や説明を求められたら、内容を確認して早めに対応します。電話でのやり取りは、日時・担当者名・内容をメモしておくと、後から確認するときに役立ちます。
査定の結果に疑問がある場合は、支払額の内訳と理由の説明を求めることができます。新たな資料がある場合は、再度の確認を依頼しましょう。
やってはいけないこと
- 被害の日付や原因を、事実と異なる内容で申告する
- 以前からあった傷みや、今回の災害と関係のない損傷を含める
- 実際の工事内容より高い金額の見積書を提出する
これらは不正請求にあたるおそれがあり、保険金が支払われないだけでなく、契約の解除などにつながることがあります。
よくある質問
Q. 申請の仕方で保険金の額は変わりますか?
A. 支払額は契約内容と損害の状況に基づいて保険会社が決めます。ただし、被害を漏れなく正確に伝えることで、確認がスムーズに進みます。
Q. 複数の被害箇所は別々に申請したほうがよいですか?
A. 同じ災害による被害は、まとめて申請するのが基本です。被害箇所を一覧にして伝えましょう。
Q. 時系列の説明はどう書けばよいですか?
A. 災害の日、被害に気づいた日、気づいたきっかけを、日付とともに短くまとめれば十分です。
Q. 査定結果に納得できない場合はどうすればよいですか?
A. 支払額の内訳と理由の説明を求め、新たな資料があれば再度の確認を依頼します。解決しない場合は、そんぽADRセンターなどの相談窓口も利用できます。
Q. 申請サポートを利用しないと申請は難しいですか?
A. 契約者ご自身でも申請できます。書類の準備や被害の確認に不安がある場合に、サポートの利用を検討するとよいでしょう。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧