2026年7月10日
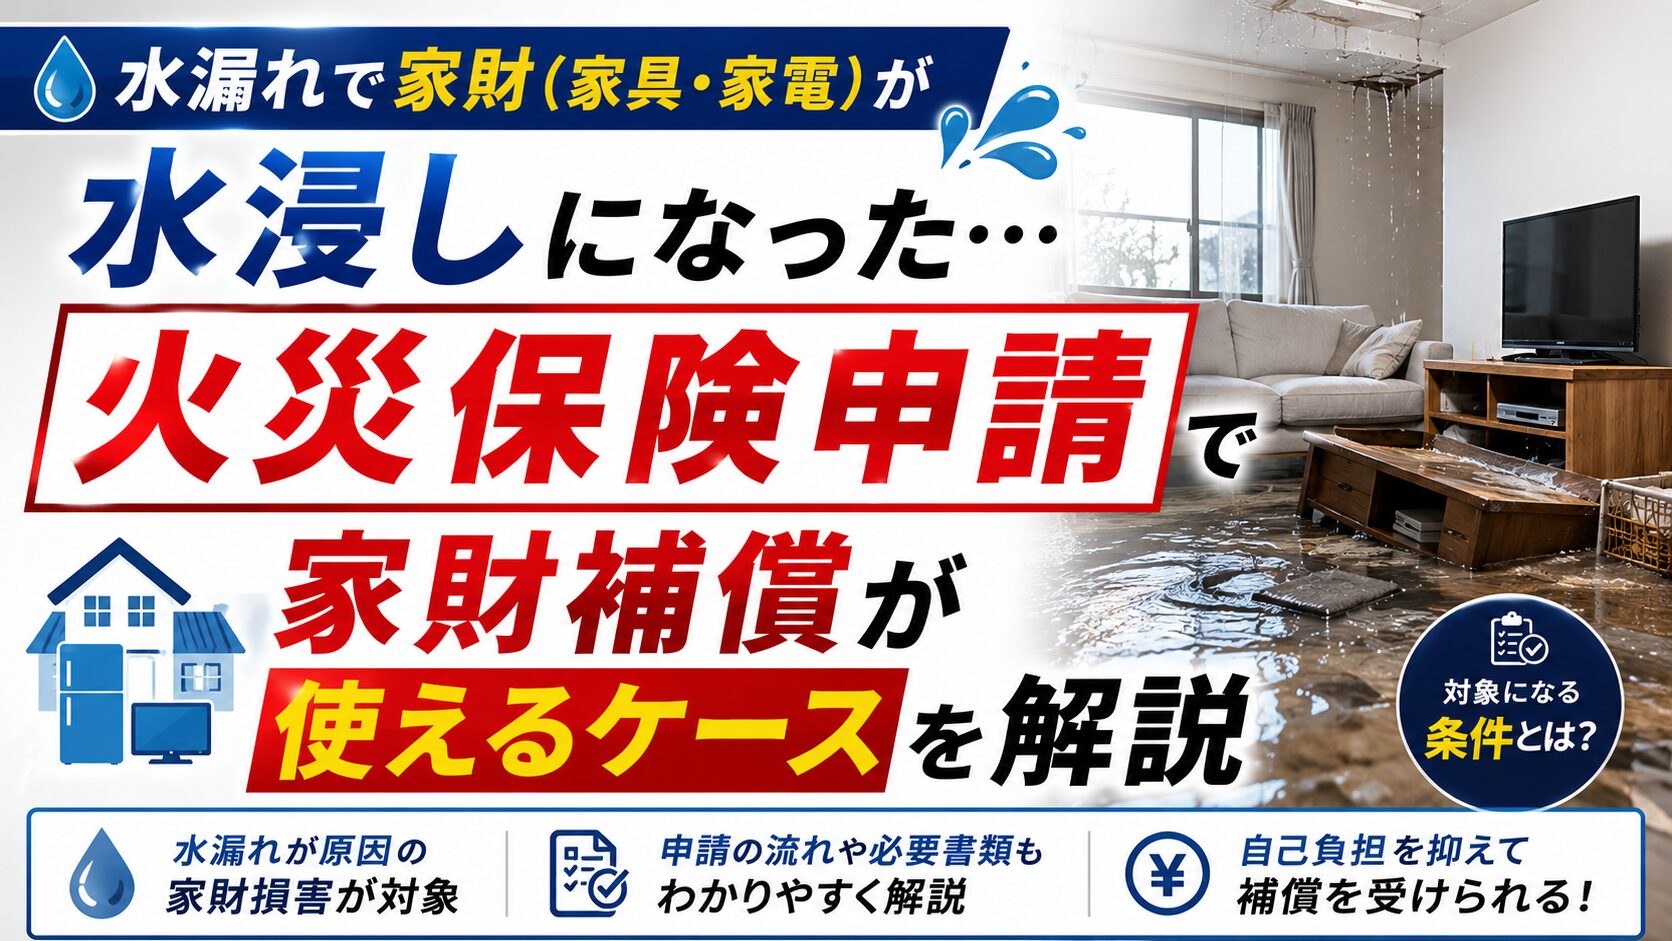
この記事の要点:水漏れで濡れた家具や家電は、火災保険の「家財」の補償を付けていれば対象になり得ます。建物だけの契約では家財は補償されないため、まず保険証券を確認しましょう。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
まず「建物」と「家財」の契約を確認する
火災保険の補償の対象は「建物」と「家財」に分かれています。床や壁、天井は建物、家具・家電・衣類などの持ち運べる物は家財です。建物だけを契約している場合、水漏れで家具や家電が濡れても、家財の損害は補償されません。
保険証券の「保険の対象」の欄に「家財」があるか、家財の補償に「水濡れ」が含まれているかを確認しましょう。
補償の目安
| 状況 | 家財の補償の目安 | 補足 |
|---|---|---|
| 給排水管の破損による水漏れで家電が濡れた | 水濡れとして対象になり得る | 家財の補償が必要 |
| 上の階からの水漏れで家具が濡れた | 自分の家財の補償、または上階の住人の賠償で対応 | どちらを使うかは保険会社や管理会社と相談 |
| 台風で窓が割れ、雨が吹き込んで家電が濡れた | 風災として対象になり得る | 建物の外側が壊れたことが条件となることが多い |
| 窓の閉め忘れで雨が入った | 通常は対象外 | 破損・汚損の補償で対象になる契約もある |
| 自分でコップの水をこぼして家電が壊れた | 破損・汚損の補償があれば対象になり得る | 特約の有無を確認 |
家財の損害額の考え方
家財の保険金は、契約の評価方法によって変わります。「新価(再調達価額)」の契約では、同じ程度の物を新しく買い直す金額が基準になり、「時価」の契約では、購入からの年数による価値の減少を差し引いた金額が基準になります。どちらの契約かは保険証券で確認できます。
修理できる物は修理費、修理できない物は買い替えの費用をもとに損害額が算定されるのが一般的です。
家財の損害明細の作り方
- 濡れた物をすべて書き出す:品名、メーカー、型番、購入時期、購入価格を一覧にします。
- 写真を撮る:濡れた状態の全体と、型番ラベルの写真を撮ります。
- 購入の記録を探す:領収書がなくても、ネット通販の購入履歴やクレジットカードの明細が参考になります。
- 修理できるか確認する:家電は修理業者やメーカーに修理の可否と見積もりを確認します。
- 処分する前に相談する:壊れた物を捨てる前に、保険会社に確認が必要かどうかを聞きましょう。
賃貸住宅の場合
賃貸住宅では、建物は大家さんの保険、自分の家具や家電は入居者自身の家財保険で補償するのが一般的です。水漏れに気づいたら、自分の保険会社とあわせて、管理会社にもすぐに連絡しましょう。
よくある質問
Q. 水漏れで濡れた家電は火災保険で補償されますか?
A. 家財の補償を付けていれば、水濡れとして対象になり得ます。建物だけの契約では補償されません。
Q. 上の階からの水漏れの場合、誰の保険を使いますか?
A. 上階の住人の個人賠償責任の補償で対応する場合と、自分の家財の補償を使う場合があります。管理会社と保険会社に相談しましょう。
Q. 領収書がなくても請求できますか?
A. 通販の購入履歴やカードの明細、型番の写真などで購入時期や価格を示せる場合があります。保険会社に相談してください。
Q. 家財の保険金はいくらになりますか?
A. 新価か時価かという契約の評価方法と、修理費または買い替え費用をもとに算定されます。
Q. 壊れた家電はすぐに捨ててもよいですか?
A. 処分する前に写真を撮り、保険会社に確認が必要かどうかを聞いてから処分しましょう。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧