2026年6月2日
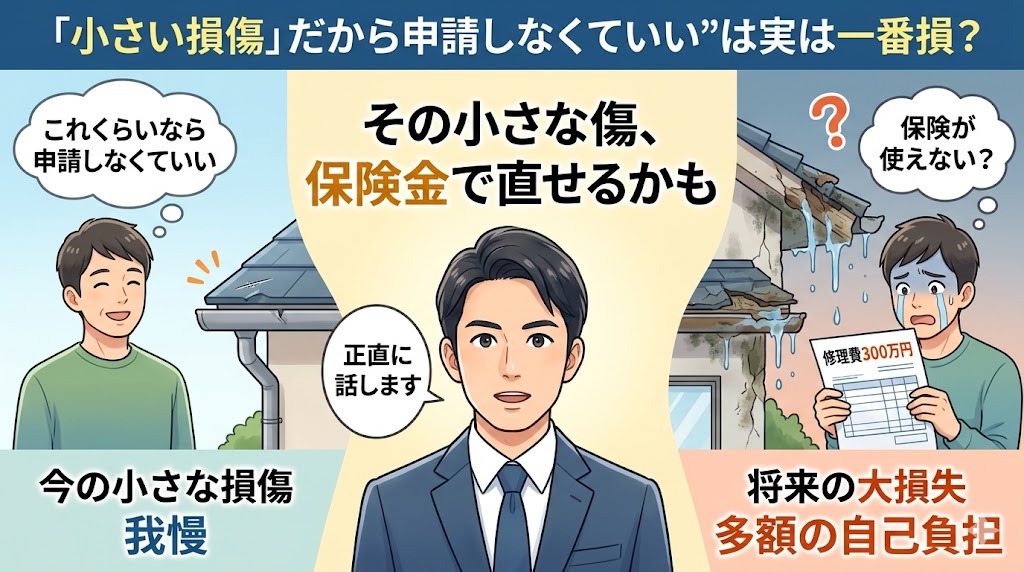
この記事の要点:小さな損傷でも、同じ事故の損害を合計して免責金額を上回れば請求できる可能性があります。放置すると被害が広がるため、早めに確認しましょう。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
小さな損傷を放置すると起こること
「この程度なら」と小さな損傷を放置すると、雨水が入り込んで下地が傷んだり、次の台風で被害が大きくなったりすることがあります。また、時間がたつほど、いつ・何が原因で壊れたかを説明しにくくなります。
| 小さな損傷の例 | 放置した場合に起こり得ること |
|---|---|
| 屋根材のわずかなずれ | 雨水の浸入による雨漏り、下地の腐食 |
| 棟板金の浮き | 次の強風で板金が飛ばされる |
| 雨どいの小さな変形 | 雨水があふれて外壁や基礎まわりが傷む |
| 外壁の小さな穴 | 壁の内部への雨水の浸入 |
放置して広がった損害は、補償の対象外となったり、減額されたりすることがあります。
請求できるかの判断の流れ
- 原因を考える:台風・大雪・雹・飛来物など、事故によるものか、経年劣化かを考えます。
- 同じ事故の損害を洗い出す:建物の周りを一周し、同じ時期に生じた損傷がほかにないか確認します。
- 修理の見積もりを取る:足場代など、修理に必要な費用も含めた金額を把握します。
- 免責金額と比べる:同じ事故の損害を合計し、保険証券の免責金額を上回るか確認します。
古い契約では、風災などで「損害額20万円以上の場合のみ支払う」という条件があることもあります。
相談のときに伝えること
- 損傷の場所と状態(写真)
- 気づいた日と、思い当たる災害の日付
- 同じ時期に生じたほかの損傷の有無
請求するかどうか迷う段階でも、保険会社に相談して構いません。ただし、別の日の損傷をまとめたり、劣化による傷みを含めたりして申告することはできません。
よくある質問
Q. 小さな損傷でも火災保険を請求できますか?
A. 同じ事故による損害の合計が免責金額を上回れば、請求できる可能性があります。
Q. 小さな損傷を放置するとどうなりますか?
A. 雨水の浸入などで被害が広がることがあり、広がった部分は補償の対象外となる場合があります。
Q. 請求するか迷う段階で相談してもよいですか?
A. 相談して構いません。補償の範囲や免責金額を確認したうえで判断しましょう。
Q. 請求すると保険料は上がりますか?
A. 火災保険には自動車保険のような等級制度は一般的になく、請求で保険料が上がる仕組みは通常ありません。
Q. 別の日にできた小さな傷をまとめて請求できますか?
A. できません。事故ごとに請求し、それぞれ免責金額が差し引かれます。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧