2026年6月4日
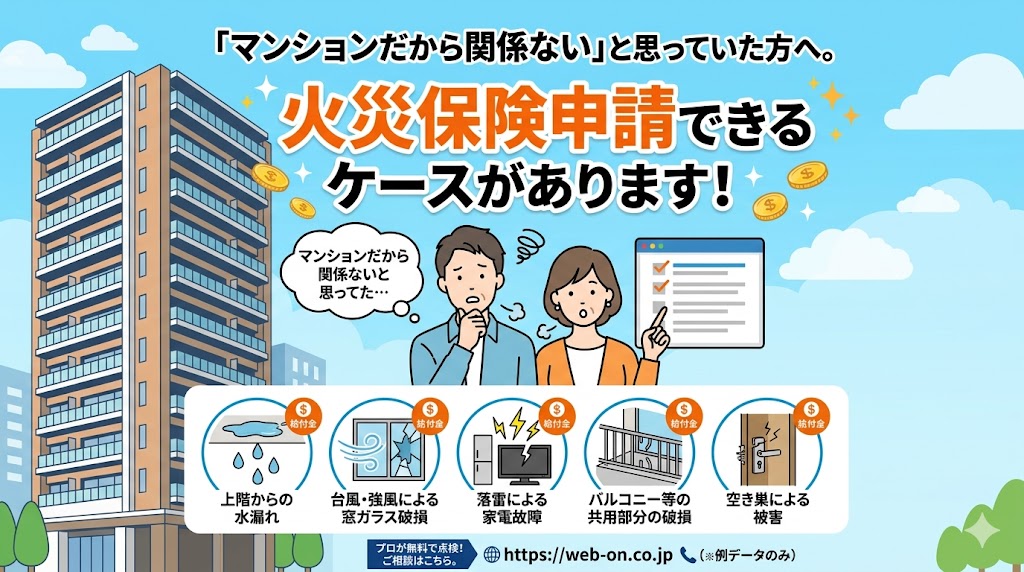
この記事の要点:マンションでも、専有部分の損害・家財の損害・階下への賠償などで火災保険を使える場合があります。外壁や共用廊下などの共用部分は、管理組合の保険で対応します。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
マンションの火災保険の役割分担
分譲マンションでは、外壁・屋上・共用廊下・エレベーターなどの共用部分は管理組合が火災保険をかけ、各住戸の内側(専有部分)と家財は区分所有者が自分で火災保険をかけるのが一般的です。「マンションだから個人の火災保険は関係ない」と思われがちですが、専有部分や家財の損害には自分の保険を使います。
個人の火災保険を使える主なケース
| ケース | 使う補償 | 補足 |
|---|---|---|
| 上階からの水漏れで天井や壁紙が傷んだ | 建物(専有部分)の水濡れ | 上階の住人の賠償で対応する場合もある |
| 落雷でテレビや給湯器が壊れた | 家財・建物の落雷 | 給湯器が専有部分か確認 |
| 台風で窓ガラスが割れ、室内が濡れた | 建物の風災、家財の風災 | 窓ガラスは共用部分とされることが多く、管理組合の保険で対応する場合がある |
| 家具を倒して室内の壁やドアを壊した | 建物の破損・汚損 | 特約の有無を確認 |
| 自分の部屋から階下に水漏れさせた | 個人賠償責任 | 管理組合が包括で加入している場合もある |
| 空き巣に入られ、鍵や家財が被害を受けた | 盗難 | 警察への届け出が必要 |
専有部分と共用部分の境目
専有部分の範囲は、マンションの管理規約で決まっています。一般的には、住戸の内側の壁紙・床・天井・室内の設備は専有部分、外壁・バルコニー・窓ガラスやサッシ・玄関ドアの外側は共用部分とされることが多いです。窓やバルコニーの被害は、管理会社に連絡して、管理組合の保険で対応するかどうかを確認しましょう。
確認しておきたい契約内容
- 建物(専有部分)と家財の両方を契約しているか
- 水濡れ、破損・汚損、盗難の補償があるか
- 個人賠償責任の特約があるか(管理組合の保険と重複していないか)
- マンションの上層階なら、水災の補償が必要か
被害に気づいたら、管理会社と自分の保険会社の両方に連絡し、どの保険で対応するかを確認しましょう。
よくある質問
Q. マンションでも個人の火災保険は必要ですか?
A. 専有部分や家財の損害、他の住戸への賠償に備えるため、個人の火災保険が必要です。
Q. マンションの窓ガラスが割れた場合は誰の保険を使いますか?
A. 窓ガラスは共用部分とされることが多く、管理組合の保険で対応する場合があります。管理会社に確認してください。
Q. 上階からの水漏れで部屋が傷んだらどうすればよいですか?
A. 管理会社に原因を調べてもらい、上階の住人の賠償か、自分の保険で対応するかを相談しましょう。
Q. 専有部分の範囲はどこで確認できますか?
A. マンションの管理規約で確認できます。分からない場合は管理会社に問い合わせてください。
Q. マンションの高層階でも水災の補償は必要ですか?
A. 高層階では浸水の可能性が低いため、水災の補償を外す選択もあります。ハザードマップや建物の状況を見て判断しましょう。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧