2026年9月10日
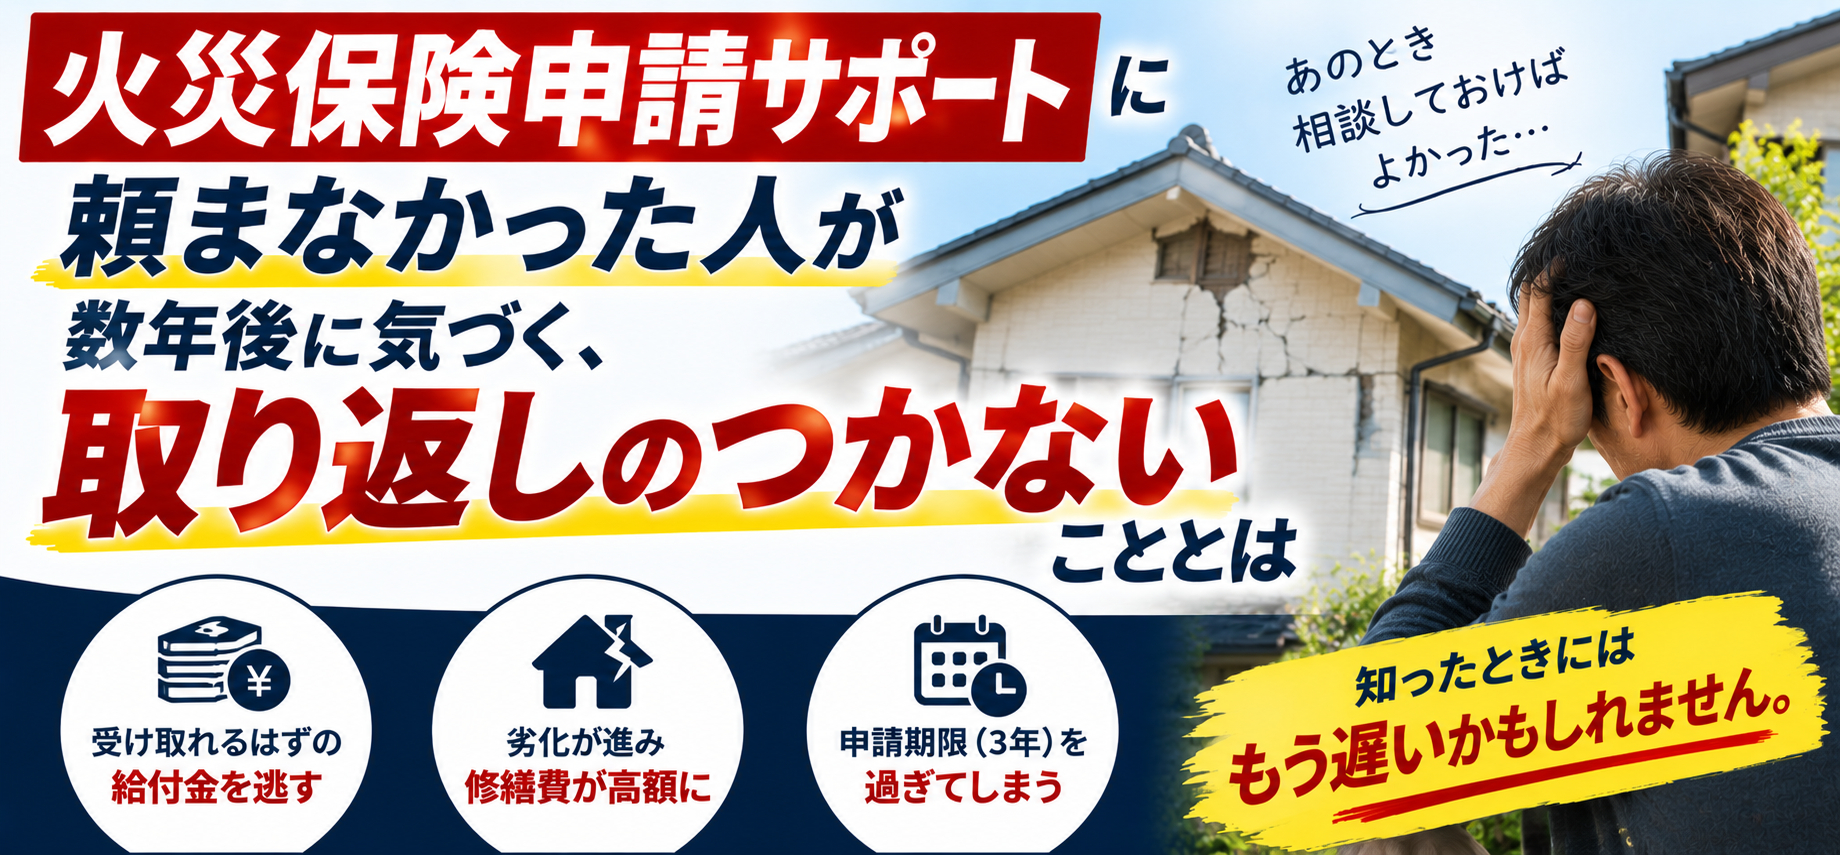
この記事の要点:火災保険の申請を後回しにすると、3年の時効、被害の拡大、事故の通知義務の3つが問題になり得ます。被害に気づいたら、まず保険会社へ連絡しましょう。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
申請を後回しにすると起こり得る3つのリスク
「忙しいから落ち着いてから」と火災保険の申請を後回しにすると、受け取れたはずの保険金が受け取れなくなったり、減ったりすることがあります。主な理由は次の3つです。
| リスク | 内容 | 今できる対応 |
|---|---|---|
| 時効 | 保険金を請求する権利は、保険法第95条により原則3年で消滅する | 損害の発生日を確認し、期限が近ければ先に保険会社へ連絡する |
| 被害の拡大 | 放置して広がった損害は、補償の対象外になる場合がある | 雨漏りなどは応急処置をし、その前後の写真と領収書を残す |
| 通知義務 | 多くの約款は、事故を知ったら「遅滞なく」通知するよう定めている | 書類がそろう前でも、まず事故の連絡を入れる |
| 原因の確認 | 時間がたつと、災害による損傷か経年劣化かの判断が難しくなる | 被害を見つけた日・きっかけ・気象記録をメモしておく |
リスク1:3年の時効
保険金を請求する権利は、保険法第95条で「行使することができる時から三年間」で時効により消滅すると定められています。起算日は原則として損害が発生した日で、被害に気づいた日から必ず数えられるわけではありません。
「最近気づいたからまだ大丈夫」と自己判断せず、台風や大雪の日付を確認したうえで、早めに保険会社へ相談してください。期限が迫っている場合は、写真や見積書がそろう前でも、先に請求の意思を伝えることが大切です。
リスク2:被害の拡大
屋根材のずれや外壁のひびを放置すると、雨水が入り込み、下地材や室内まで傷むことがあります。補償の対象になるのは原則として事故による損害で、放置したことで広がった部分は支払われない場合があります。
すぐに修理できないときは、ブルーシートでの養生など、被害を広げないための応急処置を検討しましょう。応急処置の前後の写真と、費用の領収書は保管しておきます。
リスク3:事故の通知義務
多くの火災保険の約款では、事故が起きたことを知ったときは、遅滞なく保険会社へ通知するよう定めています。正当な理由なく通知が遅れ、それによって損害が大きくなった場合などは、その分が差し引かれることがあります。
通知の段階で、見積書や写真が完全にそろっている必要はありません。契約者の情報、被害の日時と場所、被害の内容を伝え、必要書類の案内を受けましょう。
被害に気づいたら、まずやること
- 修理や片付けの前に、建物全体・被害箇所の周辺・近景の写真を撮る
- 被害を見つけた日、きっかけ、思い当たる災害の日をメモする
- 保険証券で、補償の内容と保険会社の連絡先を確認する
- 保険会社の事故受付へ連絡し、日時・担当者名・受付番号を記録する
よくある質問
Q. 火災保険の申請期限はいつまでですか?
A. 原則として、保険金を請求できる時から3年です(保険法第95条)。起算日は通常、損害が発生した日です。
Q. 被害に気づいたのが最近なら、気づいた日から3年ですか?
A. 必ずしもそうではありません。起算日の扱いは個別に判断されるため、自己判断せず保険会社に確認してください。
Q. すぐに修理できない場合はどうすればよいですか?
A. 被害が広がらないよう応急処置を行い、その前後の写真と費用の領収書を残しておきましょう。応急処置の費用が補償される場合もあります。
Q. 書類がそろっていなくても連絡してよいですか?
A. はい。まず事故の連絡を入れ、写真や見積書は保険会社の案内に沿って後から提出するのが一般的です。
Q. 通知が遅れると保険金は支払われませんか?
A. 直ちに支払われなくなるわけではありませんが、通知の遅れで損害が拡大した場合などは減額されることがあります。早めの連絡が大切です。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧