2026年8月6日
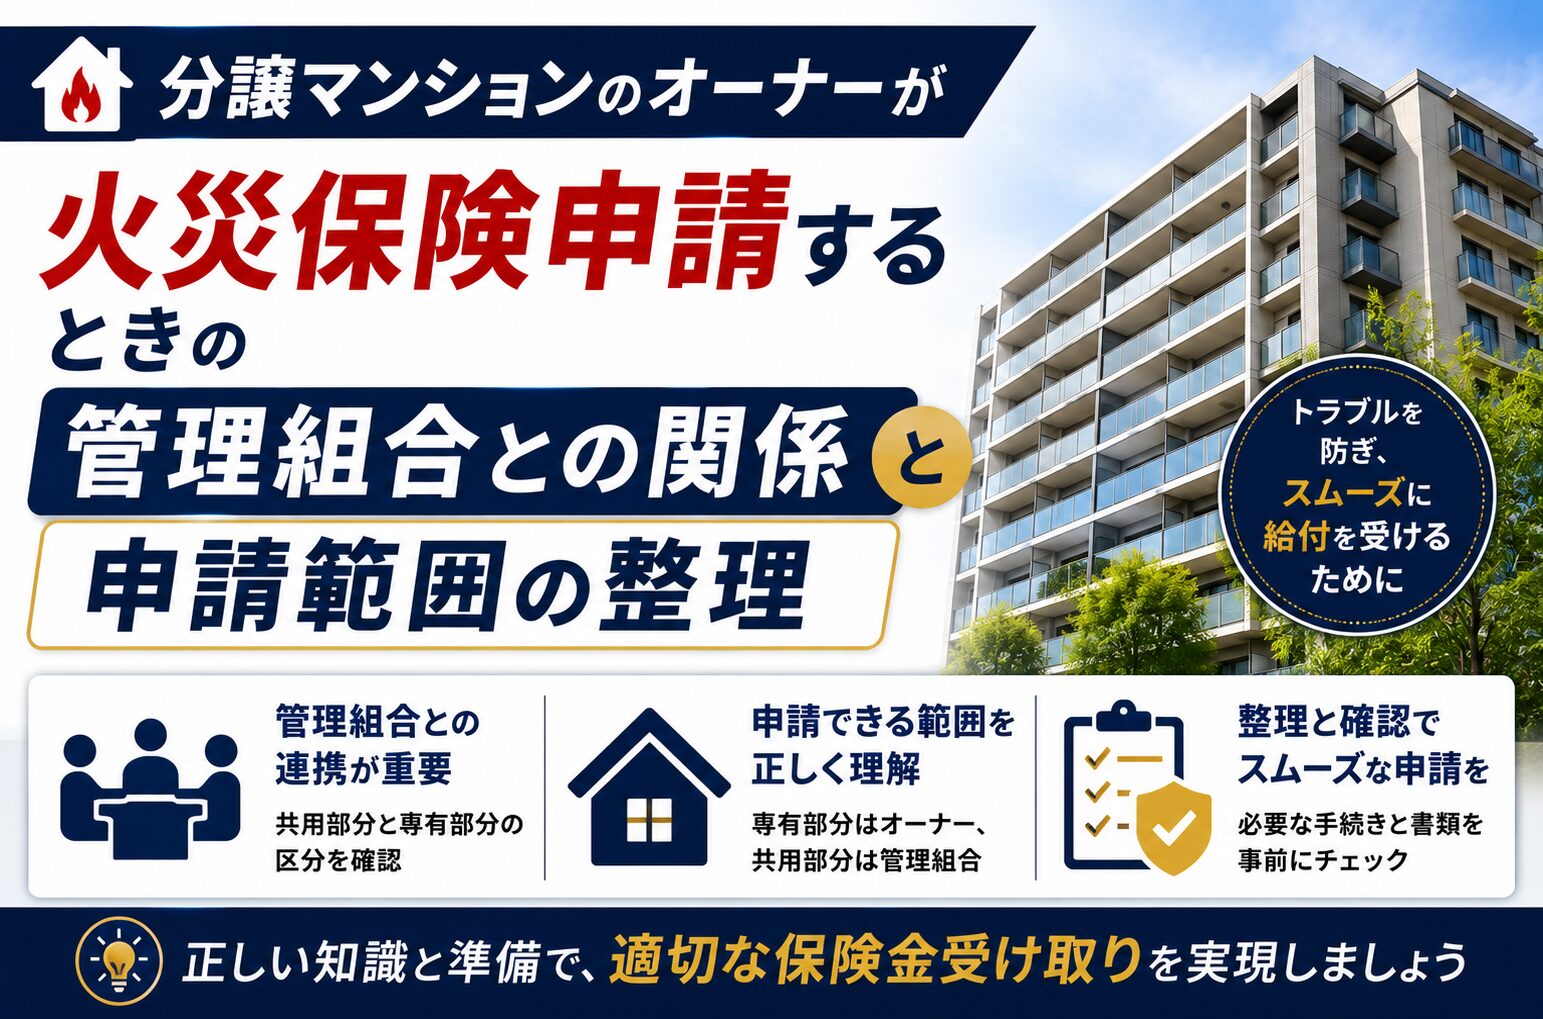
この記事の要点:分譲マンションでは、室内の内装や設備などの専有部分は自分の火災保険、外壁や廊下などの共用部分は管理組合の保険で直すのが基本です。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
分譲マンションで被害が出たとき、「自分の保険で申請するのか、管理組合の保険なのか」で迷うことがあります。基準になるのは、壊れた場所が専有部分か共用部分かです。
専有部分と共用部分の違い
| 場所 | 区分 | 主な申請先 |
|---|---|---|
| 室内の床・壁紙・天井、キッチン・浴室などの設備 | 専有部分 | 自分の火災保険(建物) |
| 家具・家電・衣類 | 家財 | 自分の火災保険(家財) |
| 外壁・屋上・廊下・階段・エレベーター | 共用部分 | 管理組合の火災保険 |
| ベランダ・バルコニー | 共用部分(専用使用権あり) | 管理組合の保険が基本。管理規約を確認 |
| 窓ガラス・サッシ・玄関ドア | 共用部分とする規約が多い | 管理規約を確認。入居者の過失は自分の保険の場合も |
| 専有部分の中を通る配管 | 規約による | 枝管は専有、縦管は共用とすることが多い |
どこまでが専有部分かは、マンションの管理規約で決まります。火災保険の契約でも、専有部分の範囲を「上塗り基準」(壁紙など内側の仕上げ部分まで)か「壁芯基準」(壁の中心まで)で決めているため、自分の契約がどちらか確認しておきましょう。
ケース別の申請先
上の階からの水漏れ
上の階の住人の過失が原因なら、その人の個人賠償責任保険で補償するのが基本です。共用部分の配管が原因なら管理組合の保険で対応します。原因が特定できない場合は、自分の火災保険の水濡れ補償を使うことがあります。
台風で窓ガラスが割れた
窓ガラスを共用部分とする規約が多いため、管理組合(管理会社)に連絡するのが先です。割れたガラスで室内の床や家財が傷んだ場合は、その部分を自分の保険で申請することがあります。
自分の部屋から下の階に水漏れさせた
自分の個人賠償責任保険で、下の階の損害を補償します。火災保険の特約や自動車保険の特約で付いていないか確認しましょう。
被害に気づいたときの手順
- 管理会社に連絡し、共用部分の被害や原因の調査を依頼する
- 専有部分と家財の被害を写真で記録する
- 自分の保険会社に連絡し、専有部分・家財の補償を確認する
- 修理見積書は、専有部分と共用部分を分けて作ってもらう
管理組合側の対応については、マンション管理組合の共用部分の保険で解説しています。
よくある質問
Q. マンションの外壁が壊れたら自分の火災保険で直せますか?
A. 外壁は共用部分なので、管理組合の火災保険で修理するのが基本です。管理会社に連絡してください。
Q. ベランダは専有部分ですか?
A. 多くのマンションでは共用部分で、住戸の専用使用権がある場所です。修理は管理組合の保険が基本ですが、管理規約を確認しましょう。
Q. 上塗り基準と壁芯基準とは何ですか?
A. 専有部分の範囲を、壁紙など内側の仕上げまでとするのが上塗り基準、壁の中心までとするのが壁芯基準です。保険の契約でどちらか確認しましょう。
Q. 上の階からの水漏れはどこに請求しますか?
A. 上の階の住人の過失なら、その人の個人賠償責任保険が基本です。共用部分の配管が原因なら管理組合の保険で対応します。
Q. 自分の部屋から下の階に水漏れしたら?
A. 自分の個人賠償責任保険で下の階の損害を補償します。特約に付いているか確認してください。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧