2026年4月20日
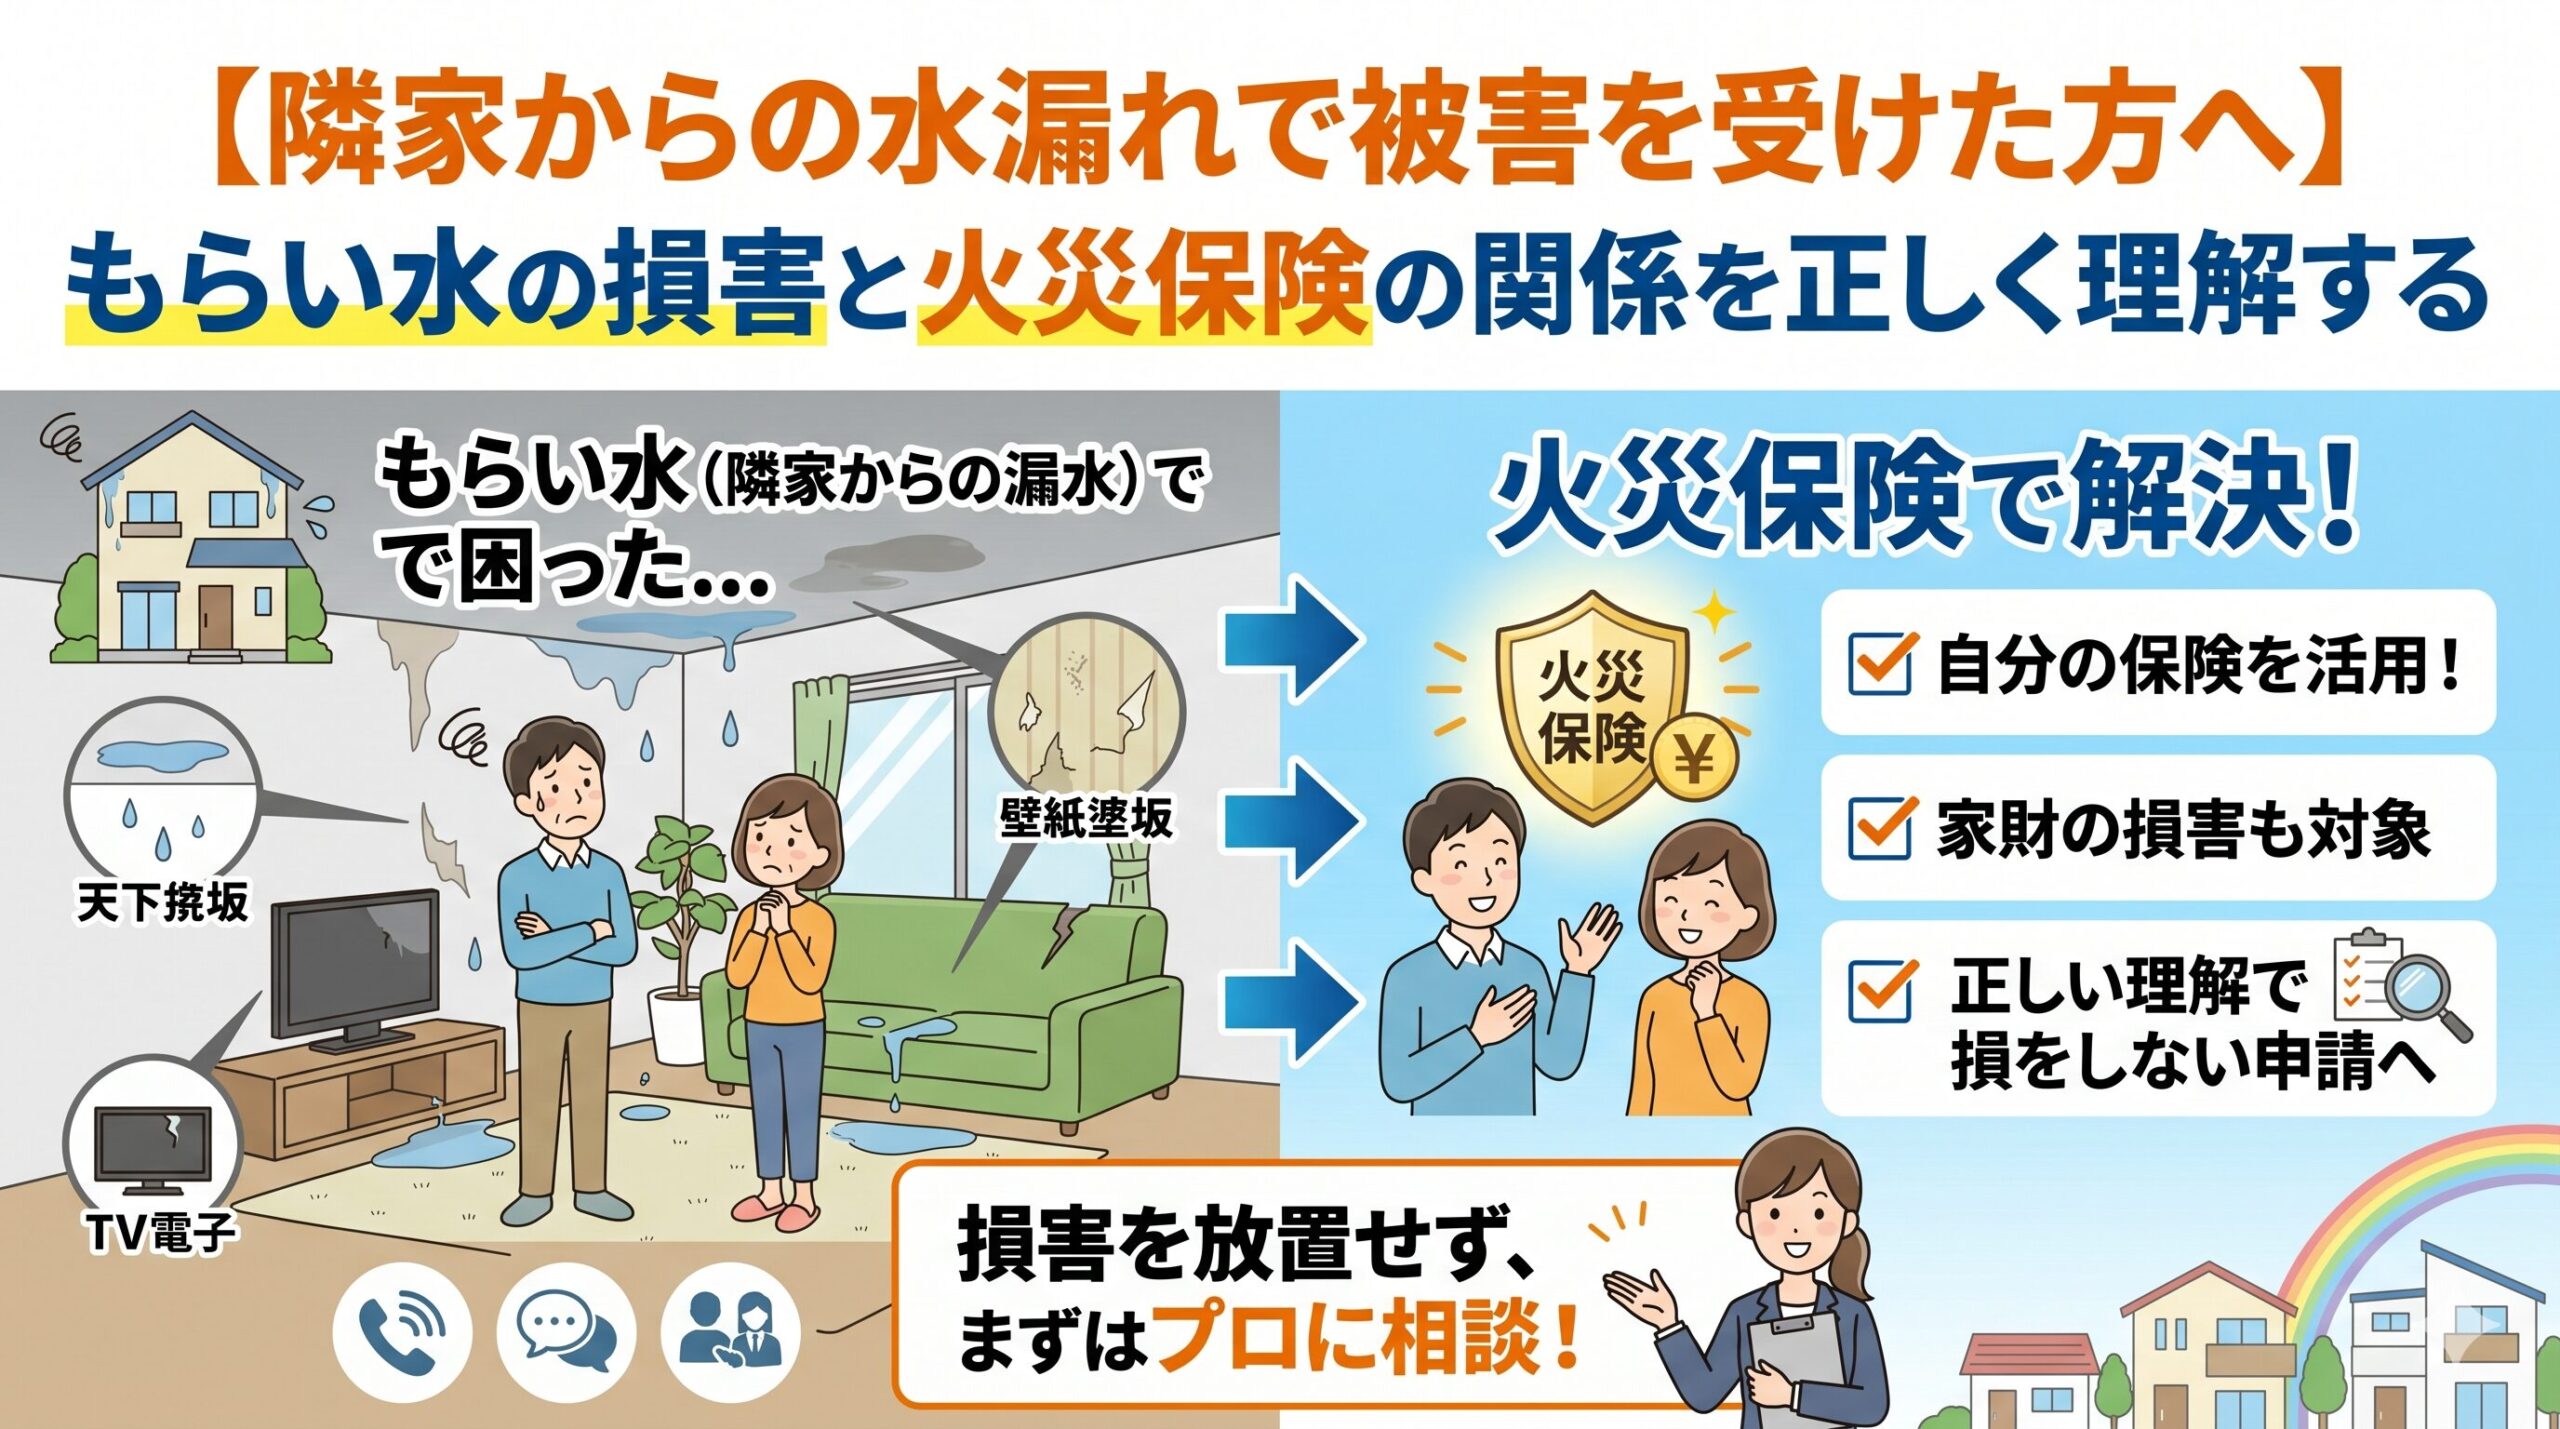
この記事の要点:もらい水の被害は、原因を作った人の個人賠償責任保険で補償するのが基本です。共用部分が原因なら管理組合の保険、相手に責任がない場合は自分の水濡れ補償を使います。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
天井からぽたぽたと水が落ちてきた、隣の部屋から壁を伝って水が染みてきた。他の住戸からの水漏れ(もらい水)は、原因によって請求先が変わります。
原因別:もらい水の請求先
| 水漏れの原因 | 主な請求先 | 補足 |
|---|---|---|
| 上の階の住人の過失(洗濯機のホース外れ、蛇口の閉め忘れなど) | 原因者の個人賠償責任保険 | 原因者が保険に入っていなければ本人に請求 |
| 上の階の専有部分の配管の老朽化 | 原因者(区分所有者)または原因者の保険 | 管理状況によって判断が分かれる |
| 共用部分の配管の破損 | 管理組合の保険(施設賠償責任など) | 管理会社に連絡 |
| 原因が特定できない、相手に責任がない | 自分の火災保険の水濡れ補償 | 家財は家財の補償に加入している場合 |
| 賃貸の上階の入居者が原因 | 入居者の個人賠償責任保険、または大家さん側の対応 | まず管理会社に連絡 |
まずやること
- 上の階や隣の住戸に知らせ、止水してもらう(不在なら管理会社に連絡)
- 濡れた天井・壁・床・家財を撮影し、被害の範囲を記録する
- 濡れた家電は電源を抜き、使用しない
- 管理会社に原因の調査を依頼する
- 相手と、自分の保険会社の両方に連絡する
相手に請求する場合の注意点
相手の個人賠償責任保険から支払われる場合、損害額は相手の保険会社が査定します。家財は購入時の金額ではなく、時価で評価されることが一般的です。修理見積書や購入時期が分かる資料を用意しておきましょう。
相手との話し合いは、感情的にならず事実の共有から始めるのが大切です。保険会社同士でやり取りしてもらうこともできます。
自分の水濡れ補償を使う場合
原因が特定できない、相手に賠償責任がない、相手が保険に入っておらず支払いが進まない、といった場合は、自分の火災保険の水濡れ補償で修理費を受け取れることがあります。自分の保険から支払われた後に、保険会社が相手に請求(求償)することがあります。同じ損害について二重に受け取ることはできません。
自分が加害者にならないために
反対に、自分の部屋から水が漏れて下の階に被害を与えた場合に備えて、個人賠償責任保険(火災保険や自動車保険の特約など)に入っているか確認しておきましょう。
よくある質問
Q. 上の階からの水漏れは誰の保険で直しますか?
A. 上の階の住人の過失が原因なら、その人の個人賠償責任保険で補償するのが基本です。共用部分が原因なら管理組合の保険で対応します。
Q. 自分の火災保険は使えますか?
A. 原因が特定できない、相手に責任がないなどの場合は、自分の水濡れ補償で対象になり得ます。家財は家財の補償に加入している場合です。
Q. 相手が保険に入っていなかったら?
A. 相手本人に請求することになります。話し合いが進まない場合は、自分の保険の水濡れ補償が使えるか確認しましょう。
Q. 水漏れで濡れた家電は補償されますか?
A. 相手の賠償または自分の家財の補償で対象になり得ます。時価で評価されることが多いため、購入時期が分かる資料を用意しましょう。
Q. 水漏れに気づいたら最初に何をすべきですか?
A. 上の階や管理会社に連絡して止水してもらい、被害の写真を撮ります。濡れた家電は使わないでください。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧