2026年3月25日
この記事の要点:築年数で給付金が出る制度はなく、火災保険は台風や雪など事故による損害に支払われます。経年劣化は対象外で、請求は原則3年以内です。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
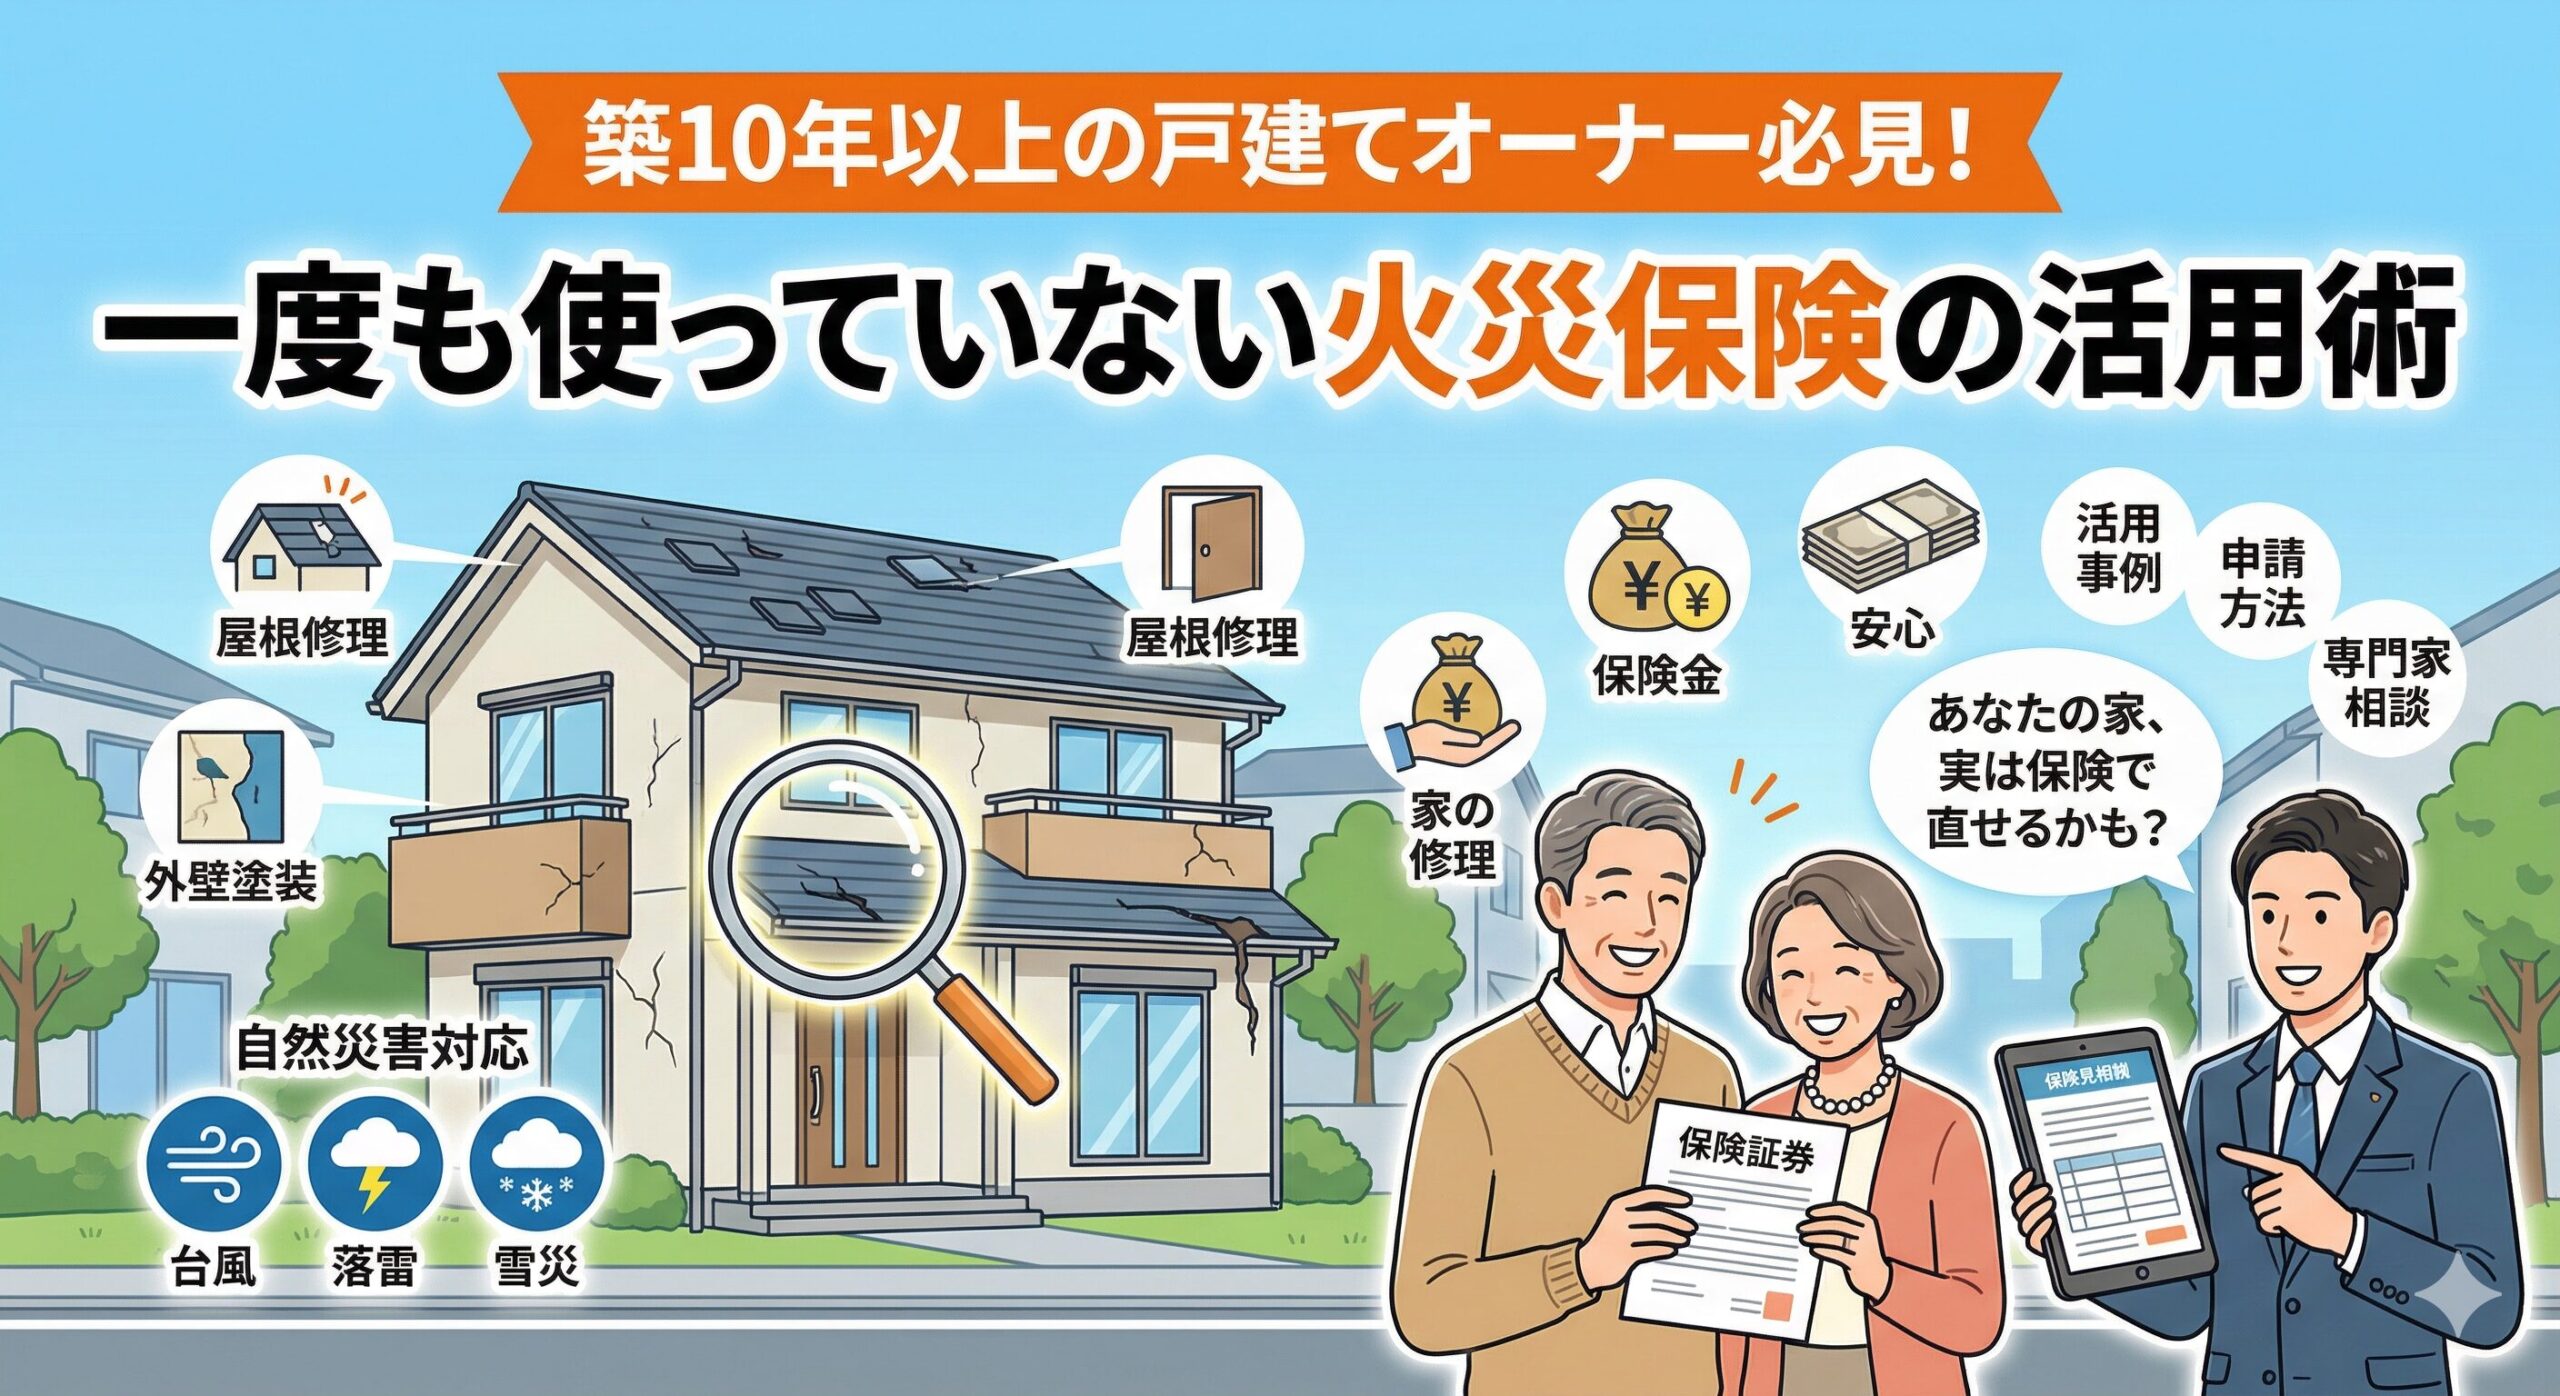
「築10年以上の家なら火災保険の給付金がもらえる」という広告や勧誘を見かけることがあります。しかし、築年数に応じて自動的にお金が支払われる制度はありません。
この記事では、築年数が経った家で火災保険が使えるのはどんな場合か、経年劣化との違い、確認したいポイントを整理します。
火災保険の「給付金」とは何か
火災保険で支払われるのは、契約で補償される事故によって建物や家財に損害が生じたときの「保険金」です。広告などで「給付金」と呼ばれることがありますが、条件を満たせば一律に受け取れる補助金とは性質が異なります。
支払いを受けるには、次の条件がそろっている必要があります。
- 台風・強風・雪・雹・落雷・水災など、契約で補償される事故による損害である
- 損害が発生した時から原則3年以内に請求する(保険法95条)
- 修理費が契約の免責金額(自己負担額)を上回る
築年数が経った家で確認したい箇所と判断の目安
築10年を過ぎると、自然災害による損傷と経年劣化が混在しやすくなります。保険会社はその損傷が「いつ・何によって」生じたかで判断します。
| 箇所 | 対象になり得る損傷 | 対象外になりやすい状態 |
|---|---|---|
| 屋根 | 台風で瓦がずれた・割れた、雹でへこんだ | 全体的な色あせ、コケ、防水性の低下 |
| 雨どい | 雪の重みで曲がった、強風で外れた | 長年のサビや継ぎ目の劣化 |
| 外壁 | 飛来物による割れ・へこみ | 塗装のはがれ、細かなひび割れ |
| カーポート・物置 | 強風・積雪で屋根材が割れた・飛んだ | 経年による部材の劣化 |
| 窓・網戸・シャッター | 強風で飛んできた物で破損 | 開閉部品の摩耗 |
「築年数が経っている=必ず使える損傷がある」わけではありません。被害に心当たりがない場合は、無理に申請を考える必要はありません。
経年劣化と判断されないために大切なこと
判断の材料になるのは、被害の前後が分かる写真と、損傷が生じた時期の気象記録です。台風や大雪の後に点検し、気になる箇所を見つけたら日付が分かる形で写真を残しておきましょう。
損傷の原因や発生日を事実と異なる形で申告することは、保険金詐欺にあたるおそれがあります。分からないことは分からないと伝えてください。
築年数が経った家で見直したい契約内容
保険金額と評価方法
古い契約では、建物を「時価」で評価していることがあります。時価は経年による価値の減少を差し引くため、同じ損害でも支払額が少なくなることがあります。契約更新時に「再調達価額(新価)」での評価になっているか確認しましょう。
補償の範囲
風災・水災・破損汚損などの補償が外れていないか、免責金額がいくらに設定されているかを保険証券で確認します。2022年10月以降、火災保険の契約期間は最長5年となっているため、更新のたびに内容を見直す機会があります。
勧誘を受けたときの注意点
「築10年以上なら必ずお金がもらえる」「無料で点検する」と訪問し、契約を急がせる業者とのトラブルが国民生活センターに寄せられています。点検中に故意に屋根を壊された、高額な手数料を請求された、といった事例もあります。
申請は保険会社に直接連絡して進めることができます。業者と契約する場合は、手数料、解約条件、保険金が出なかった場合の扱いを書面で確認してください。
よくある質問
Q. 築10年以上の家なら火災保険の給付金がもらえますか?
A. 築年数に応じて支払われる給付金はありません。台風や雪など、契約で補償される事故による損害がある場合に保険金が支払われます。
Q. 経年劣化の損傷は火災保険の対象になりますか?
A. 経年劣化による損傷は対象外です。自然災害による損傷かどうかは、写真や気象記録などをもとに保険会社が判断します。
Q. 何年前の被害まで申請できますか?
A. 保険金の請求権は、損害が発生した時から原則3年で時効により消滅します。古い被害ほど原因の判断も難しくなります。
Q. 古い火災保険の契約で注意することはありますか?
A. 建物を時価で評価している契約では、支払額が少なくなることがあります。更新時に再調達価額での評価や補償範囲を確認しましょう。
Q. 「火災保険で無料修理できる」という訪問業者は大丈夫ですか?
A. 契約を急がせる、高額な手数料を請求するなどのトラブルが報告されています。申請は保険会社に直接連絡して進められます。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧