2025年12月22日
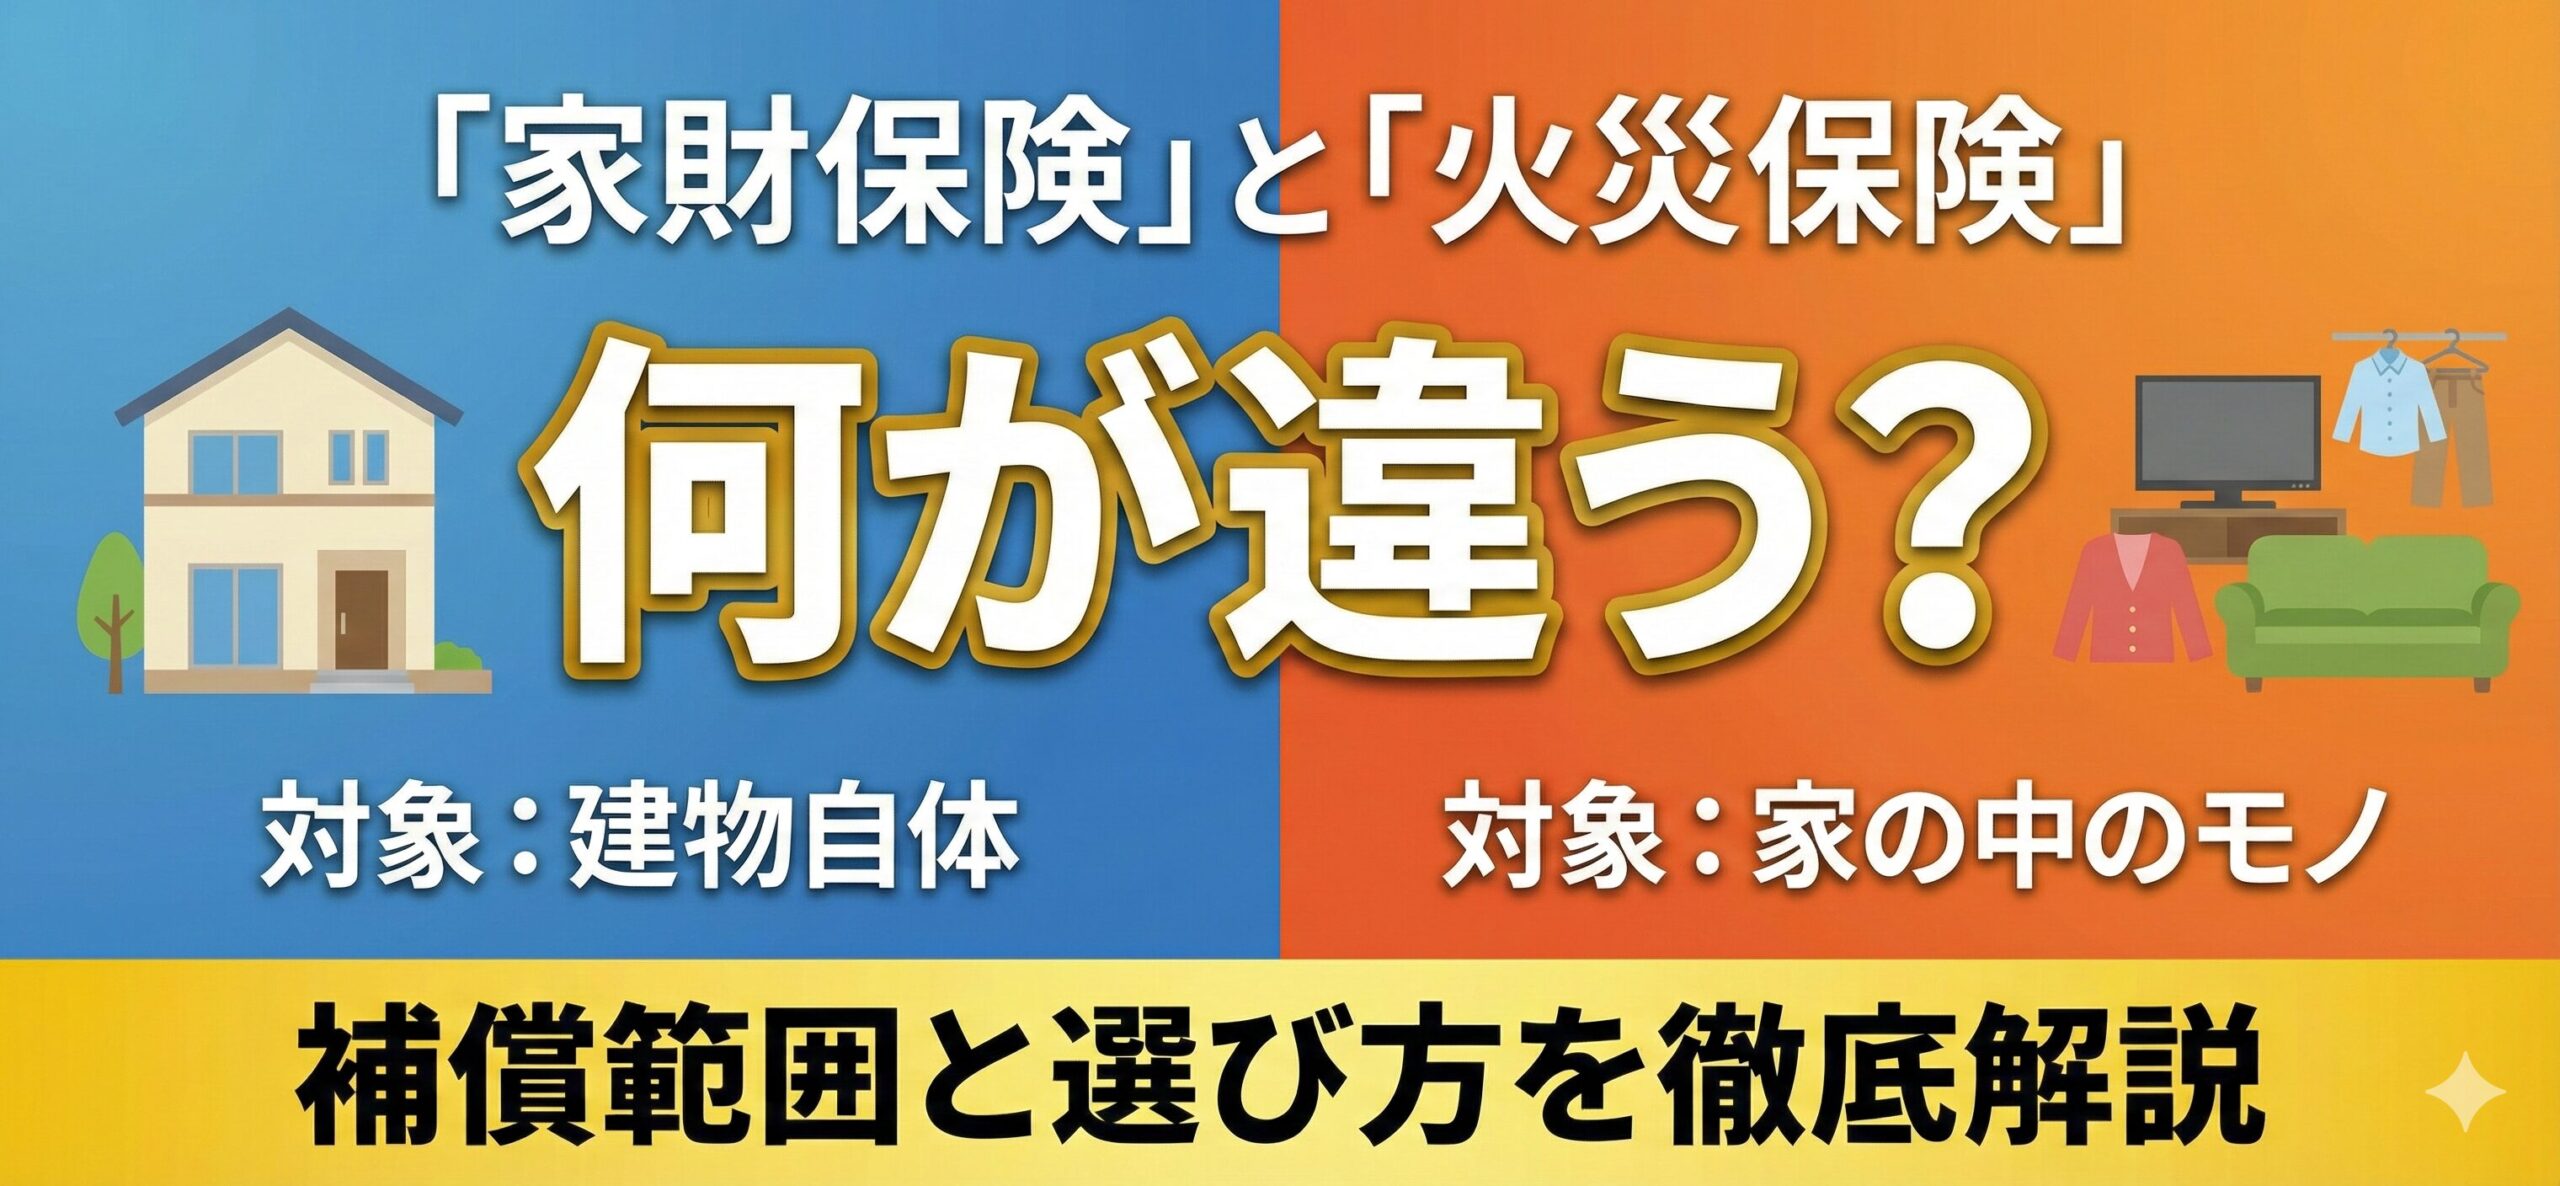
この記事の要点:家財保険は、火災保険のうち家具や家電などの家財を対象にした契約です。建物と家財は別々に契約するため、どちらに加入しているかで補償の範囲が変わります。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
「家財保険」と「火災保険」は別の保険のように聞こえますが、家財保険は火災保険の一種です。火災保険は、補償する対象を「建物」と「家財」に分けて契約します。
家財保険と火災保険の関係
| 契約の形 | 補償の対象 | 主な加入者 |
|---|---|---|
| 建物のみ | 建物本体と付帯設備(門・塀・物置などは契約による) | 持ち家で家財は別に考える人 |
| 家財のみ(いわゆる家財保険) | 家具・家電・衣類など | 賃貸住宅の入居者 |
| 建物+家財 | 両方 | 持ち家の人 |
建物と家財の境界
一般に、建物に固定されていて動かせないものは建物、引っ越しで持っていくものは家財です。
- 建物:床・壁・天井、固定されたエアコン、システムキッチン、ユニットバス、門・塀(契約による)
- 家財:家具、テレビ・冷蔵庫・洗濯機などの家電、衣類、食器、自転車
扱いは保険会社によって異なることがあるため、迷うものは約款で確認しましょう。
補償される事故は同じ
建物も家財も、選んだ補償内容に応じて同じ種類の事故が対象になります。
- 火災・落雷・破裂・爆発
- 風災・雹災・雪災
- 水災(付けていない契約もある)
- 水濡れ、物体の衝突、盗難
- 破損・汚損(不測かつ突発的な事故。プランや特約による)
地震による損害は、建物・家財ともに地震保険で補償されます。
家財保険で対象外になりやすいもの
- 自動車・バイク(自動車保険の対象)
- 現金・預貯金証書(盗難の場合に一定額まで補償する契約もある)
- 1個または1組の価額が30万円を超える貴金属・美術品など(保険証券に明記していない場合)
- データやソフトウェア
- 動物・植物
賃貸と持ち家の選び方
賃貸住宅の場合
建物は大家さんが保険をかけるため、入居者は家財保険に加入します。あわせて、部屋を壊したときの「借家人賠償責任」と、他人に損害を与えたときの「個人賠償責任」の補償をセットにするのが一般的です。
持ち家の場合
建物と家財の両方に加入すると、台風で屋根が壊れて雨が吹き込み、家具も濡れた、といった場合に両方の損害が補償されます。建物だけの契約では、家財の損害は自己負担になります。
家財の保険金額の決め方
家財の保険金額は、同等の物を買い直すのに必要な金額をもとに決めます。保険会社が世帯の人数や年齢から目安を示していることが多いので、実際の持ち物と比べて過不足がないか確認しましょう。高すぎると保険料の無駄に、低すぎると十分な補償が受けられません。
よくある質問
Q. 家財保険と火災保険は別の保険ですか?
A. 家財保険は火災保険のうち、家財を対象にした契約のことです。火災保険は建物と家財に分けて契約します。
Q. 賃貸に住んでいる場合は何に入ればいいですか?
A. 家財保険に加え、借家人賠償責任と個人賠償責任の補償をセットにするのが一般的です。建物は大家さんの保険で補償されます。
Q. エアコンは建物と家財のどちらですか?
A. 壁に固定されたエアコンは建物として扱われることが多いです。扱いは保険会社によって異なるため約款で確認しましょう。
Q. 地震で家財が壊れた場合は家財保険で補償されますか?
A. 地震による損害は家財保険では補償されず、家財を対象にした地震保険に加入している場合に補償されます。
Q. 30万円を超える貴金属も補償されますか?
A. 1個または1組の価額が30万円を超えるものは、保険証券に明記していないと補償されないのが一般的です。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧