2025年11月26日
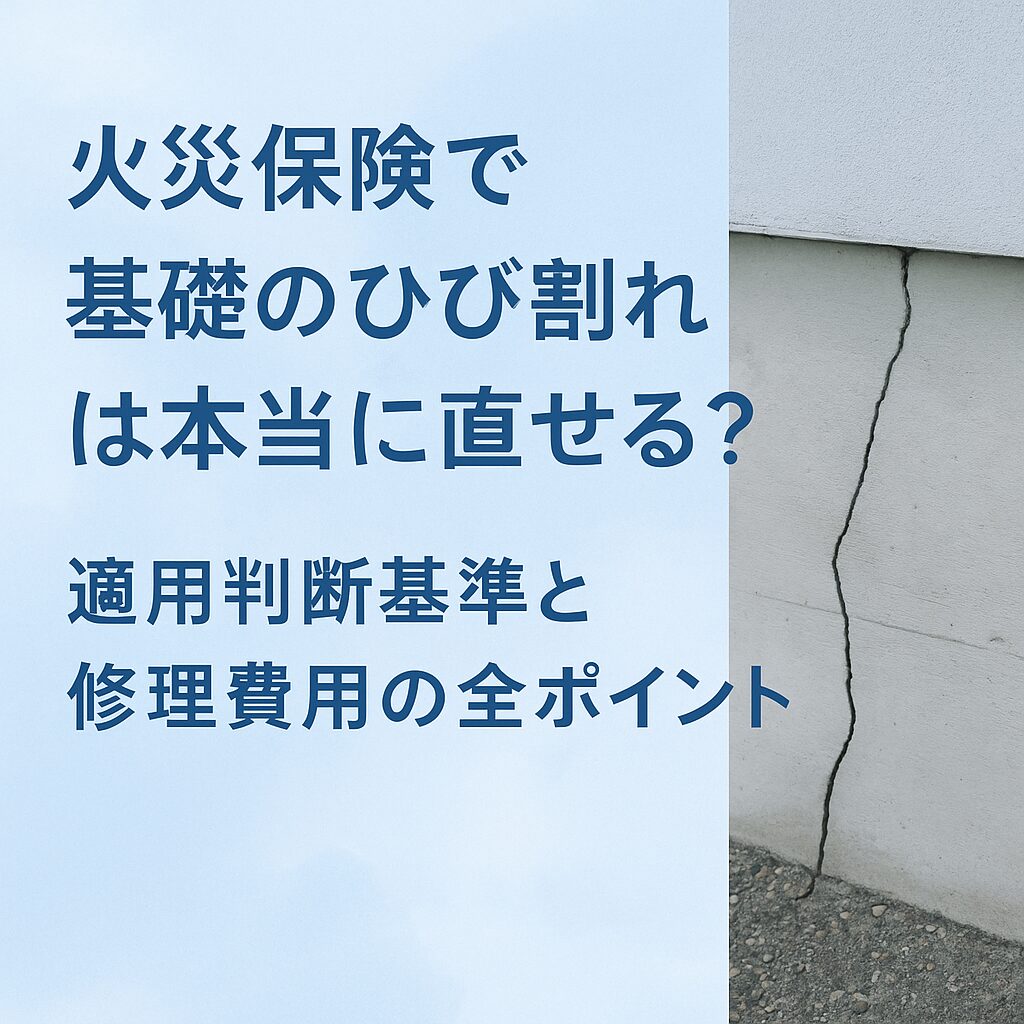
この記事の要点:基礎のひび割れは、地震が原因なら地震保険、車の衝突などなら火災保険の対象になり得ます。乾燥収縮や経年劣化によるものは対象外です。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
家の基礎にひび割れ(クラック)を見つけると、建物の安全性と修理費が心配になります。保険で直せるかどうかは、ひび割れの「原因」によって決まります。
この記事では、原因別の保険の扱い、ひび割れの見方、申請前に準備しておくことを整理します。
原因別:基礎のひび割れと保険の関係
| ひび割れの原因 | 対象になり得る保険 | 判断のポイント |
|---|---|---|
| 地震・噴火・津波(液状化を含む) | 地震保険 | 建物全体の主要構造部の損害で区分を認定 |
| 車の衝突・物の落下 | 火災保険(建物外部からの物体の衝突など) | 相手が分かれば相手の自動車保険が基本 |
| 洪水・土砂崩れ | 火災保険の水災補償 | 床上浸水などの支払条件がある |
| コンクリートの乾燥収縮 | 対象外 | 新築後数年以内に出る細いひびが多い |
| 経年劣化・地盤の沈下 | 対象外 | 新築時の施工不良なら住宅会社の保証を確認 |
地震によるひび割れは地震保険で判断される
地震が原因の損害は、火災保険では補償されません。地震保険に加入している場合は、基礎・柱・壁・屋根などの主要構造部の損害の程度によって、全損・大半損・小半損・一部損の4区分で認定されます。
基礎のひび割れは、この認定の中で重要な調査項目の一つです。ただし、ひび割れが小さく、建物全体の損害が一部損の基準(主要構造部の損害が時価の3%以上など)に届かない場合は、支払いの対象になりません。
地震保険金の請求期限は、損害が発生した時から原則3年です。地震の後に気づいたひび割れは、早めに保険会社へ連絡しましょう。
ひび割れの見方と危険度の目安
一般に、幅0.3mm未満の髪の毛ほどの細いひび(ヘアクラック)は、コンクリートの乾燥収縮によるものが多いとされます。一方、幅が広いひび、基礎を貫通しているひび、段差やずれを伴うひびは、構造的な問題の可能性があるため専門家の点検が必要です。
- ひびの幅と長さ(クラックスケールや定規で測る)
- ひびの向き(縦・横・斜め)と本数
- 段差やずれ、鉄筋のさびが見えていないか
- ドアや窓の開け閉めが急に悪くなっていないか
新築から10年以内なら住宅会社の保証も確認
新築住宅の基礎など構造耐力上主要な部分には、引き渡しから10年間、売主や施工会社に瑕疵担保責任があります(住宅品質確保促進法)。施工不良が疑われるひび割れは、保険ではなく住宅会社に相談しましょう。
申請前にやっておきたいこと
- ひび割れ全体と、定規やクラックスケールを当てた近景を撮影する
- ひびに気づいた日と、直前の地震・災害の日付をメモする
- 保険証券で地震保険・水災補償の有無を確認する
- 保険会社に連絡し、調査の日程を相談する
- 修理業者に原因と補修方法を見てもらい、見積書を依頼する
原因や発生日は、事実のとおりに伝えてください。分からない場合は「いつからか分からない」と伝えるのが正しい対応です。
よくある質問
Q. 家の基礎のひび割れは火災保険で直せますか?
A. 地震以外の原因、たとえば車の衝突や洪水による損害であれば、火災保険の対象になり得ます。乾燥収縮や経年劣化によるひび割れは対象外です。
Q. 地震で基礎にひびが入った場合は地震保険の対象ですか?
A. 対象になり得ますが、建物全体の主要構造部の損害で4区分に認定されるため、ひび割れが小さく基準に届かない場合は支払われません。
Q. どのくらいのひび割れなら危険ですか?
A. 幅0.3mm未満の細いひびは乾燥収縮によるものが多いとされます。幅が広い、貫通している、段差がある場合は専門家に点検を依頼してください。
Q. 新築数年で基礎にひびが入った場合は?
A. 構造上主要な部分には引き渡しから10年間、売主や施工会社の瑕疵担保責任があります。まず住宅会社に相談しましょう。
Q. いつ入ったか分からないひび割れでも申請できますか?
A. 申請はできますが、原因や時期は保険会社が判断します。事実と異なる日付を申告せず、分かる範囲で正確に伝えてください。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧