2026年7月21日
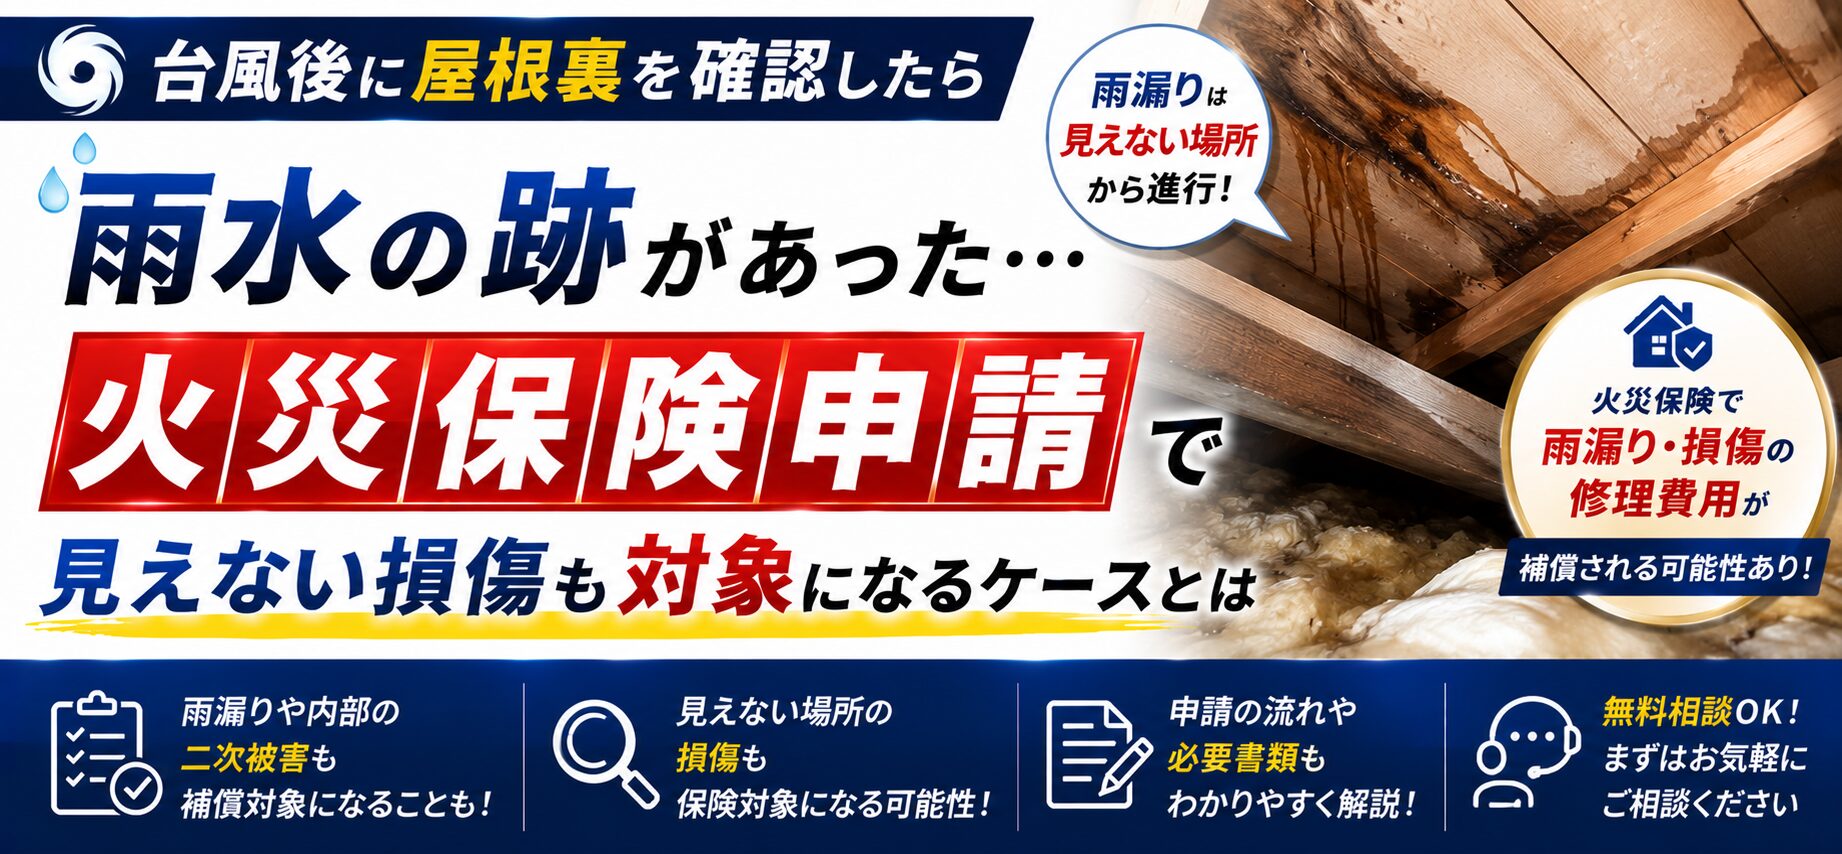
この記事の要点:屋根裏の雨水跡は、強風などで屋根が壊れ、その破損部から雨が入った場合は風災として対象になり得ます。劣化による雨漏りは通常対象外です。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
雨漏りが補償されるかは「原因」で決まる
火災保険の多くは、台風などの強風で屋根が壊れ、その破損部分から雨が吹き込んで生じた損害を、風災の補償の対象としています。一方、屋根材や防水シートの劣化、施工不良による雨漏りは、通常は補償の対象外です。
屋根裏に雨水の跡があっても、外から見て屋根に目立つ破損がない場合もあります。強風で屋根材がわずかにずれたり、棟板金が浮いたりして、その隙間から雨が入ることがあるためです。
| 状況 | 補償の目安 | 確認すること |
|---|---|---|
| 台風の後、屋根材のずれや棟板金の浮きがあり、屋根裏に雨水跡 | 風災として対象になり得る | 屋根の破損箇所と雨水跡の位置の関係 |
| 屋根に破損はなく、長年少しずつ雨漏りしていた | 経年劣化として対象外のことが多い | いつから雨水跡があったか |
| 新築や改修から間もない時期の雨漏り | 施工不良の可能性。火災保険ではなく施工会社の保証を確認 | 工事の保証書・契約書 |
| 雨水で天井や家財も濡れた | 屋根の破損が風災なら、室内の損害も対象になり得る。家財は家財の補償が必要 | 建物と家財の補償の有無 |
屋根裏で雨水跡を見つけたらやること
- 写真を撮る:屋根裏の雨水跡、室内の天井のしみなどを、全体と近景で撮影します。点検口から撮れる範囲で構いません。
- 屋根は自分で登らない:屋根の確認は、地上から見える範囲にとどめ、詳しい点検は業者に依頼します。
- 経緯をメモする:思い当たる台風の日、雨水跡に気づいた日、以前は跡がなかったかを書き出します。
- 応急処置をする:雨が続く場合はバケツやブルーシートで被害の拡大を防ぎ、その前後の写真と費用の領収書を残します。
- 保険会社へ連絡する:原因がはっきりしなくても、台風の後に気づいたことを伝えて相談します。
経年劣化と風災の見分け方の目安
最終的な判断は保険会社や鑑定人が行いますが、次のような点が判断材料になります。
- 屋根の破損の状態:屋根材の割れ・ずれ・めくれが、特定の方向に偏っているか
- 雨水跡の新しさ:しみの色や広がり方が、最近できたものか
- 時期の一致:台風や強風の日と、被害に気づいた時期が近いか
- 過去の記録:以前の点検写真や修理履歴で、その時点では異常がなかったか
台風の日付は、気象庁の過去の気象データで地域の最大瞬間風速とあわせて確認できます。
注意したいこと
請求期限は、損害の発生から原則3年です。また、雨漏りを放置して広がった損害は、補償の対象外となる場合があります。気づいた時点で早めに相談しましょう。
よくある質問
Q. 雨漏りは火災保険の対象になりますか?
A. 強風などで屋根が壊れ、その破損部から雨が入った場合は対象になり得ます。劣化や施工不良による雨漏りは通常対象外です。
Q. 屋根の外側に目立つ破損がなくても申請できますか?
A. 強風で屋根材がずれたり板金が浮いたりして雨が入ることもあるため、相談する価値はあります。業者の点検結果と合わせて保険会社に伝えましょう。
Q. 屋根裏の確認は自分でしてもよいですか?
A. 点検口から見える範囲の確認と撮影は可能ですが、屋根に登るのは危険なので避け、専門業者に依頼してください。
Q. 濡れた家具や家電も補償されますか?
A. 家財の補償を付けていれば対象になり得ます。建物と家財は別の補償なので、保険証券で確認してください。
Q. 雨漏りに気づいてから時間がたっていても申請できますか?
A. 請求期限は原則3年ですが、放置して広がった損害は対象外になる場合があります。早めに保険会社へ相談しましょう。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧