2026年7月6日
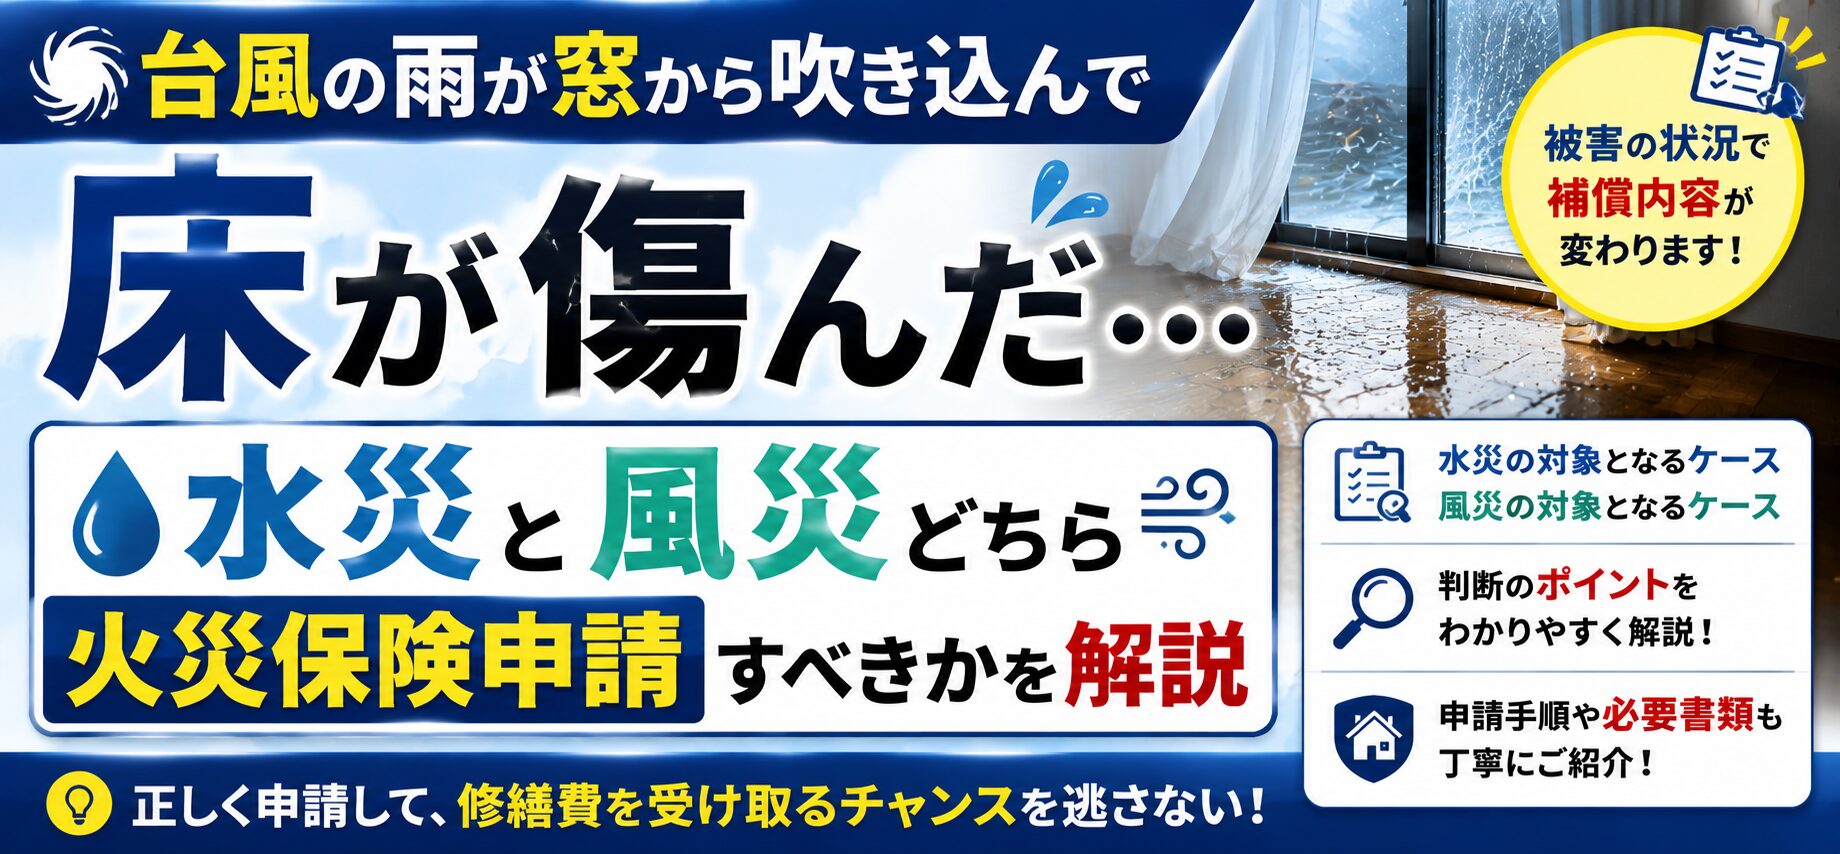
この記事の要点:台風で窓が割れるなど建物の外側が壊れ、そこから雨が吹き込んだ損害は風災として対象になり得ます。閉め忘れやすき間からの吹き込みは通常対象外です。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
吹き込みの損害は「建物の外側が壊れたか」で決まる
多くの火災保険では、台風などの強風で窓ガラスや屋根など建物の外側が壊れ、その破損部分から雨が吹き込んで生じた損害を、風災として補償の対象にしています。一方、窓の閉め忘れや、サッシのすき間から雨が入り込んだだけの場合は、通常は対象外です。
風災と水災の違い
| 補償 | 主な対象 | 窓からの吹き込みとの関係 |
|---|---|---|
| 風災 | 台風・突風・竜巻などの強風による損害 | 強風で窓が割れて雨が吹き込んだ場合はこちら |
| 水災 | 台風や豪雨による洪水・高潮・土砂崩れ・浸水 | 川の氾濫などで床上浸水した場合はこちら。窓からの吹き込みは通常該当しない |
水災は、一定の浸水の深さや損害割合などの条件を満たした場合に支払われる契約が多く、補償の仕組みが風災とは異なります。
ケース別の補償の目安
| 状況 | 補償の目安 |
|---|---|
| 飛来物で窓ガラスが割れ、雨が吹き込んで床が傷んだ | 風災として、窓ガラスと床の損害が対象になり得る |
| 強風で雨戸やシャッターが壊れ、窓から雨が入った | 風災として対象になり得る |
| 窓を閉め忘れて雨が入った | 通常は対象外(破損・汚損の補償で対象となる契約もある) |
| サッシのすき間やパッキンの劣化から雨が入った | 通常は対象外 |
| 濡れたラグや家電 | 家財の補償があれば、同じ考え方で対象になり得る |
被害に気づいたらやること
- 安全を確保する:割れたガラスで手を切らないよう注意し、段ボールやシートで窓をふさぎます。
- 写真を撮る:割れた窓、濡れた床、家財を、片付ける前に撮影します。
- 水を拭き取る:床材への染み込みを防ぐため、早めに拭き取り、換気します。
- 保険会社へ連絡する:台風の日付、窓が壊れた原因(飛来物など)、被害の内容を伝えます。
- 見積もりを取る:窓ガラスの交換と床の補修を、それぞれ内訳が分かる形で依頼します。
よくある質問
Q. 台風で窓から雨が吹き込んだ場合、火災保険の対象ですか?
A. 強風で窓などが壊れ、その破損部分から雨が吹き込んだ場合は、風災として対象になり得ます。
Q. 窓を閉め忘れて雨が入った場合はどうですか?
A. 通常は対象外です。破損・汚損の補償を付けている場合は対象になることもあるため、保険証券を確認してください。
Q. 窓からの吹き込みは水災ではないのですか?
A. 水災は洪水や浸水などによる損害が対象で、窓からの吹き込みは通常、風災の考え方で判断されます。
Q. 割れた窓ガラスも補償されますか?
A. 強風や飛来物で割れた場合は、風災として窓ガラスも対象になり得ます。
Q. 濡れた家電やラグも補償されますか?
A. 家財の補償を付けていれば、同じ原因による損害として対象になり得ます。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧