2026年6月29日
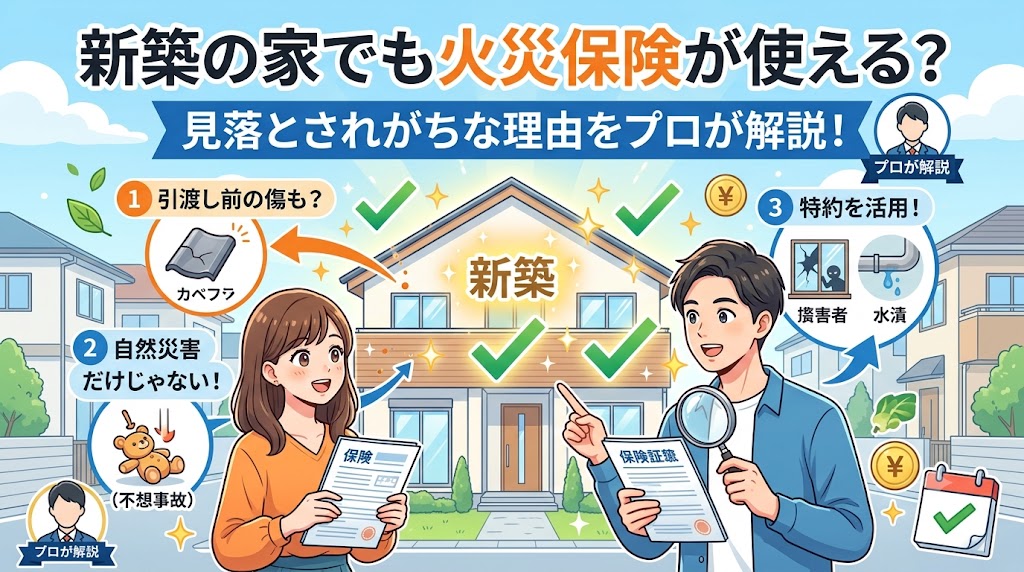
この記事の要点:新築や築浅の家でも、台風や落雷などの事故による損害は火災保険の対象になり得ます。施工不良による不具合は、火災保険ではなく施工会社の保証で確認します。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
築年数に関係なく「事故」による損害は対象
火災保険は、建物の新しさに関係なく、契約している補償の範囲で、火災・風災・雪災・雹災・落雷・水濡れなどの事故による損害を補償します。新築だからといって、損害が起きないわけではありません。
一方で、新築や築浅の住宅で起きやすい「施工不良」や「初期の不具合」は、事故ではないため火災保険の対象外です。この場合は、施工会社の保証や、住宅瑕疵担保責任保険などで確認します。
原因別の確認先
| 不具合・損害 | 主な確認先 | 補足 |
|---|---|---|
| 台風で屋根材や雨どいが壊れた | 火災保険(風災) | 台風の日付と被害の写真を残す |
| 落雷で給湯器や家電が壊れた | 火災保険(落雷) | 家電は家財の補償が必要 |
| 物をぶつけて壁に穴をあけた | 火災保険(破損・汚損) | 特約の有無を確認 |
| 引き渡し直後からの雨漏り | 施工会社の保証、住宅瑕疵担保責任保険 | 新築住宅の雨水の浸入を防ぐ部分は、引き渡しから10年の瑕疵担保責任の対象 |
| 建具の建て付けや設備の初期不良 | 施工会社・メーカーの保証 | 保証書と保証期間を確認 |
新築住宅の売主や施工会社は、住宅品質確保促進法により、構造耐力上主要な部分と雨水の浸入を防止する部分について、引き渡しから10年間の瑕疵担保責任を負います。
新築のうちにやっておきたいこと
- 建物の写真を残す:引き渡し時の外観・屋根・外壁の写真は、将来の損害を説明するときの比較資料になります。
- 保険証券を確認する:建物・家財のどちらを契約しているか、風災・水災・破損汚損の補償があるかを確認します。
- 保証書を保管する:施工会社の保証書、設備の保証書を一か所にまとめます。
損害に気づいたときの手順
- 被害の写真を撮り、気づいた日と思い当たる出来事をメモします。
- 台風や落雷など事故が原因と考えられる場合は、保険会社に連絡します。
- 施工不良の可能性がある場合は、施工会社に点検を依頼します。
- 原因がはっきりしない場合は、両方に相談して構いません。
よくある質問
Q. 新築の家でも火災保険を使えますか?
A. 使えます。台風や落雷、水濡れなどの事故による損害であれば、築年数に関係なく対象になり得ます。
Q. 新築で雨漏りした場合は火災保険の対象ですか?
A. 台風などで屋根が壊れた場合は対象になり得ますが、施工不良による雨漏りは施工会社の保証などで対応するのが一般的です。
Q. 施工不良かどうかはどう判断しますか?
A. 施工会社に点検を依頼し、原因を確認してもらいます。事故か施工不良かがはっきりしない場合は、保険会社と施工会社の両方に相談しましょう。
Q. 新築のうちに撮っておくとよい写真はありますか?
A. 外観の四方、屋根、外壁、雨どいなどの写真です。将来の損害を説明するときの比較資料になります。
Q. 新築住宅の保証期間はどのくらいですか?
A. 構造耐力上主要な部分と雨水の浸入を防ぐ部分は、法律により引き渡しから10年間の瑕疵担保責任の対象です。そのほかは契約や保証書で確認してください。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧