2026年6月29日
この記事の要点:実家を相続したら、火災保険の契約者と被保険者を相続人に変更する手続きが必要です。親の生前の被害も、損害発生から3年以内なら請求できる場合があります。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
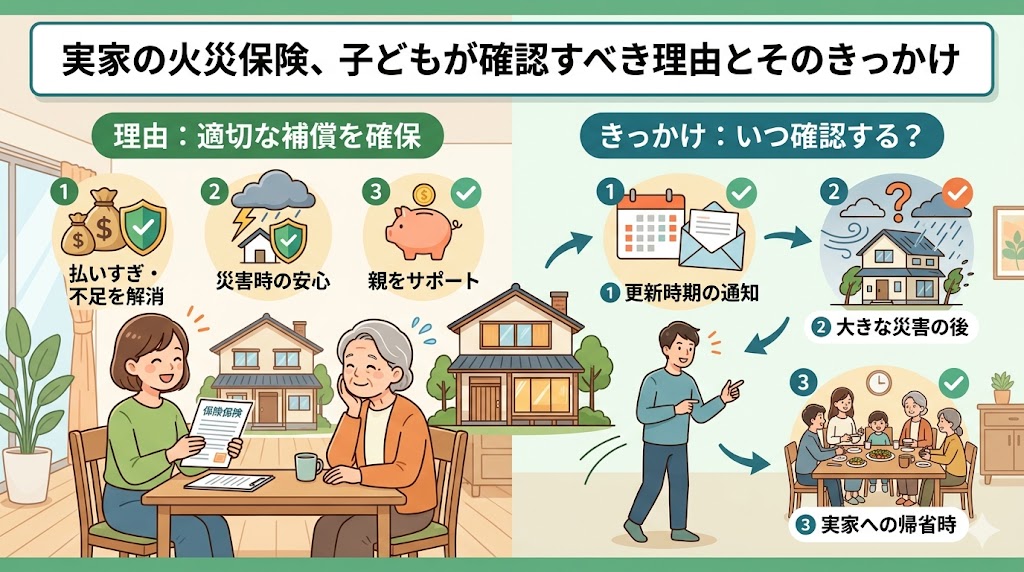
親から実家を相続すると、相続登記や銀行口座など多くの手続きが必要になり、火災保険は後回しになりがちです。しかし、放置すると万一のときに保険金の請求で手間取ることがあります。
相続したときの火災保険の手続き
火災保険の契約は、契約者が亡くなっても自動的には終了しないのが一般的です。保険会社に連絡し、次の変更手続きを行います。
| 手続き | 内容 | 主な必要書類 |
|---|---|---|
| 契約者の変更(承継) | 保険料を払う人を相続人に変更 | 戸籍謄本、遺産分割協議書など(保険会社の案内による) |
| 被保険者の変更 | 建物の所有者(保険金を受け取る人)を変更 | 相続登記の書類など |
| 使用状況の通知 | 空き家・賃貸になる場合に伝える | 保険会社の所定の書類 |
| 地震保険の変更 | 火災保険とセットで手続き | 火災保険と同様 |
| 解約(売却・解体する場合) | 不要になった契約を解約し、未経過分の保険料を確認 | 保険証券、本人確認書類 |
名義変更しないとどうなる?
- 事故が起きたときに、保険金の請求手続きに時間がかかる
- 保険料の引き落とし口座が凍結され、保険料が払われず契約が失効するおそれがある
- 満期や更新の案内が届かず、気づかないうちに無保険になる
火災保険の受取人は誰になる?
生命保険と違い、火災保険には受取人を指定する仕組みが一般的にありません。保険金を受け取るのは、損害を受けた建物や家財の所有者(被保険者)です。相続後は、建物を相続した人が被保険者として請求します。
親が生きている間に生じた損害の保険金請求権は、相続財産として相続人に引き継がれます。相続人が複数いる場合は、誰が請求するか話し合っておきましょう。
空き家になる場合の注意点
誰も住まなくなった家は、住宅用ではなく一般物件として扱われ、保険料や引き受け条件が変わることがあります。空き家になったことを通知していないと、保険金が支払われないおそれがあります。また、空き家は放火や台風被害に気づきにくいため、定期的に見回りましょう。
相続前の被害の申請漏れを確認する
親が高齢で家の点検ができていなかった場合、台風などの被害が申請されないまま残っていることがあります。保険金の請求は、損害が発生した時から原則3年以内です(保険法95条)。
- 屋根・雨どい・外壁・カーポートなどに破損がないか確認する(高所は業者に依頼)
- 親の写真や修理業者とのやり取りが残っていないか探す
- 被害を見つけたら保険会社に連絡し、時期が分からない場合はその旨を伝える
経年劣化による傷みは対象外です。原因や時期は事実のとおりに伝えてください。
よくある質問
Q. 実家を相続したら火災保険の名義変更は必要ですか?
A. 必要です。契約者と被保険者を相続人に変更する手続きを保険会社に依頼します。放置すると保険料の未払いで契約が失効するおそれもあります。
Q. 火災保険の受取人は誰になりますか?
A. 火災保険には受取人を指定する仕組みが一般的になく、建物や家財の所有者(被保険者)が保険金を受け取ります。
Q. 親の生前に起きた被害の保険金は請求できますか?
A. 保険金請求権は相続人に引き継がれます。損害が発生した時から原則3年以内であれば請求を検討できます。
Q. 相続した実家が空き家になる場合はどうすればいいですか?
A. 保険会社に空き家になったことを通知してください。一般物件として扱われ、保険料や条件が変わることがあります。
Q. 地震保険も名義変更が必要ですか?
A. 地震保険は火災保険とセットの契約のため、火災保険と同様に手続きが必要です。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧