2026年6月8日
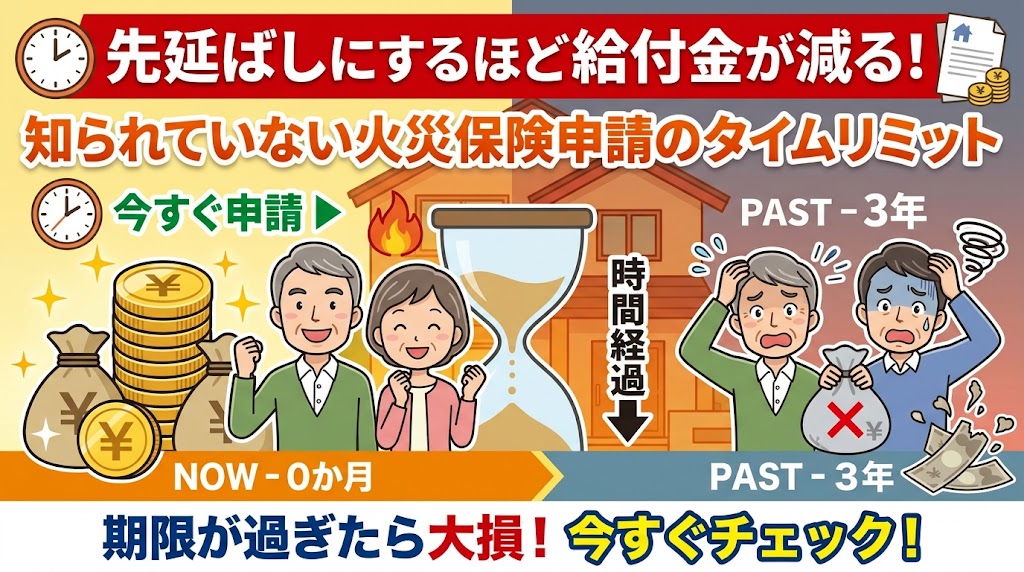
この記事の要点:被害に気づいたらすぐ保険会社へ連絡し、書類を提出すると、入金は書類がそろってから原則30日以内が目安です。請求できる期限は損害発生から原則3年です。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
手続きの全体像
火災保険の手続きは、被害の発見から入金まで、いくつかの段階に分かれています。それぞれの段階にかかる時間の目安と、関係する期限を知っておくと、慌てずに進められます。
| 段階 | やること | 時間の目安 | 関係する期限・ルール |
|---|---|---|---|
| 1. 被害の発見 | 安全確保、写真撮影、経緯のメモ | 当日 | 修理や片付けの前に記録する |
| 2. 保険会社への連絡 | 事故受付に被害を伝える | 気づいたらすぐ | 約款では事故を知ったら遅滞なく通知する義務がある |
| 3. 見積もりの取得 | 修理業者の点検と見積書の発行 | 数日〜数週間(災害後は長くなる) | 保険会社から提出時期の案内がある場合はそれに従う |
| 4. 書類の提出 | 保険金請求書、写真、見積書など | 準備ができ次第 | 請求権の時効は原則3年(保険法第95条) |
| 5. 損害の確認 | 書類の確認、必要に応じて現地調査 | 案件により異なる | 追加資料の依頼には早めに対応する |
| 6. 支払額の決定・入金 | 支払額の通知と振込 | 書類がそろってから原則30日以内が目安 | 特別な調査が必要な場合は延びることがある |
手続きが遅れやすい場面
- 大規模な災害の後:保険会社や修理業者が混み合い、受付や見積もりに時間がかかります。
- 原因の確認が必要な場合:経年劣化との区別などで、現地調査が行われることがあります。
- 書類に不足がある場合:追加資料の提出まで手続きが止まります。
期限に関する注意点
保険金を請求する権利は、損害が発生した時から原則3年で時効により消滅します。被害に気づくのが遅れた場合も、起算日は原則として損害の発生日です。期限が近い場合は、書類がそろう前でも先に保険会社へ請求の意思を伝え、連絡の日時と受付番号を記録しておきましょう。
また、時間がたつほど原因の確認が難しくなり、放置で広がった損害は対象外となることもあります。期限内であっても、早めの連絡が大切です。
よくある質問
Q. 火災保険の申請から入金まで何日かかりますか?
A. 必要書類がそろってから原則30日以内が目安です。現地調査などが必要な場合は長くなることがあります。
Q. 保険会社への連絡はいつまでにすればよいですか?
A. 約款では事故を知ったら遅滞なく通知するよう定められています。気づいたらすぐに連絡しましょう。
Q. 請求できる期限はいつまでですか?
A. 損害の発生から原則3年で時効になります(保険法第95条)。
Q. 見積書が遅れる場合はどうすればよいですか?
A. 保険会社に状況を伝え、提出時期を相談してください。先に事故の連絡だけ済ませておくことが大切です。
Q. 入金が遅れている場合は問い合わせてよいですか?
A. 問い合わせて構いません。担当者名と受付番号を伝えると、確認がスムーズです。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧