2026年6月2日
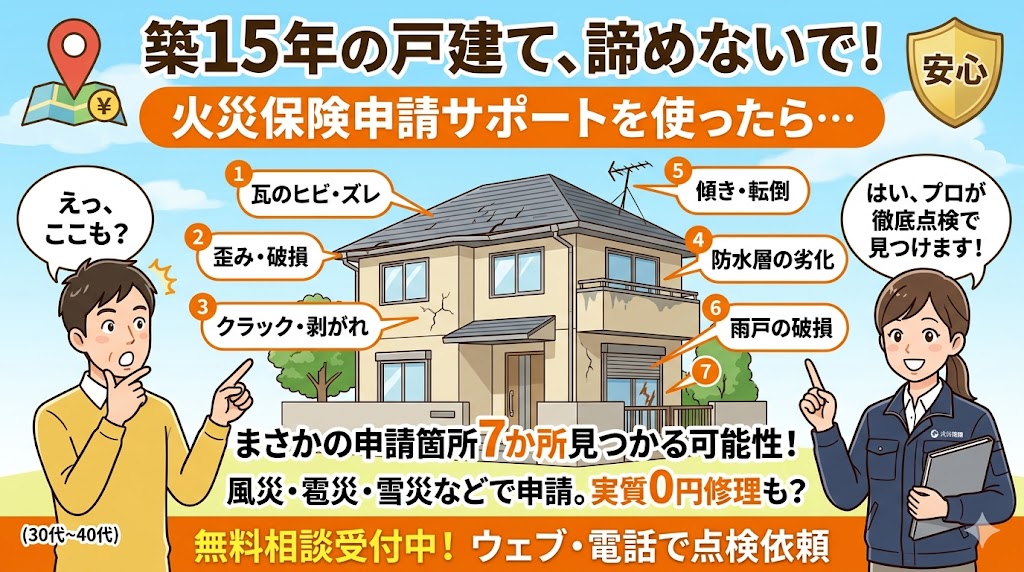
この記事の要点:築15年前後の戸建ては劣化が目立ち始める時期で、事故による損害との見分けが大切です。部位ごとに点検し、事故による損害は写真を残して相談しましょう。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
築15年前後は「劣化」と「事故」が混ざりやすい
築15年前後になると、屋根材の色あせやシーリングのひびなど、経年劣化が目立ち始めます。そこに台風や大雪による損害が重なると、どこまでが事故による損害なのかが分かりにくくなります。
火災保険の対象になるのは事故による損害で、経年劣化は対象外です。点検では、両者を分けて記録することが大切です。
部位別の見分け方の目安
| 部位 | 事故による損害の例(対象になり得る) | 経年劣化の例(対象外) |
|---|---|---|
| 屋根 | 強風による屋根材のずれ・飛散、棟板金のめくれ、雹による割れ | 色あせ、苔、表面の細かいひび |
| 外壁 | 飛来物による穴・へこみ、強風による外壁材のはがれ | 塗膜のはがれ、チョーキング、シーリングのひび |
| 雨どい | 強風や雪の重みによる変形・外れ | 金具の錆、継ぎ目の劣化による水漏れ |
| ベランダ | 強風による屋根や手すりの破損 | 防水層の劣化、床のひび |
| 付属物 | カーポートの屋根パネルの飛散、フェンスの倒れ | パネルの変色、支柱の錆 |
最終的な判断は保険会社が行います。見分けがつかない場合は、点検した業者の意見と、台風などの日付を添えて相談しましょう。
点検の進め方
- 地上から一周する:屋根は地上や窓から見える範囲で確認し、登らないようにします。
- 気になる点を撮影する:全体・周辺・近景の3枚で記録します。
- 業者に点検を依頼する:屋根など高所は、業者に点検と写真撮影を依頼します。劣化と事故による損傷を分けて報告してもらいます。
- 事故による損傷を保険会社に相談する:台風や大雪の日付とあわせて伝えます。
- 劣化は計画的に修繕する:保険の対象外の劣化は、修繕計画を立てて対応します。
注意したいこと
「築年数がたった家なら、申請できる箇所がたくさん見つかる」といった勧誘には注意が必要です。劣化による傷みを事故として申請することは不正請求にあたるおそれがあり、契約者自身が責任を問われることがあります。
よくある質問
Q. 築15年の家でも火災保険は使えますか?
A. 築年数に関係なく、台風や大雪などの事故による損害であれば対象になり得ます。
Q. 経年劣化と事故による損害はどう見分けますか?
A. 被害の現れ方や時期、災害の日付との関係などが判断材料になります。最終的な判断は保険会社が行います。
Q. 点検は業者に頼んだほうがよいですか?
A. 屋根など高所の確認は危険なため、業者に依頼しましょう。劣化と事故による損傷を分けて報告してもらうと分かりやすくなります。
Q. 劣化している部分の修理費は補償されますか?
A. 経年劣化は、通常は補償の対象外です。計画的な修繕で対応しましょう。
Q. 「たくさん申請できる」と勧誘されました。どうすればよいですか?
A. その場で契約せず、保険会社や家族に相談してください。事実と異なる申請は不正請求にあたるおそれがあります。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧