2026年5月15日
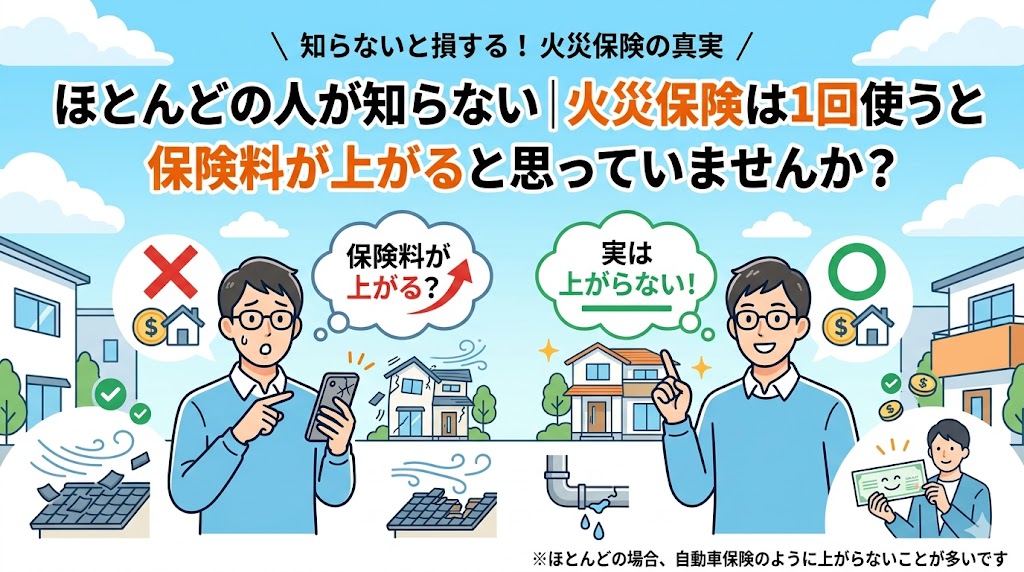
この記事の要点:火災保険の保険料は、建物の構造・所在地・補償の範囲・免責金額などで決まり、請求の有無で上下する等級制度は一般的にありません。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
保険料が決まる主な要素
火災保険の保険料は、損害が起きる可能性と、起きた場合の損害の大きさをもとに決まります。主な要素は次のとおりです。
| 要素 | 内容 | 保険料への影響の目安 |
|---|---|---|
| 建物の構造 | 木造・鉄骨・鉄筋コンクリートなど | 燃えにくい構造ほど保険料は安い傾向 |
| 所在地 | 都道府県ごとの自然災害のリスク | 地域によって保険料が異なる |
| 補償の範囲 | 水災・破損汚損などを付けるか | 補償を増やすと高くなる |
| 免責金額 | 1回の事故の自己負担額 | 高く設定すると安くなる |
| 保険金額 | 建物・家財に設定する金額 | 高いほど保険料も高くなる |
| 保険期間・払込方法 | 契約年数、一括払いか年払いか | 長期一括払いは割安になることが多い |
| 築年数 | 建物の古さ | 築年数に応じた料率を設けている保険会社もある |
請求すると保険料は上がるのか
自動車保険には、事故で保険を使うと翌年の保険料が上がる等級制度がありますが、火災保険には一般的にこうした仕組みはありません。保険金を請求したことだけで、個人の保険料が上がることは通常ありません。
一方で、自然災害の増加などを理由に、保険会社が全体の保険料を改定することはあります。更新時に保険料が上がった場合は、全体の改定によるものかどうかを保険会社に確認しましょう。
保険料を見直すときのポイント
- ハザードマップを確認する:浸水の想定が低い地域では、水災の補償の必要性を検討します。
- 免責金額を検討する:小さな損害を自己負担できるなら、免責金額を設定して保険料を抑える方法があります。
- 保険金額を確認する:建物の価値に見合っているかを確認します。
- 複数の保険会社を比べる:同じ条件で見積もりを取って比べます。
補償を外すと、その損害は受け取れなくなります。保険料の安さだけで判断せず、住まいのリスクに合わせて選びましょう。
よくある質問
Q. 火災保険を使うと保険料は上がりますか?
A. 火災保険には等級制度は一般的になく、請求したことで個人の保険料が上がることは通常ありません。
Q. 更新時に保険料が上がったのはなぜですか?
A. 自然災害の増加などによる全体的な改定が主な理由のことが多いです。保険会社に理由を確認しましょう。
Q. 保険料を安くする方法はありますか?
A. 免責金額の設定、補償の範囲の見直し、長期契約などの方法があります。
Q. 水災の補償は外してもよいですか?
A. ハザードマップで浸水の想定が低い場合は検討の余地がありますが、外すと水災の損害は補償されません。
Q. 地域によって保険料は違いますか?
A. 違います。都道府県ごとの自然災害のリスクなどにより、保険料が異なります。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧