2026年5月14日
この記事の要点:請求漏れは、見えない場所の被害、家財の損害、付属物の損害、補償の範囲を知らないことで起きやすくなります。災害の後は住まいと契約内容を確認しましょう。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
請求漏れが起きる主な理由
火災保険に加入していても、補償の対象になる損害に気づかなかったり、対象だと知らなかったりして、請求していないケースがあります。保険金の請求は損害の発生から原則3年で時効になるため、気づいたときには期限を過ぎていることもあります。
請求漏れが起きやすいケース
| ケース | 損害の例 | 関係する補償 |
|---|---|---|
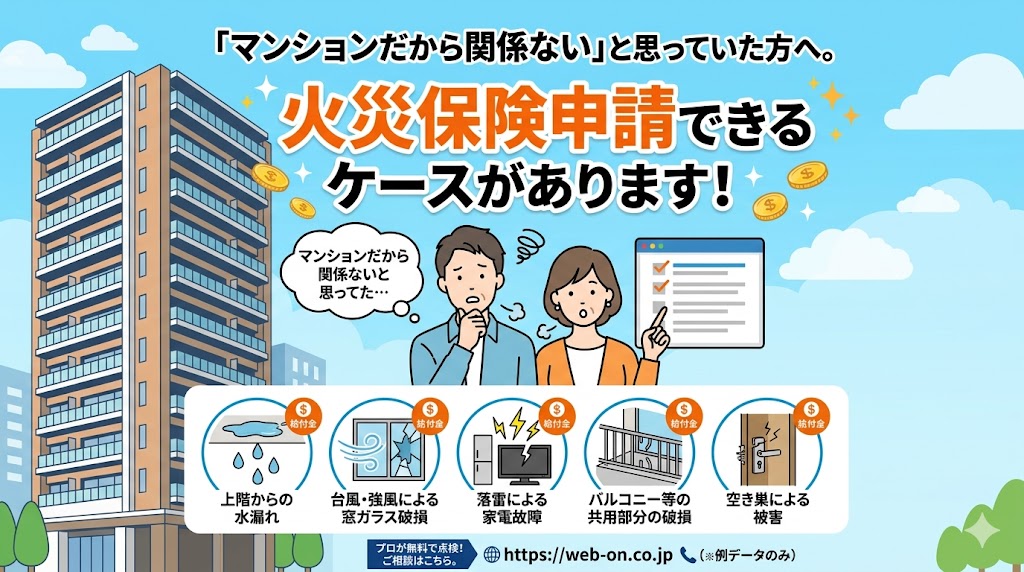
| 見えない場所の被害 | 屋根の棟板金の浮き、小屋裏の雨水跡 | 風災 |
| 付属物の被害 | カーポート、物置、フェンス、雨どいの破損 | 風災・雪災・雹災(建物に含まれる場合) |
| 家電の故障 | 落雷の後に壊れたテレビ・給湯器 | 落雷(家電は家財の補償が必要) |
| 水漏れによる損害 | 給排水管の水漏れで傷んだ床 | 水濡れ |
| 日常の事故 | 物をぶつけて壊した壁や建具 | 破損・汚損(特約) |
| 臨時の費用 | 事故後の片付け費用、仮住まいの費用 | 契約により費用保険金 |
見落としを防ぐ確認方法
- 保険証券を読む:補償の範囲、家財の有無、付いている特約や費用保険金を確認します。
- 災害の後に点検する:台風・大雪・雹・落雷の後は、建物の周りと室内、家電の動作を確認します。
- 気になる点は相談する:対象か分からない損害も、保険会社に相談して構いません。
注意したいこと
- 経年劣化による傷みは、通常は補償の対象外です。
- 「申請した人としなかった人で大きな差がつく」といった勧誘に応じて、事故と関係のない損傷まで申請することはできません。
- 保険金の額は、損害の状況と契約内容で決まります。
よくある質問
Q. 請求漏れはどんなときに起きやすいですか?
A. 屋根の上など見えない場所の被害、付属物や家電の損害、補償の範囲を知らない場合などに起きやすくなります。
Q. 落雷で壊れた家電は補償されますか?
A. 家財の補償を付けていれば、落雷による家電の損害は対象になり得ます。
Q. 事故の後の片付け費用も補償されますか?
A. 契約によっては、残存物の片付け費用などの費用保険金が支払われる場合があります。保険証券で確認してください。
Q. 昔の被害に今気づいた場合も請求できますか?
A. 損害の発生から3年以内であれば、請求できる可能性があります。
Q. 対象か分からない損害も相談してよいですか?
A. 相談して構いません。補償の対象かどうかは保険会社が判断します。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧