2026年5月13日
この記事の要点:長期契約の火災保険が満期を迎える前に、補償内容・保険金額・免責金額を見直し、未請求の損害がないか確認しましょう。現在の契約期間は最長5年が一般的です。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
満期は見直しの機会
住宅の購入時に10年などの長期で契約した火災保険も、いずれ満期を迎えます。満期の案内が届いたら、そのまま更新するのではなく、住まいの状況に合っているかを見直しましょう。
なお、2022年10月以降、多くの損害保険会社で火災保険の最長の契約期間は10年から5年に短くなっています。以前と同じ期間では更新できない場合があります。
満期前のチェックリスト
| 確認すること | 見直しのポイント |
|---|---|
| 補償の範囲 | 水災・破損汚損・個人賠償責任など、必要な補償があるか。ハザードマップも参考に |
| 保険金額 | 建物の価値(建築費の変化、リフォームの有無)に見合っているか |
| 家財の補償 | 家族構成や持ち物の変化に合っているか |
| 免責金額 | 自己負担額と保険料のバランス |
| 評価方法 | 新価で評価する契約になっているか |
| 保険料と払込方法 | 契約期間・一括払いか年払いか |
| 満期日 | 更新の手続き期限。満期を過ぎると補償が途切れる |
満期の前に未請求の損害を確認する
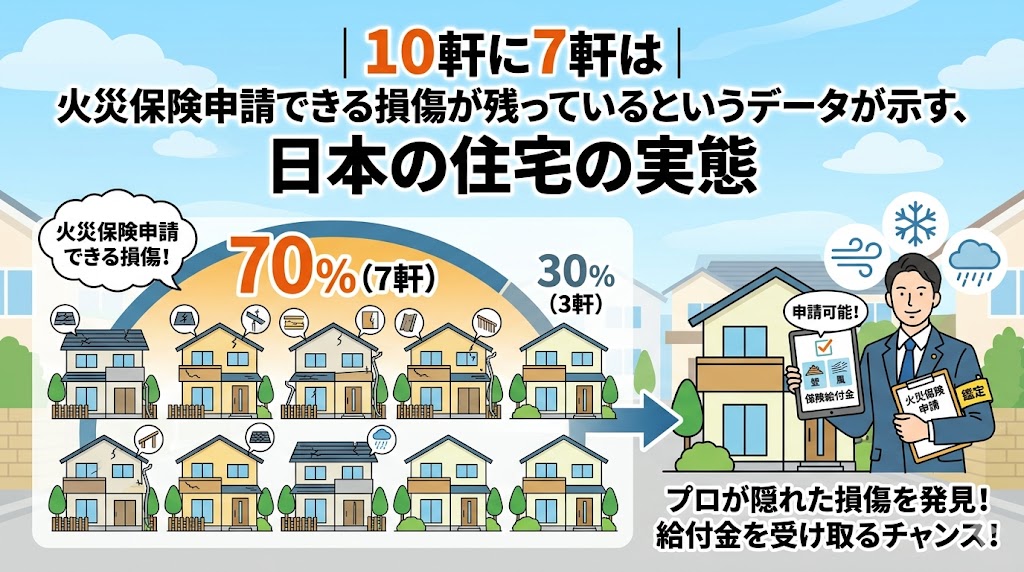
保険金は、被害が起きた時点で有効だった契約に対して請求します。契約期間中に台風や大雪で受けた損害を請求していない場合は、満期や乗り換えの前後に関係なく、損害の発生から原則3年以内であれば請求できる可能性があります。
- 契約期間中の大きな台風や大雪の日付を思い出し、気象データで確認します。
- 住まいを点検し、事故による損害がないか確認します。
- 損害があれば、契約の見直しとは別に、保険会社へ事故の連絡をします。
乗り換えを検討するとき
他の保険会社に乗り換える場合は、補償の空白期間ができないよう、新しい契約の開始日と現在の契約の満期日を合わせます。また、乗り換えの前に起きた損害は、当時の保険会社に請求することを覚えておきましょう。
よくある質問
Q. 火災保険の満期が近いとき、何を確認すればよいですか?
A. 補償の範囲、保険金額、家財の補償、免責金額、評価方法、保険料と払込方法を確認しましょう。
Q. 10年契約で更新できますか?
A. 2022年10月以降、多くの保険会社で最長の契約期間は5年になっています。保険会社に確認してください。
Q. 満期の後でも、契約期間中の被害を請求できますか?
A. 損害の発生から原則3年以内であれば、当時の契約に対して請求できる可能性があります。
Q. 保険会社を乗り換えるときの注意点は何ですか?
A. 補償の空白期間ができないよう、開始日と満期日を合わせることが大切です。
Q. 保険金額はどう見直せばよいですか?
A. 建築費の変化やリフォームの有無を踏まえ、建物の価値に見合っているか保険会社に相談しましょう。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧