2026年5月6日
この記事の要点:火災保険の契約期間は2022年10月以降、最長5年です。長期の一括払いは割安になりやすい一方、途中で補償を見直しにくい点も考えて選びましょう。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
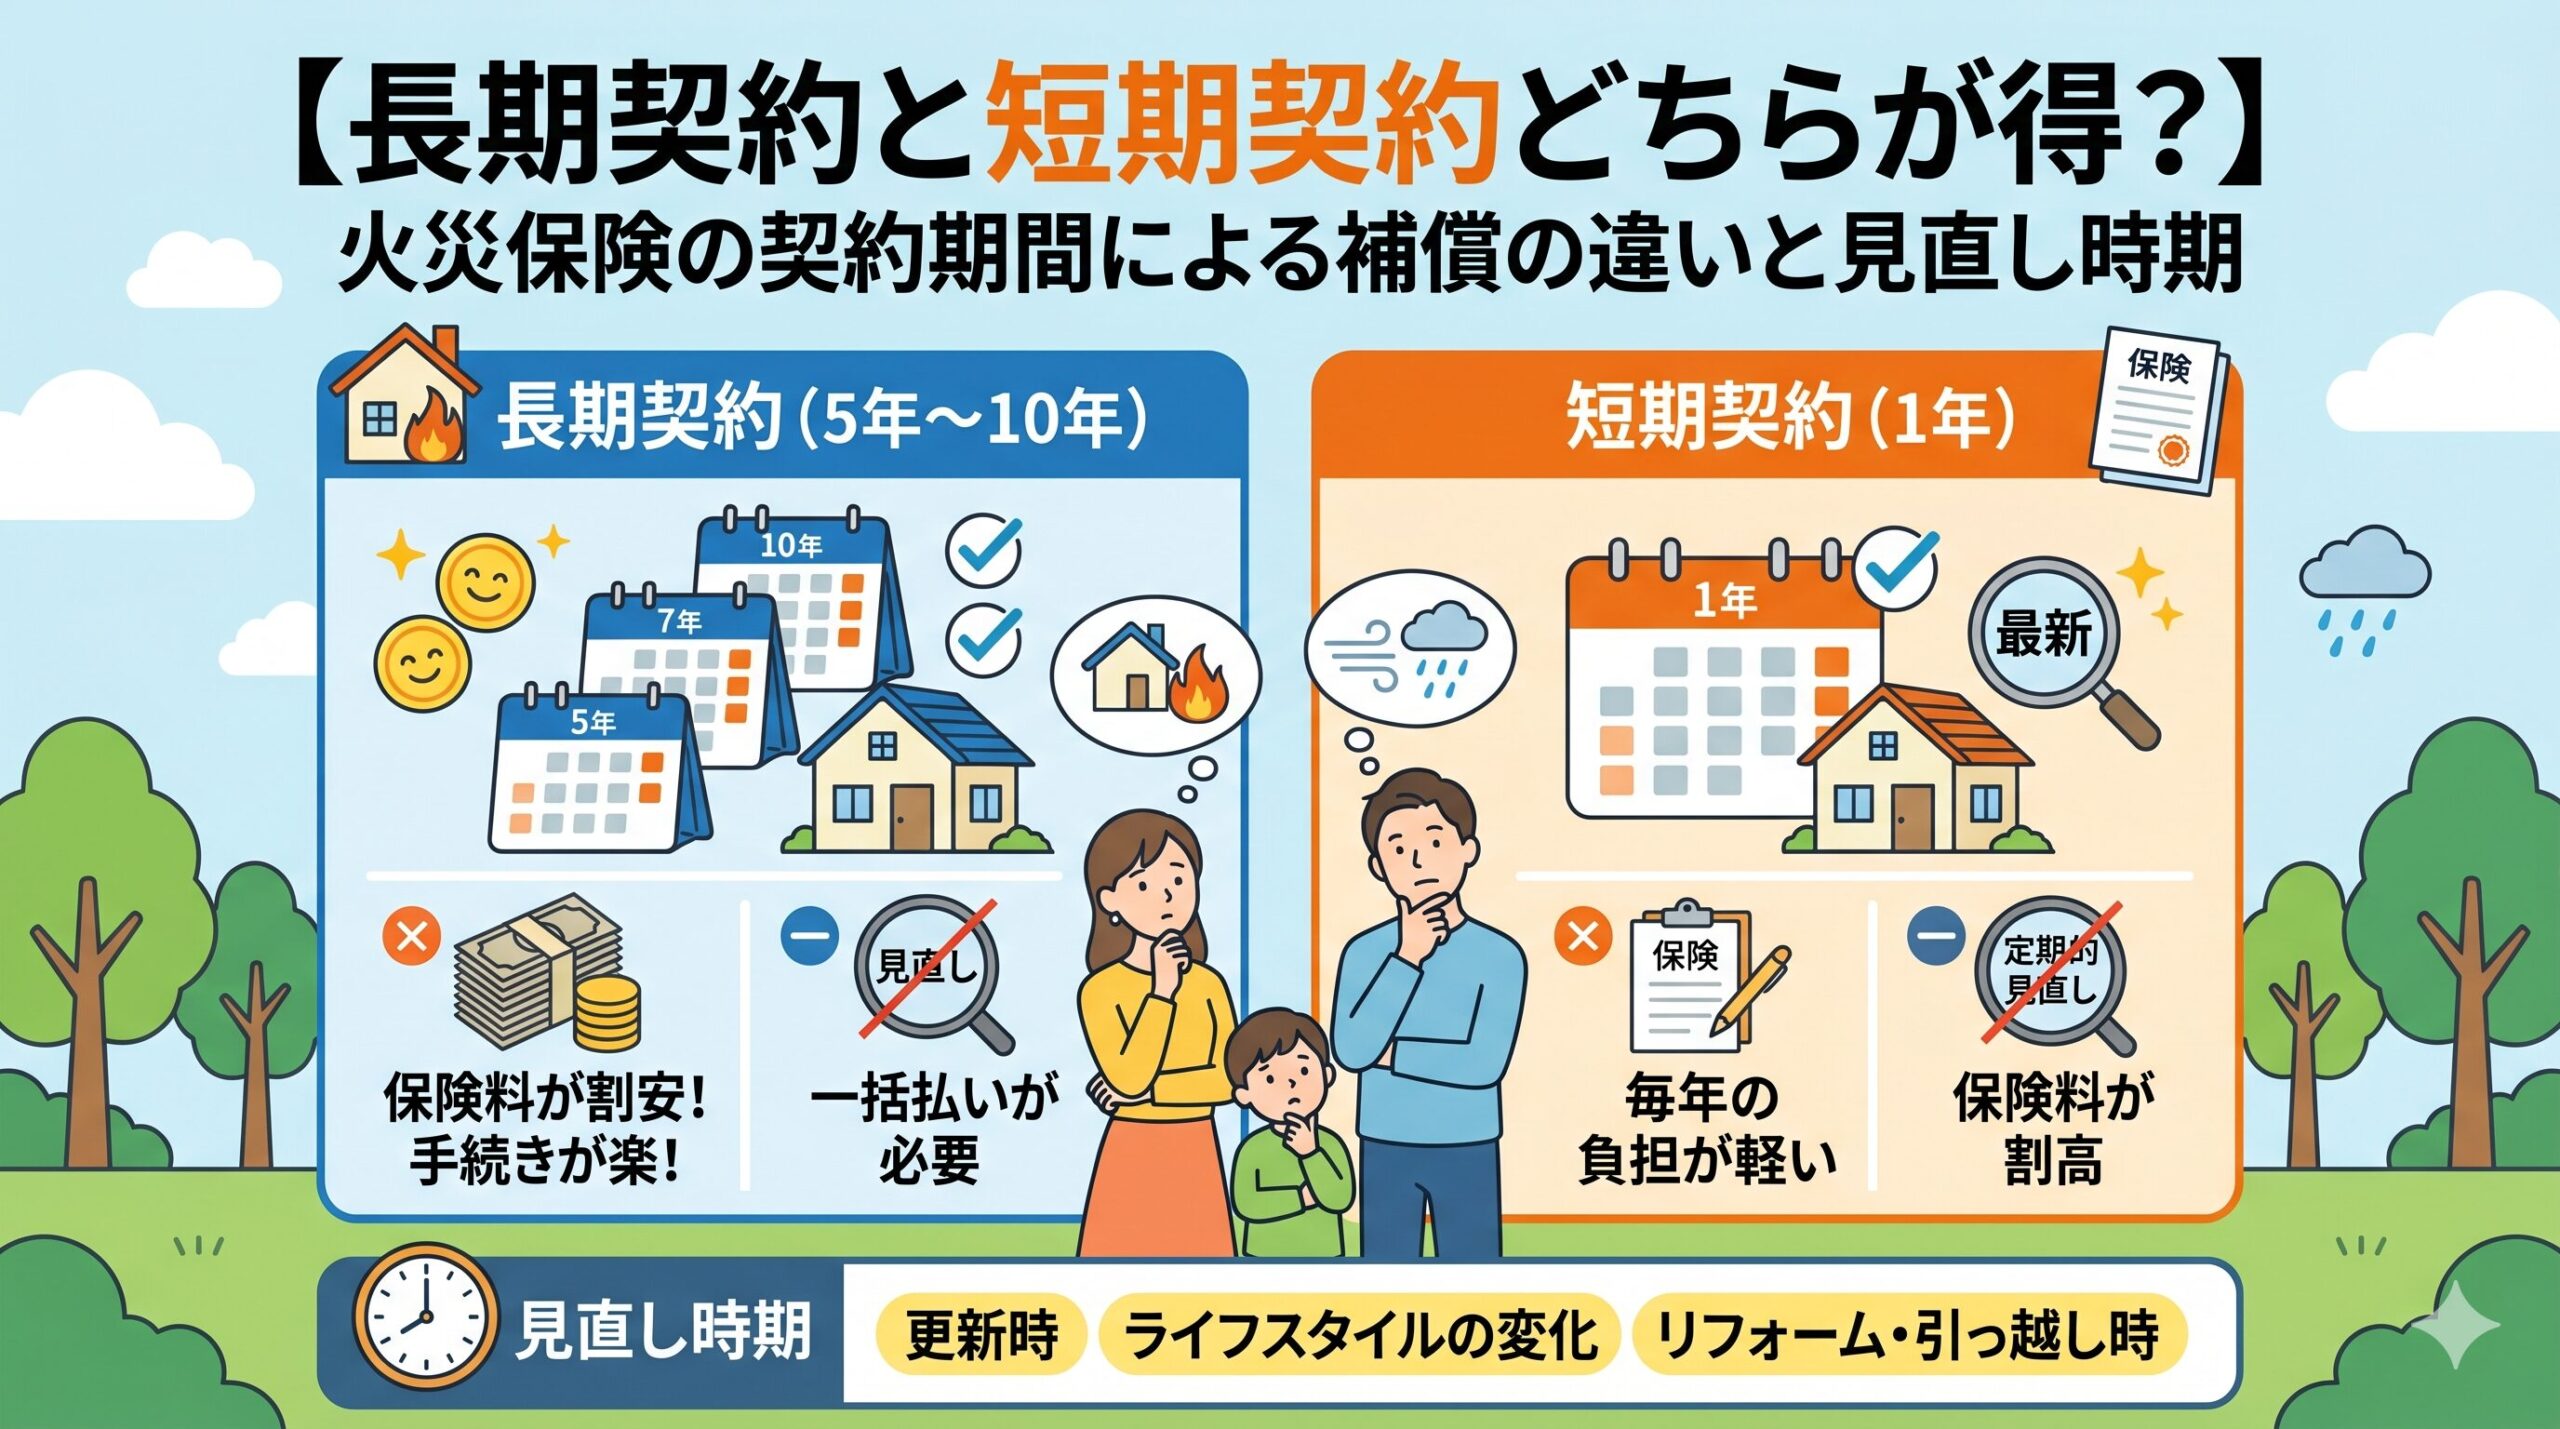
火災保険の更新時期が来ると、1年ごとに更新するか、長期でまとめて契約するかで迷います。契約期間によって、保険料の総額や見直しのしやすさが変わります。
火災保険の契約期間は最長5年
以前は最長10年(さらに前は最長36年)の契約ができましたが、自然災害の増加で長期のリスク予測が難しくなったことから、2022年10月以降の新規契約・更新では最長5年になっています。すでに10年契約を結んでいる場合は、満期までそのまま継続されます。
契約期間による違い
| 比較の観点 | 1年契約 | 5年契約(一括払い) |
|---|---|---|
| 保険料の総額 | 割引なし | 長期係数による割引で割安になりやすい |
| 保険料改定の影響 | 毎年の更新時に改定後の保険料になる | 契約期間中は契約時の保険料のまま |
| 一度に払う金額 | 少ない | まとまった金額が必要(年払いを選べる会社もある) |
| 補償の見直し | 毎年見直しやすい | 途中で変更する手続きが必要 |
| 途中解約 | — | 未経過期間に応じた解約返戻金がある |
長期契約が向いている人
- 当面、住み替えや売却の予定がない
- 保険料の値上がりの影響を受けにくくしたい
- 一括で払える資金がある
火災保険の保険料の目安となる参考純率は、近年引き上げが続いています(2023年6月に平均13.0%の引き上げが発表され、2024年10月から各社の保険料に反映)。長期契約にしておくと、契約期間中はこうした改定の影響を受けません。
短期契約が向いている人
- 数年以内に引っ越しや建て替えの予定がある
- 補償内容や保険会社を頻繁に見直したい
- 一度に大きな金額を払いたくない
契約期間の途中で見直すとき
長期契約を途中で解約すると、残りの期間に応じた保険料が解約返戻金として戻ります。全額が戻るわけではないため、乗り換える場合は新しい契約との差額を比べてから判断しましょう。また、新しい契約の補償が始まってから古い契約を解約し、補償が途切れないようにします。
満期の前には、建物の評価額、水災などの補償の要否、免責金額、家財の保険金額を見直すよい機会です。
よくある質問
Q. 火災保険は何年まで契約できますか?
A. 2022年10月以降の契約では、最長5年です。それ以前に結んだ10年契約は満期まで継続されます。
Q. 1年契約と5年契約ではどちらが得ですか?
A. 5年の一括払いは割引で割安になりやすく、保険料改定の影響も受けにくいです。住み替えの予定がある場合や補償を頻繁に見直したい場合は短期も選択肢です。
Q. 長期契約を途中で解約するとお金は戻りますか?
A. 残りの期間に応じた解約返戻金が戻ります。全額ではないため、乗り換える場合は差額を比べてから判断しましょう。
Q. 火災保険の保険料は今後も上がりますか?
A. 参考純率は近年引き上げが続いており、2024年10月にも保険料に反映されました。今後の改定は各社の発表を確認してください。
Q. 満期のときに見直すべき点は?
A. 建物の評価額、水災などの補償の要否、免責金額、家財の保険金額を確認しましょう。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧