2026年2月19日
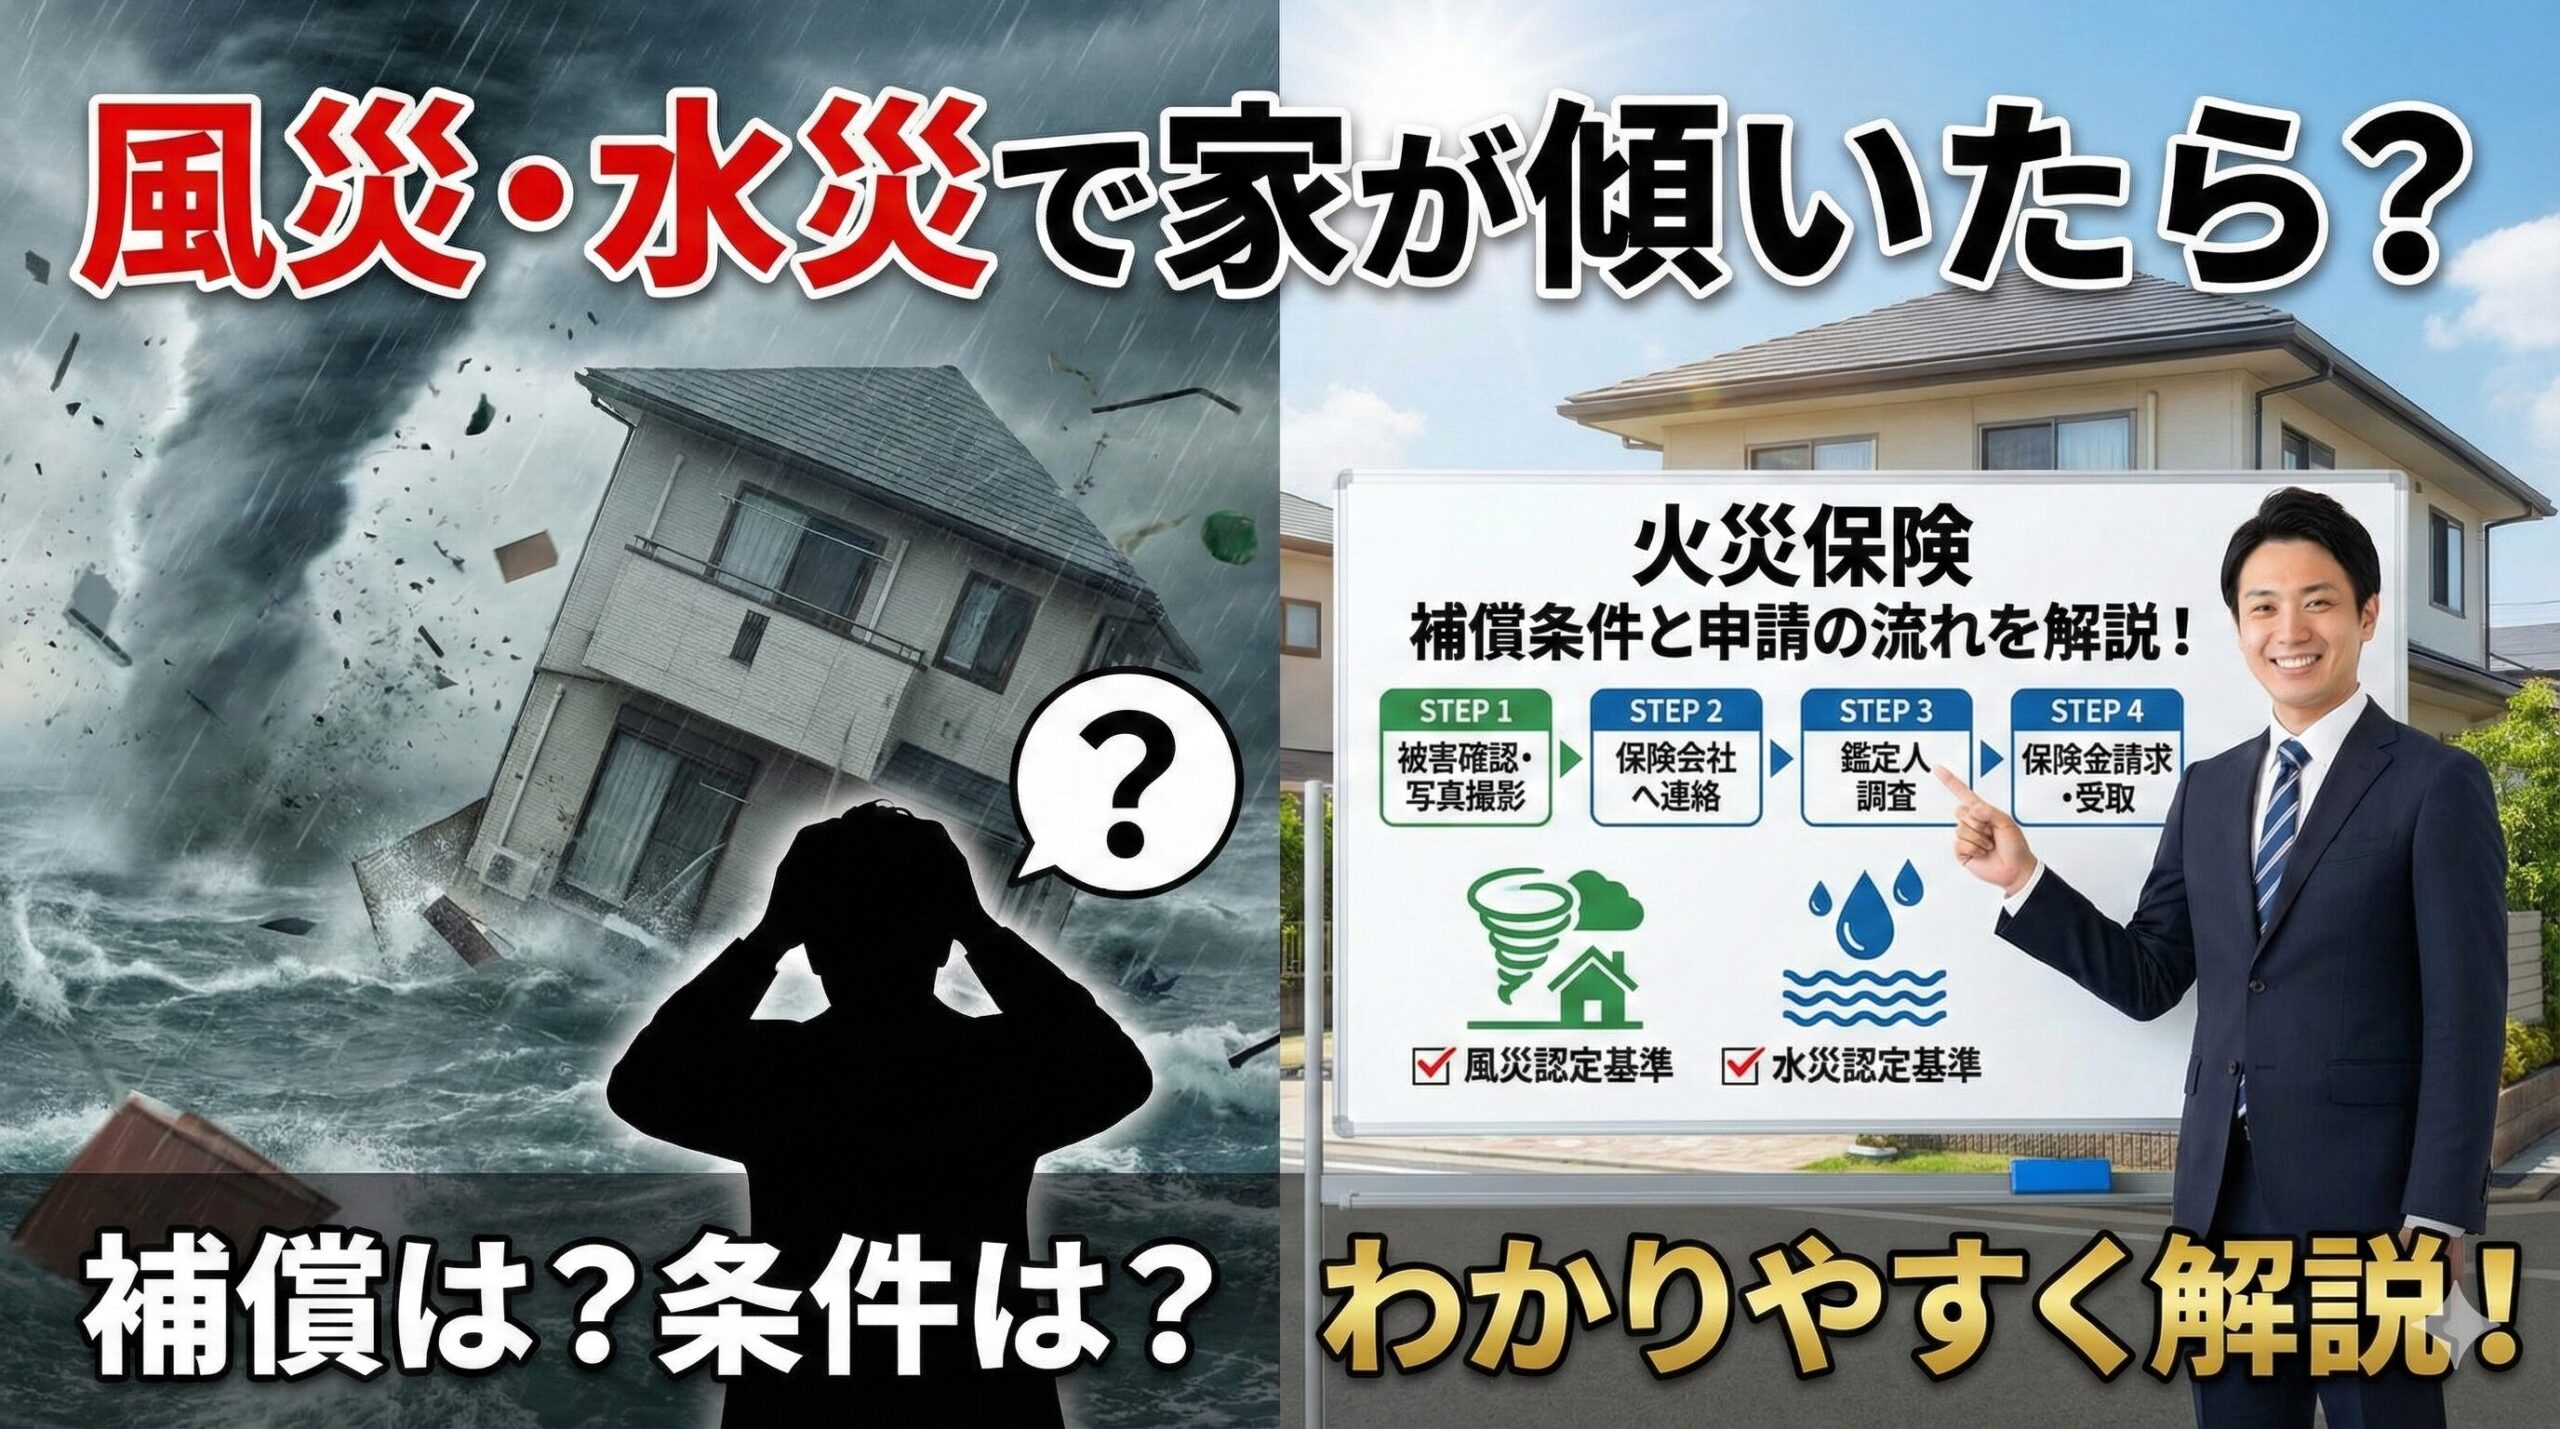
この記事の要点:大雨による土砂崩れや浸水で家が傾いた場合は、水災の補償で対象になり得ます。地震による傾きは地震保険、地盤沈下や劣化による傾きは通常対象外です。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
家の傾きは原因によって補償が分かれる
家の傾きは、原因によって使える補償が大きく変わります。台風の強風だけで家全体が傾くことはまれで、多くは大雨による土砂崩れや地盤の流出、地震、地盤沈下などが原因です。
| 原因 | 補償の目安 | 確認ポイント |
|---|---|---|
| 台風や豪雨による土砂崩れ・地盤の流出 | 火災保険の水災として対象になり得る | 水災の補償の有無と支払条件 |
| 洪水や高潮による浸水 | 火災保険の水災として対象になり得る | 床上浸水などの条件 |
| 強風で建物の一部が壊れた | 火災保険の風災として対象になり得る | 傾きではなく破損の部分が中心 |
| 地震・液状化 | 地震保険の対象(火災保険は対象外) | 地震保険の加入の有無 |
| 地盤沈下・不同沈下 | 通常は対象外 | 建物の瑕疵の可能性があれば施工会社や売主に確認 |
水災の支払条件
水災の補償は、「床上浸水または地盤面から45cmを超える浸水」や「損害の額が保険価額の30%以上」などの条件を満たした場合に支払われる契約が一般的です。支払額も、損害額の全額ではなく一定の割合とする契約があります。具体的な条件は、保険証券と約款で確認してください。
傾きに気づいたときの対応
- 安全を確保する:ドアが開かない、壁に大きなひびが入っているなどの場合は、建物から離れ、自治体に相談します。
- 状況を記録する:建物の外観、基礎のひび、周囲の地盤の崩れを撮影し、傾きに気づいた日をメモします。
- 原因を確認する:大雨や地震の日付を確認し、専門家に建物の状態を調べてもらいます。
- 保険会社へ連絡する:火災保険と地震保険の両方の契約内容を確認します。
- 自治体の手続きを確認する:大規模な災害であれば、罹災証明書の申請や公的支援の対象になる場合があります。
よくある質問
Q. 台風で家が傾いた場合、火災保険の対象になりますか?
A. 大雨による土砂崩れや地盤の流出が原因であれば、水災の補償で対象になり得ます。
Q. 地震で家が傾いた場合はどうなりますか?
A. 地震による損害は火災保険では補償されず、地震保険の対象です。
Q. 水災の補償には条件がありますか?
A. 床上浸水や損害割合などの支払条件がある契約が一般的です。約款で確認してください。
Q. 地盤沈下による傾きは補償されますか?
A. 通常は対象外です。建物の瑕疵が疑われる場合は、施工会社や売主に相談しましょう。
Q. 家が傾いて住めない場合の公的支援はありますか?
A. 大規模な自然災害であれば、罹災証明書をもとに被災者生活再建支援金などを受けられる場合があります。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧