2026年2月13日
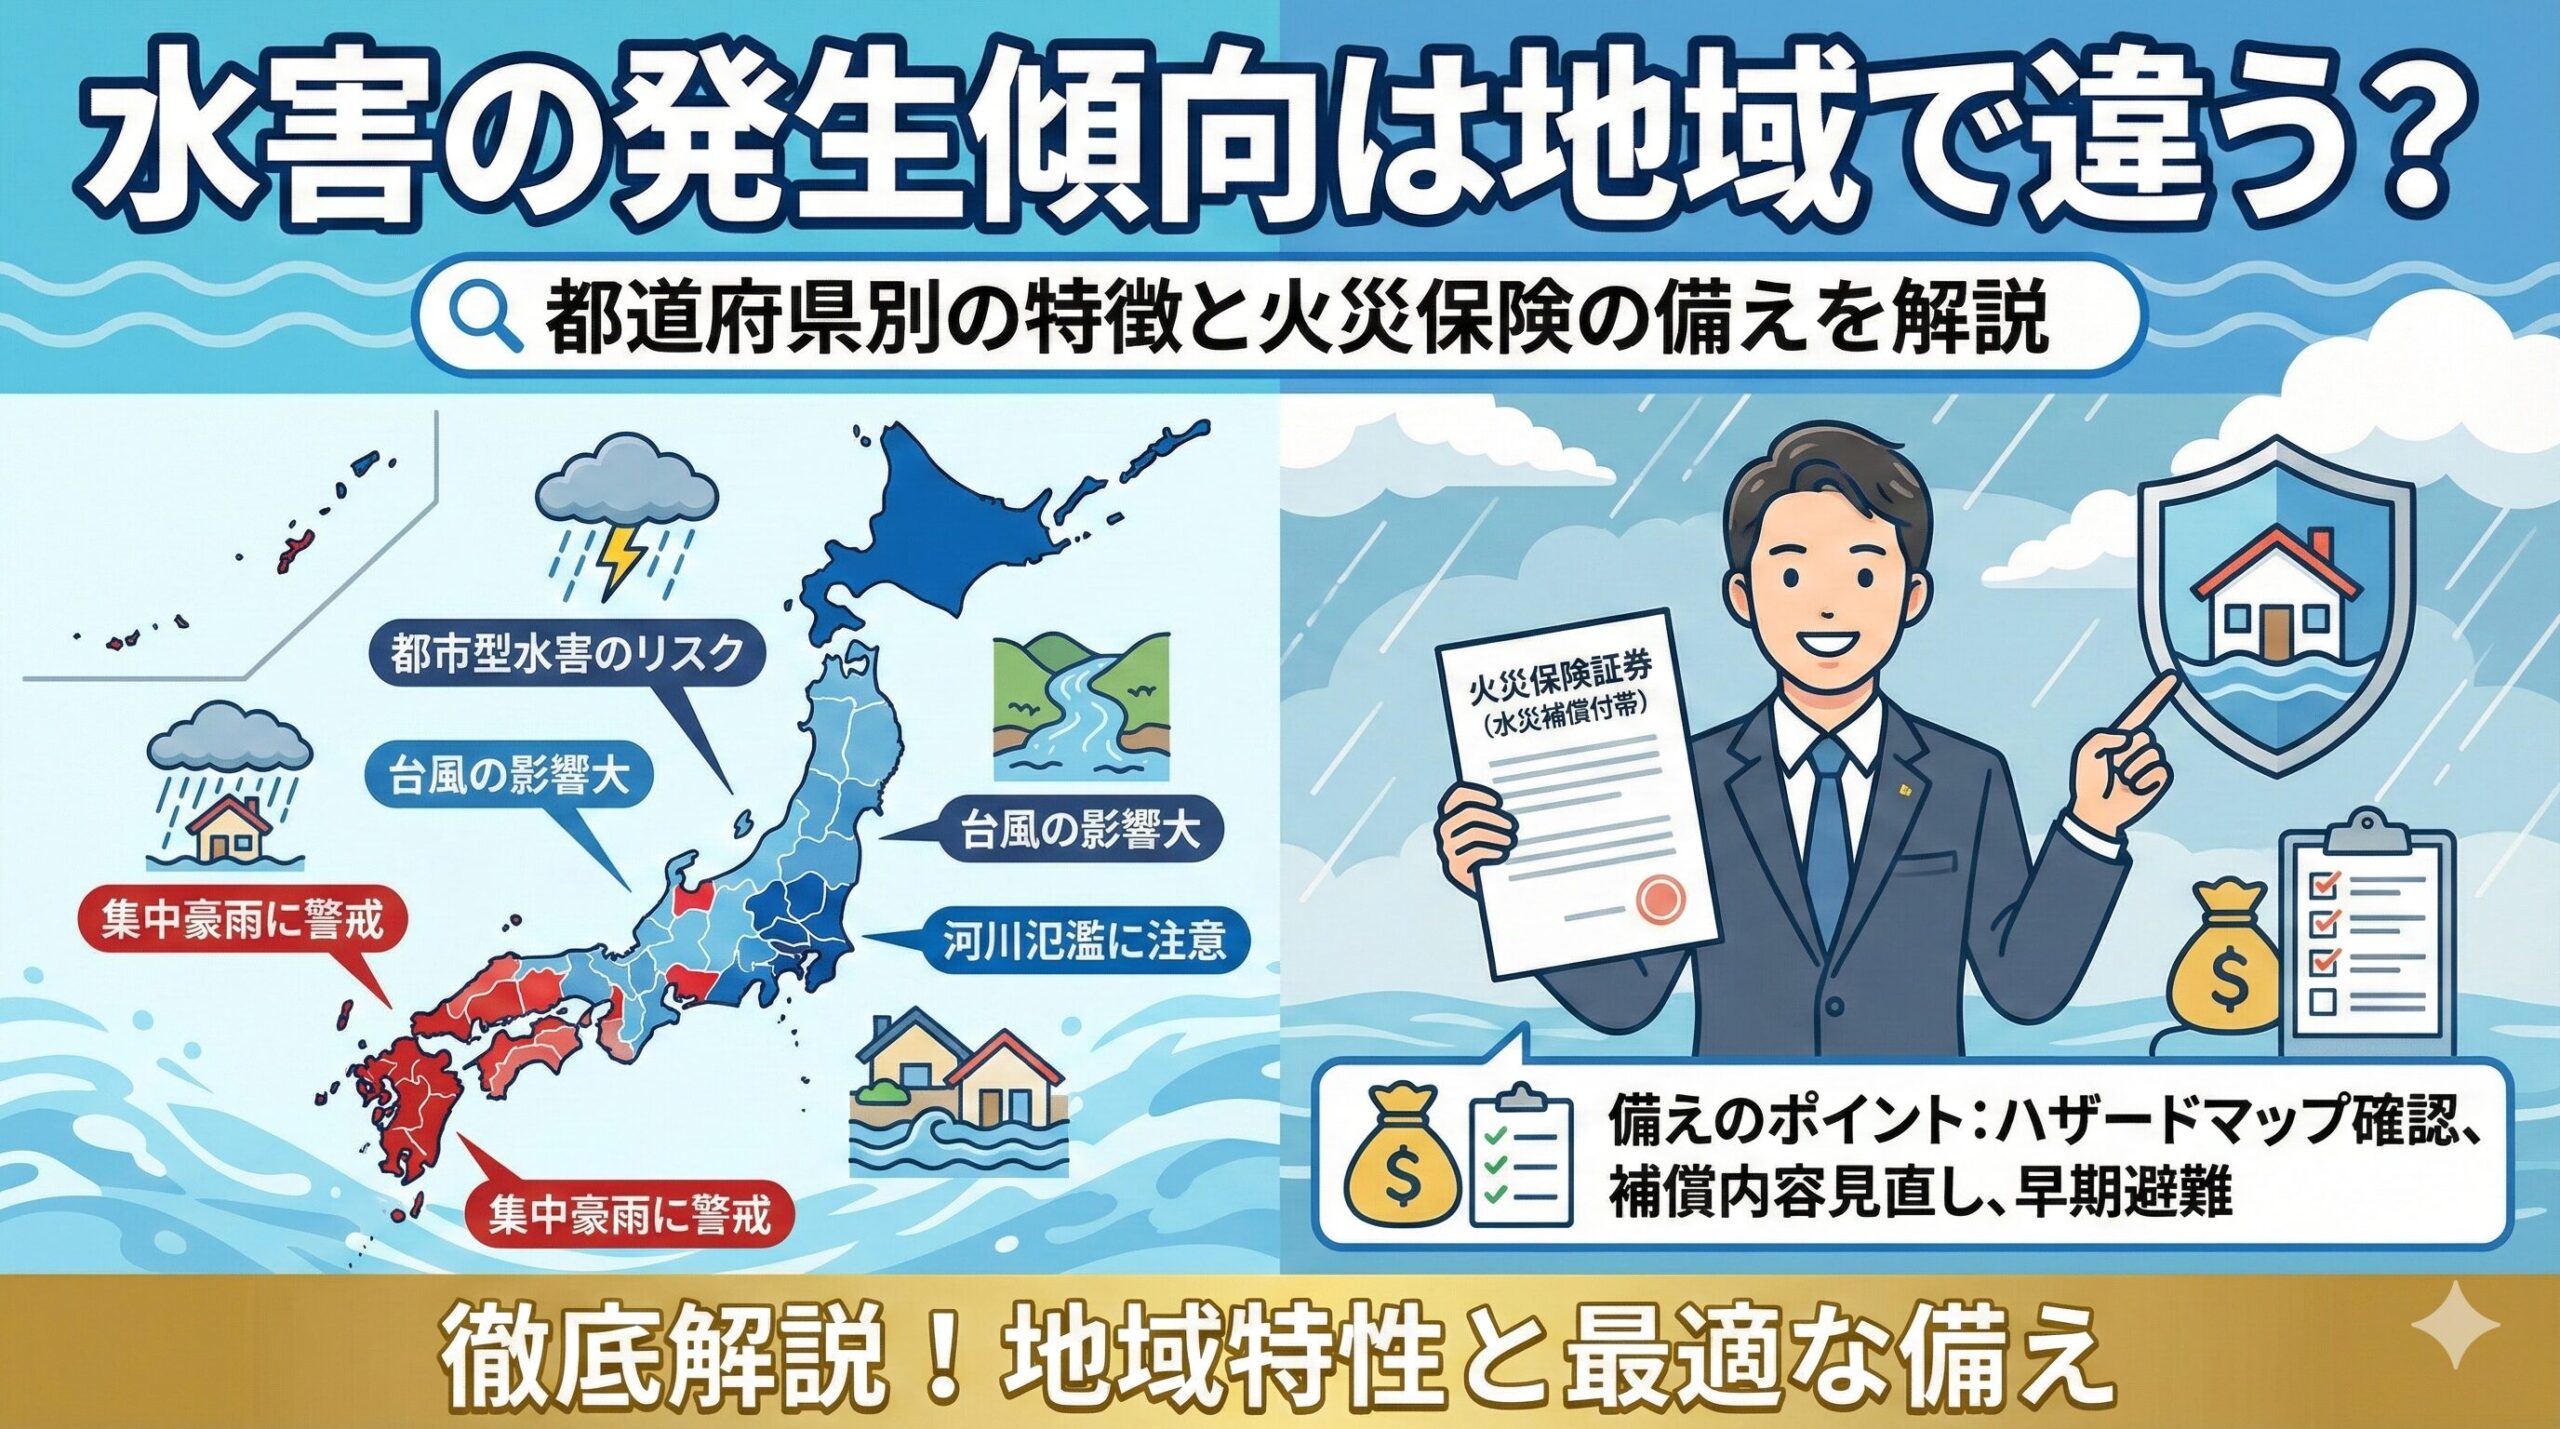
この記事の要点:水害のリスクは都道府県単位より、川や海との位置関係、土地の高さで変わります。ハザードマップで自宅のリスクを確認して、水災補償の要否を判断しましょう。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
「この地域は水害が少ないから水災補償はいらない」と考える方もいますが、水害のリスクは同じ県内でも場所によって大きく異なります。大切なのは、都道府県単位の傾向よりも、自宅の場所のリスクを知ることです。
水害の主な種類
| 種類 | 起こり方 | リスクが高い場所の例 |
|---|---|---|
| 洪水(外水氾濫) | 大雨で川の水があふれる、堤防が決壊する | 大きな川の近く、低い土地 |
| 内水氾濫 | 雨水の排水が追いつかず、街中があふれる | 都市部の低い土地、地下・半地下 |
| 高潮 | 台風などで海面が上昇し、海水が流れ込む | 湾の奥、海抜の低い沿岸部 |
| 土砂災害 | 大雨でがけ崩れ・土石流・地すべりが起きる | 山や急斜面の近く |
近年は、同じ場所に積乱雲が次々に発生する線状降水帯による集中豪雨が各地で発生しており、これまで大きな水害がなかった地域でも被害が出ています。
自宅の水害リスクの調べ方
- 国土交通省の「重ねるハザードマップ」で住所を入力し、洪水・高潮・土砂災害の想定を確認する
- 市区町村が配布しているハザードマップで、内水氾濫の想定や避難場所を確認する
- 浸水が想定される深さ(0.5m未満、0.5〜3mなど)を確認する
- 過去の浸水被害の記録(自治体の浸水実績図など)があれば確認する
水災の保険料は市区町村ごとに5段階
2024年10月以降、火災保険の水災補償の保険料は、市区町村ごとの水害リスクに応じて5段階に分けられています。リスクが最も低い地域と最も高い地域では、水災部分の保険料に約1.2倍の差があります。
ただし、これは市区町村単位の平均です。同じ市内でも、高台と川沿いではリスクが大きく違います。
水災補償を付けるかの判断基準
- ハザードマップで浸水や土砂災害の想定区域に入っている → 付けることを強く検討
- マンションの2階以上 → 建物の浸水リスクは低いが、共用部分は管理組合の保険を確認
- 高台にある戸建て → 内水氾濫や土砂災害の想定も確認してから判断
- 地下室・半地下の部屋がある → 内水氾濫のリスクに注意
水災補償は、床上浸水または地盤面から45cmを超える浸水、もしくは損害が30%以上などの条件を満たすと支払われるのが一般的です。外すと保険料は下がりますが、浸水被害を受けたときは修理費が全額自己負担になります。
よくある質問
Q. 水害が少ない地域なら水災補償はいりませんか?
A. 水害のリスクは同じ県内でも場所によって大きく違います。ハザードマップで自宅の場所の想定を確認してから判断しましょう。
Q. 自宅の水害リスクはどうやって調べますか?
A. 国土交通省の重ねるハザードマップや、市区町村のハザードマップで洪水・内水氾濫・高潮・土砂災害の想定を確認できます。
Q. 水災の保険料は地域で変わりますか?
A. 2024年10月以降、市区町村ごとの水害リスクに応じて5段階に分かれており、最も高い地域と低い地域で約1.2倍の差があります。
Q. マンションでも水災補償は必要ですか?
A. 2階以上の住戸は浸水リスクが低いため外す人もいます。1階や低地のマンションは付けることを検討しましょう。
Q. 水災補償が支払われる条件は?
A. 床上浸水または地盤面から45cmを超える浸水、もしくは損害が30%以上などの条件が一般的です。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧