2026年2月9日
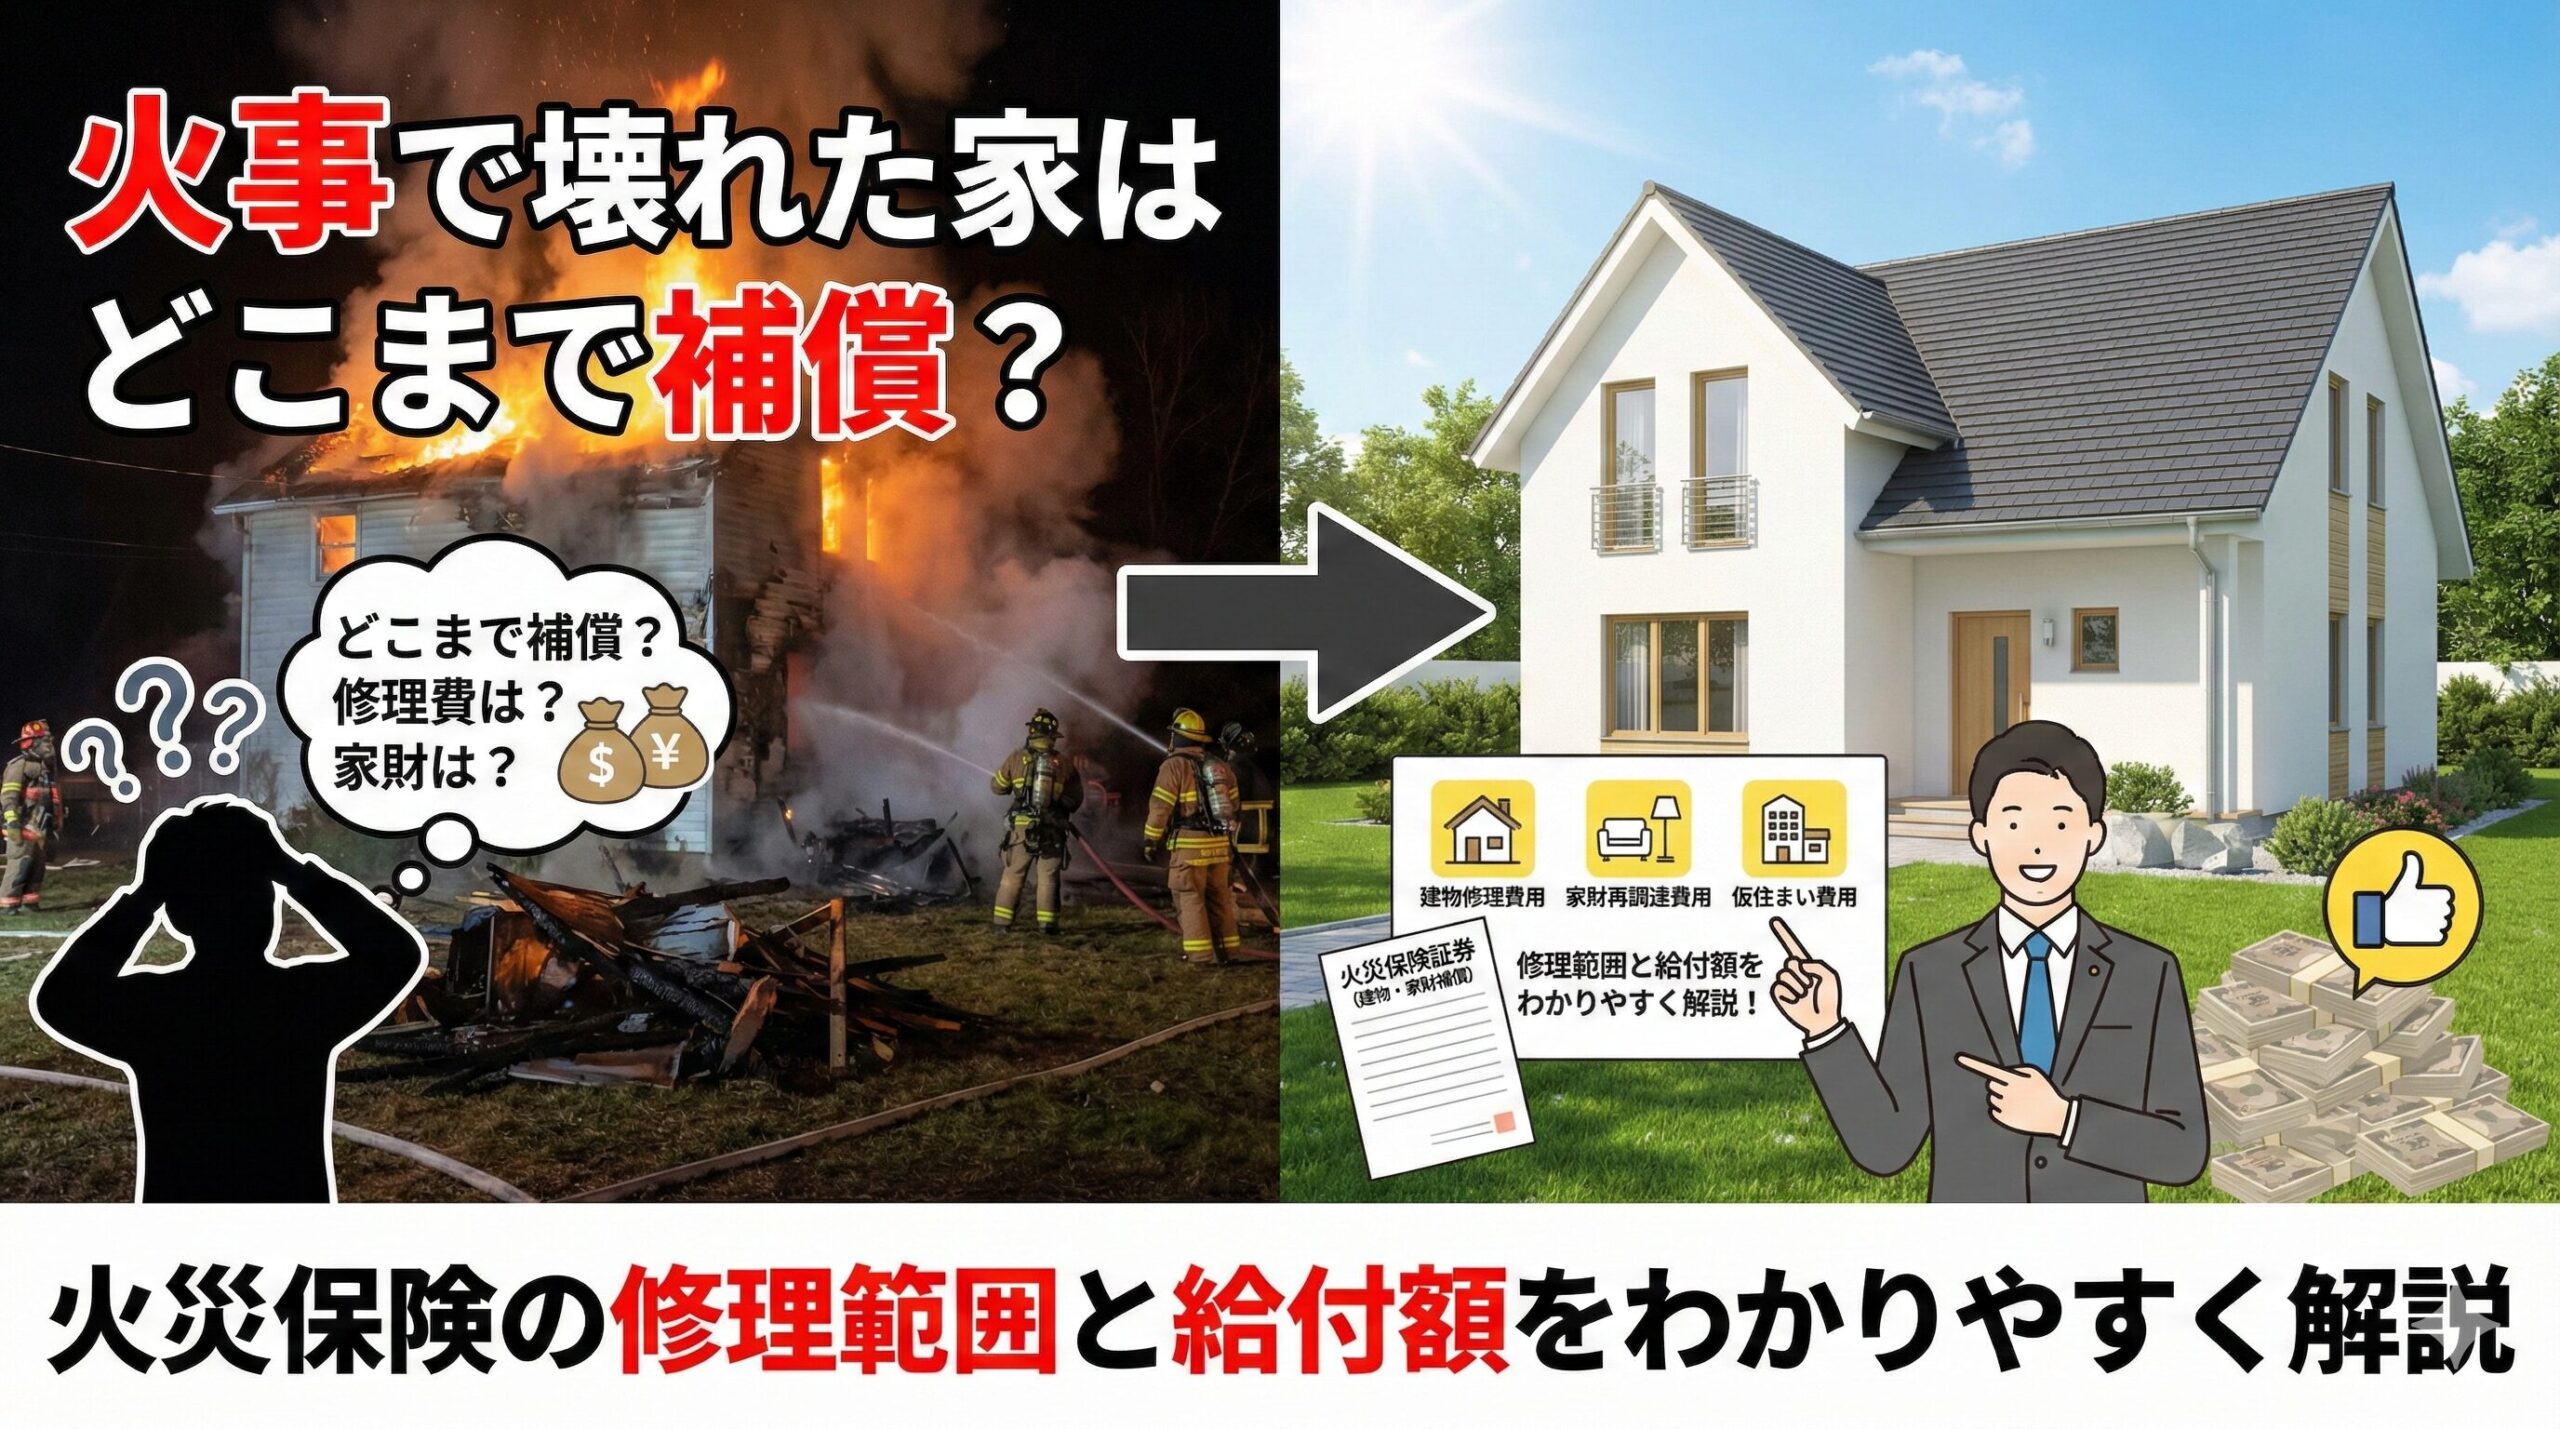
この記事の要点:火事で建物の損害が再調達価額の80%以上などに達すると全損となり、保険金額の全額が支払われます。片付け費用などの費用保険金が上乗せされることもあります。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
火事で家が焼けたとき、火災保険でどこまで補償されるのかは、損害の程度と契約内容によって変わります。全焼か半焼かによって、支払いの考え方も異なります。
損害の程度と支払いの考え方
| 損害の程度 | 支払いの考え方 | 補足 |
|---|---|---|
| 全損(全焼など) | 保険金額の全額 | 損害額が再調達価額の80%以上、または焼失面積が延床面積の70%以上などが一般的な基準 |
| 半焼・部分焼 | 修理費などの損害額(保険金額が上限) | 免責金額があれば差し引かれる |
| 消火活動による水濡れ・破損 | 火災の損害として補償 | 放水で濡れた家財も家財の補償で対象 |
| 煙やすすによる汚れ | 火災の損害として補償されることが多い | クリーニング費用も含め相談 |
全損で保険金が支払われると、その契約は終了するのが一般的です。建て直した家には新たに契約が必要です。
上乗せされることがある費用保険金
- 臨時費用保険金:損害保険金の一定割合を上乗せ。仮住まいなどの出費に充てられる
- 残存物取片づけ費用:焼け残った建物や家財の片付け・解体の費用
- 失火見舞費用:自宅からの火事で近隣に被害が出たときの見舞金
- 地震火災費用:地震が原因の火災で半焼以上になったとき、保険金額の一定割合
付いている費用保険金や支払割合は、契約によって異なります。
隣家から燃え移った場合
隣家の火事が燃え移った(もらい火)場合、失火責任法により、火元に重大な過失がなければ隣家に賠償を求めることはできません。自分の火災保険で修理・建て直しをするのが基本です。
火事の後の手順
- 消防の調査が終わるまで、焼けた建物には入らない
- 消防署に「り災証明書」の発行を依頼する
- 保険会社に連絡し、必要書類と調査の日程を確認する
- 焼けた家財の一覧を作る(品名・購入時期・金額の目安)
- 解体や片付けは、保険会社の確認を受けてから進める
建物を「時価」で契約している古い契約では、建て直し費用に足りないことがあります。契約内容を早めに確認しましょう。
よくある質問
Q. 火事で家が全焼したら保険金はいくら出ますか?
A. 全損と認定されると、保険金額の全額が支払われます。臨時費用や片付け費用が上乗せされることもあります。
Q. 全損と認定される基準は?
A. 損害額が再調達価額の80%以上、または焼失面積が延床面積の70%以上などが一般的な基準です。
Q. 消防の放水で濡れた家具も補償されますか?
A. 消火活動による損害は火災の損害として扱われ、家財の補償に加入していれば対象になり得ます。
Q. 隣家からのもらい火の場合、隣家に賠償を求められますか?
A. 失火責任法により、火元に重大な過失がなければ求められません。自分の火災保険で対応するのが基本です。
Q. 全損で保険金を受け取った後、契約はどうなりますか?
A. 全損の支払いで契約は終了するのが一般的です。建て直した家には新たに契約が必要です。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧